
ОФИЦИАЛЬНОЕ ЗАЯВЛЕНИЕ ПО ВОЗРАЖЕНИЯМ
Уважаемые инвесторы!
Документы, опубликованные компанией ООО «ISLAMIC FINANCE CONSULTING BOARD», касаются результатов очередного аудита, проведённого в нашей компании в июле 2026 года. Эта проверка была проведена по инициативе самой компании с участием представителей консалтинговой компании. По итогам аудита были выявлены отдельные недостатки в деятельности, и для их устранения была создана Ревизионная комиссия.
Большинство выявленных в ходе аудита вопросов касается бизнес-решений, принятых компанией на основании действовавшей оферты. В то время не было понимания того, что эти решения некорректны с точки зрения шариата. После того как аудит указал на них, соответствующая практика была прекращена. Ниже изложены возражения по каждому вопросу и наша позиция по ним.
О сообщении об убытке в размере 20 млн долларов США
В опубликованных видеообращениях говорится об убытке в размере 20 млн долларов США. Это утверждение необоснованно — на самом деле ситуация обратная: финансовое положение компании стабильно. Сумма, упомянутая в обращении, — это не реальный убыток или недостача, а изложение следующих обстоятельств.
| № | Источник | Сумма | Положение |
|---|---|---|---|
| 1 | NPL (безнадёжные долги) | $3,5 млн долларов США | Эта сумма составляет 3,5% текущего портфеля, и этот показатель считается более здоровым, чем у банков и финансовых организаций. У них в среднем 3,8%. |
| 2 | Беспроцентные обязательства управляющей компании перед фондом | $2,97 млн долларов США | Эти займы предоставлялись на основании договоров между управляющей компанией и фондом. Все транзакции прозрачны. Эти долги обеспечены долями Холдинга (пункт 2 заявления). |
| 3 | Предполагаемая недостача в продажах | 140 млрд сумов | На самом деле эти средства — не недостача, а будущие поступления. Это подтверждается прибылью компании — разницей между инвестиционным портфелем и портфелем продаж в рассрочку (то есть торговой маржой) (пункт 3 заявления). |
1. О безнадёжных долгах (NPL) в портфеле BNPL
Возражение ООО «IFCB»:
Проблемные кредиты (NPL) и сокрытие кредитного риска. По состоянию на 31 мая 2026 года объём невозвратных проблемных долгов по BNPL-портфелю Коммандитного товарищества составляет 9,5 млн долларов. Это показывает, что примерно 17–18 процентов портфеля составляют просроченные проблемные долги.
Наш ответ:
Прежде всего важно различать просроченную задолженность и показатель NPL. В практике нашей компании NPL означает долги, признанные полностью невозвратными. Мы не прекращаем работу с должниками и после 90 дней просрочки и не списываем такие долги. Безнадёжными долги признаются по истечении 300 дней.
По состоянию на 31 мая 2026 года показатель NPL составлял 58,79 млрд сумов, то есть 9,5% портфеля в 618,41 млрд сумов. По состоянию на 01.10.2026 NPL составляет 71,65 млрд сумов, то есть 6,5% портфеля в 1 105,78 млрд сумов.
Для покрытия этих рисков сформирован резерв ожидаемых кредитных убытков (резервы ECL) в размере 31,91 млрд сумов. В результате риск, не покрытый резервом, составляет 3,5% текущего портфеля.
Этот показатель лучше, чем у ряда финансовых институтов (у них в среднем 3,8%). Для управления рисками пересмотрена система скоринга и лимитов, усилен процесс взыскания задолженности, привлечены отдельные специалисты по риск-менеджменту. Цель — снизить этот показатель до 3%.
2. Обязательства управляющей компании перед фондом
Возражение ООО «IFCB»:
Операционные расходы управляющей Коммандитным товариществом компании ООО «Iman Halal Investments» покрываются непосредственно за счёт займов из средств Коммандитного товарищества.
По имеющимся данным, управляющее ООО регулярно занимает средства у Коммандитного товарищества для покрытия своих расходов. По состоянию на 31 мая 2026 года остаток долга ООО перед Коммандитным товариществом составил 2,97 млн долларов.
Статья 29 Закона «О хозяйственных товариществах» устанавливает, что управление Коммандитным товариществом и ведение его дел как функция Полного товарища должны осуществляться за его собственный счёт. Регулярное заимствование средств Коммандитного товарищества для покрытия дефицита бюджета ООО противоречит этой структуре обязательств и без согласия инвесторов перекладывает на них риски операционной деятельности ООО. Это прямо противоречит Закону.
Наш ответ:
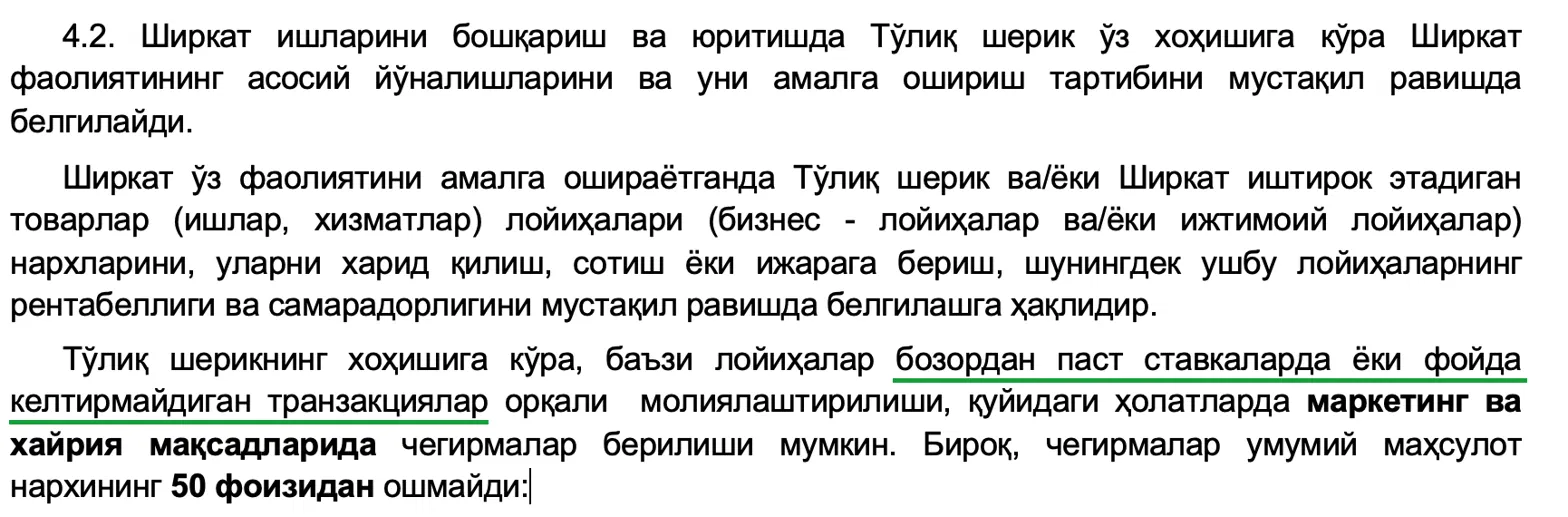
По состоянию на 31 мая 2026 года беспроцентный долг управляющей компании перед фондом составлял 2,97 млн долларов США и финансировался в основном за счёт свободных средств фонда (примерно 3% от текущего портфеля). Обычно финансовый департамент нашей компании держит 3% средств в виде свободных средств для ликвидности. Это финансирование осуществлялось компанией как бизнес-решение на условиях оферт, действовавших в тот период, и тогда не было понимания того, что такая практика некорректна с точки зрения шариата. Кроме того, эта практика описана в третьем абзаце пункта 4.2 Публичной оферты от 28.01.2025, утверждённой ООО «IFCB».
Следует также отметить, что взаимная поддержка компаний не была односторонней: управляющая компания также долгое время поддерживала фонд. Например, не взимались роялти за пользование платформой, а для привлечения новых инвесторов были введены льготные тарифы, невыгодные для самой управляющей компании.
Ревизионная комиссия провела аудит и признала практику предоставления займов управляющей компании из средств фонда некорректной; в июле она была полностью прекращена, и в настоящее время эти средства обеспечены акциями IMAN Holding. Имеющиеся долги будут полностью возвращены фонду в течение 6 месяцев начиная с ноября. Мы будем отчитываться о ходе возврата.
3. Признание дохода и дивиденды
Возражение ООО «IFCB»:
Признание дохода до фактического получения денежных средств и выплата дивидендов на этой основе.
Прибыль (маржа) по сделкам BNPL используется как основа для расчёта ежемесячных дивидендов уже в момент её признания — до того, как клиент фактически произвёл оплату; то есть установлено, что инвесторам выплачивались дивиденды за счёт ещё не полученных денежных средств.
Наш ответ:
С июля компания перешла на учёт по МСФО (Международным стандартам финансовой отчётности). Предыдущие периоды велись по национальным стандартам бухгалтерского учёта Узбекистана; с момента основания компании общий объём продаж составил 2 041 153 833 796 сумов.
В рамках этих стандартов договоры рассрочки были двух видов: мурабаха и финансовая аренда. По мурабахе, согласно этим стандартам, расходы (включая налоги) и доходы признаются в том же месяце, в котором совершена продажа.
По финансовой аренде доходы признаются ежемесячно. Кроме того, из ежемесячно признаваемой прибыли формируется резерв на риски, которые могут возникнуть в будущем. Этими резервами управляют департаменты рисков и финансов компании. Этот резерв называется IRR-резерв (Investment Risk Reserve — резерв защиты инвестиций от рисков).
На сегодняшний день общее количество подписанных договоров составляет 285 952, из них 195 061 активны.
Из них:
- Финансовая аренда — 45 161 договор, из них 11 252 активны и принесут доход в будущем.
- Мурабаха (купля-продажа) — 240 791 договор, из них 183 809 активны и принесут доход в будущем.
Эти договоры составляют портфель продаж в рассрочку на сумму 1 105 778 629 924 сумов, при этом разница по сравнению с портфелем инвесторов (965 024 883 309 сумов) равна 140,75 млрд сумов.
«Личные» покупки
В видеообращении и опубликованных материалах также содержатся обвинения в том, что средства якобы необоснованно тратились на личные покупки. Ниже вы можете ознакомиться с заявлением по этим вопросам.
4. Mercedes-Benz S500
Возражение ООО «IFCB»:
Сомнительные операции (вероятность конфликта интересов).
10 апреля 2026 года средства инвесторов в размере 128 000 долларов были переведены со счёта Коммандитного товарищества на счёт ООО «FOUNDERS TRUST 1» на основании договора консорциума, который был подписан за день до платежа — 9 апреля 2026 года. Сумма близка к рыночной стоимости автомобиля Mercedes S500. Учредитель и руководитель этого ООО является сотрудником Компании. Установлено, что на эти средства был приобретён автомобиль для учредителя Компании Рустама Рахматова.
Наш ответ:
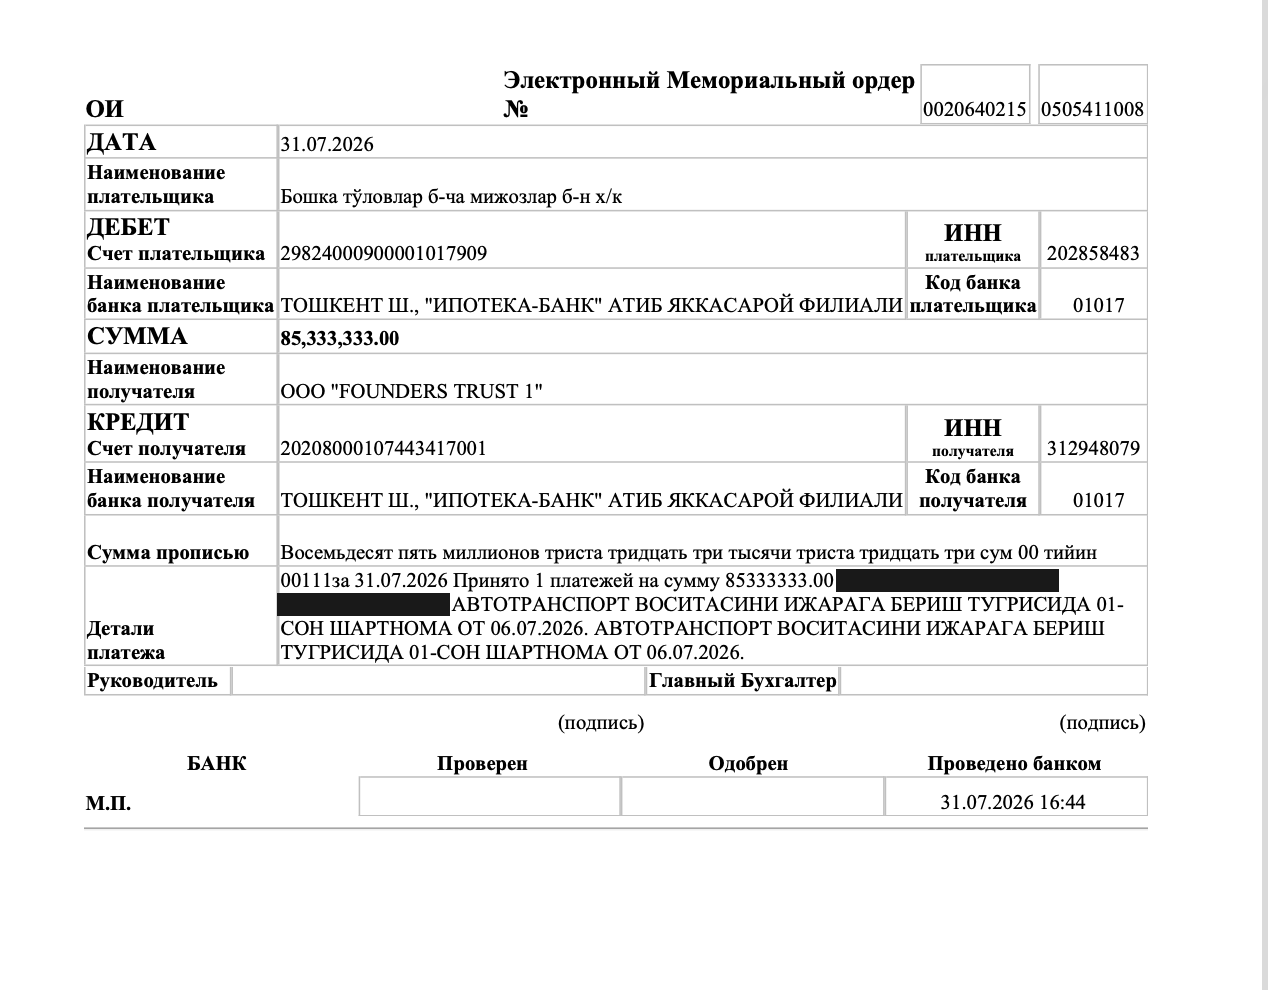
10 апреля 2026 года по инициативе Рустама Рахматова из средств фонда на основании договора консорциума (инвестиционного договора) были переведены деньги на счёт ООО «FOUNDERS TRUST 1» для покупки автомобиля. Эта компания была создана для льготного (на основе скидок) финансирования покупок наиболее активных сотрудников (преданных сотрудников, имеющих долю в компании и много работающих). Автомобиль был приобретён через эту компанию, и основной целью были потребности бизнеса. Предполагалось приобрести его от имени фонда и сдать в аренду Рустаму Рахматову по рыночной ставке (с наценкой 12% в долларах США).
Сделка была заключена в рамках пункта 4.2 действовавшей тогда оферты от 28 января 2025 года: этот пункт давал товариществу право в отдельных случаях предоставлять финансирование по ставкам ниже рыночных — например, финансировать крупные покупки сотрудников, такие как дом и автомобиль, на основе мурабахи или финансовой аренды. Цена покупки автомобиля соответствовала рыночной.
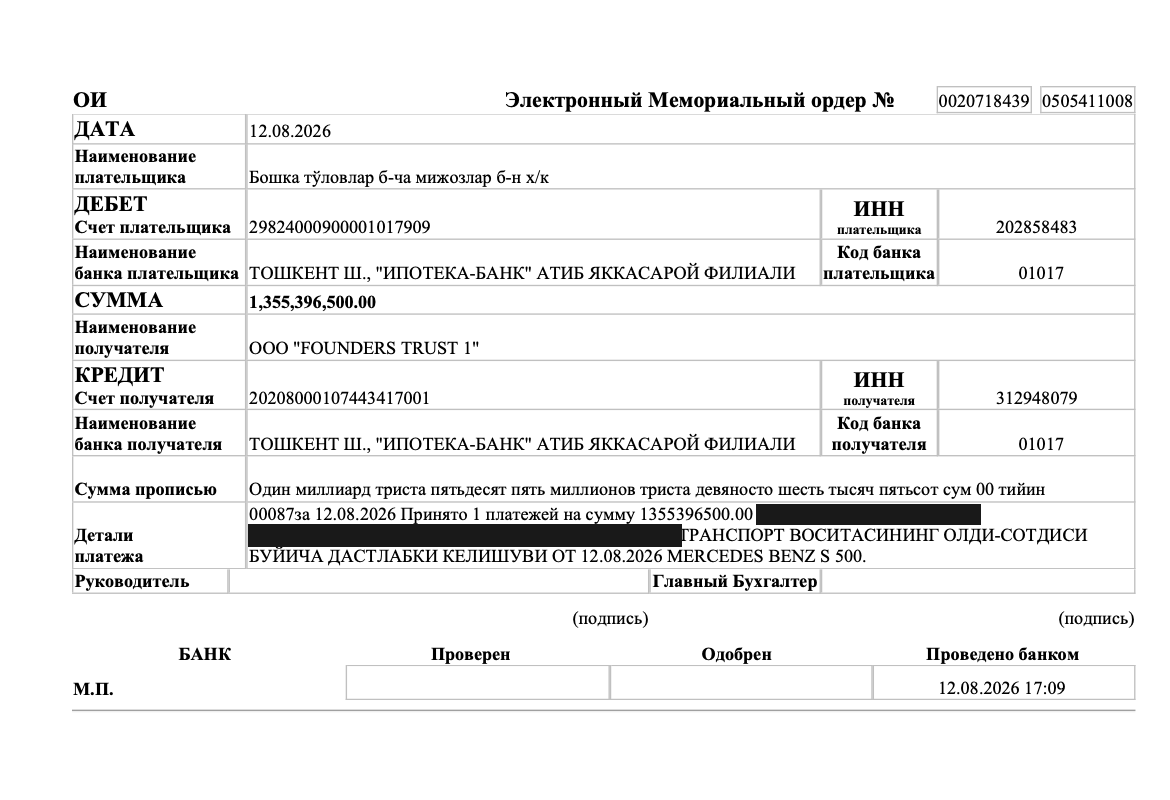
Представители консультативного совета указали, что такая структура некорректна. Причина в том, что льгота, предусмотренная пунктом 4.2 оферты, предназначена только для сотрудников компании, а не для её долевых участников или руководителей; было подчёркнуто, что долевой участник компании не рассматривается как сотрудник. Рустам Рахматов же работал в компании одновременно и как сотрудник, и как владелец. Несмотря на это, сделка была признана недопустимой и полностью закрыта; кроме того, установленная ставка (12% годовых в долларах США) не была одобрена и была пересмотрена в сторону ставки выше среднерыночной (17% годовых в долларах США): автомобиль был продан 12 августа 2026 года, а сумма покупки и арендные платежи за период пользования полностью возвращены; кроме того, пункт, разрешающий финансирование по ставкам ниже рыночных, был исключён из оферты.
Таким образом, средства, потраченные на покупку, полностью возвращены, и этот вопрос закрыт.
Подтверждающие документы:
5. BYD Champion
Возражение в решении Ревизионной комиссии № 1 (вопрос 2):
Установлено, что учредитель общества Р. Рахматов приобрёл автомобиль марки «BYD Champion» на основании договора купли-продажи с условием оплаты в рассрочку, заключённого 1 декабря 2023 года. По условиям договора наличная цена автомобиля составляла 420 000 000 (четыреста двадцать миллионов) сумов, а в связи с условием оплаты в рассрочку на 36 (тридцать шесть) месяцев общая стоимость договора была установлена в размере 555 138 702 (пятьсот пятьдесят пять миллионов сто тридцать восемь тысяч семьсот два) сума. При заключении договора была внесена предоплата в размере 120 000 000 (сто двадцать миллионов) сумов.
Последний платёж по договору был произведён 4 мая 2025 года, после чего платежи полностью прекратились. По результатам проверки установлено, что процесс взыскания платежей по договору был остановлен из-за технической ошибки, а также невнимательности казначея и Р. Рахматова (отсутствия надлежащего контроля над платежами). Вследствие этого на протяжении более года не поступали платежи, которые должны были поступить в Коммандитное товарищество и быть распределены инвесторам, и инвесторы были лишены причитающейся прибыли (дохода).
На дату принятия настоящего решения задолженность по просроченным платежам составляет 306 504 224,73 сума; общая задолженность, подлежащая оплате до окончания срока договора 5 декабря 2026 года, равна 366 940 156,73 сума.
Наш ответ:
1 декабря 2023 года Рустам Рахматов приобрёл автомобиль BYD Champion на основании договора с оплатой в рассрочку на 36 месяцев. Этот договор тогда впервые был запущен в тестовом режиме именно с Рустамом Рахматовым.
Созданная компанией Ревизионная комиссия в ходе внутренней проверки выявила задержку в графике платежей по этому договору.
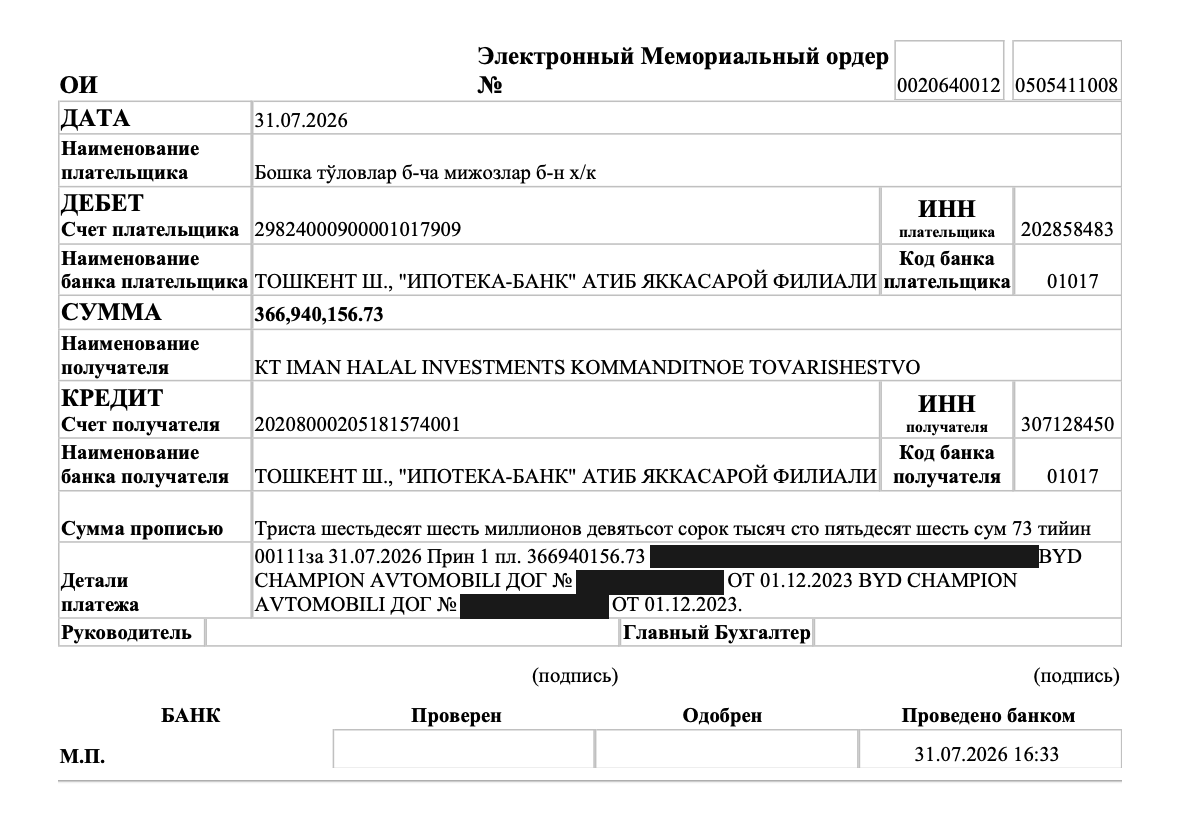
После решения комиссии 31 июля 2026 года Рустам Рахматов досрочно и полностью погасил всю оставшуюся задолженность по договору — 366 940 156,73 сума. Средства поступили непосредственно на счёт фонда, договор полностью закрыт.
Подтверждающие документы:
Другие возражения в заявлении
6. Расходы фонда и расходы на управление
Возражение ООО «IFCB»:
Резкое сокращение дивидендов, распределяемых инвесторам, в результате включения в состав расходов Коммандитного товарищества расходов, относящихся к деятельности Управляющей компании. Среди расходов, классифицированных как «операционные расходы Коммандитного товарищества», — заработная плата в среднем 300 тысяч долларов в месяц, маркетинг до 124 тысяч долларов в месяц, скоринг, транзакционные комиссии и прочее.
Согласно статье 29 Закона «О хозяйственных товариществах», обязанность по управлению Коммандитным товариществом принадлежит ООО (Полному товарищу). Под управлением понимается, что ООО управляет им своим персоналом и за свой счёт. Это включает все такие функции, как принятие инвестиционных решений, административное управление фондом, комплаенс и контроль. Поэтому оформление управленческого персонала (выполняющего указанные функции) на Коммандитное товарищество и покрытие его заработной платы за счёт фонда Коммандитного товарищества противоречит самой сути обязанности по управлению, предусмотренной статьёй 29 Закона.
Кроме того, ни Учредительный договор, ни Публичная оферта, заключённая с инвесторами, не предусматривают осуществления таких расходов за счёт Коммандитного товарищества. Следовательно, нет никаких оснований покрывать расходы на сотрудников, выполняющих функцию управления, за счёт Коммандитного товарищества.
Наш ответ:
Статья 29 Закона «О хозяйственных товариществах» устанавливает, что коммандитным товариществом управляют полные товарищи, однако не предусматривает обязательного покрытия расходов на управление за собственный счёт полного товарища. Порядок распределения расходов определяется учредительным договором и офертой.
Расходы, связанные с деятельностью фонда, ведутся на основе мудорабы и делятся на два вида.
- Расходы, связанные с продажами (direct) — зарплаты и бонусы сотрудников отдела продаж, зарплаты и бонусы сотрудников по взысканию, бонусы партнёрским магазинам и расходы на совместный маркетинг, performance-маркетинг (расходы, непосредственно направленные на привлечение клиентов), расходы на скоринг и взыскание. Эти расходы непосредственно связаны с договорами рассрочки и инвестиционными договорами, поэтому они считаются расходами фонда.
- Расходы, связанные с управлением (indirect) — разработка программного обеспечения (IT), создание моделей для скоринга (управление рисками), финансовая и маркетинговая команды, управление брендом и организация мероприятий. Это задача управляющей компании, и эти расходы должны покрываться только за счёт управляющей компании.
Ранее расходы, связанные с инвестиционными договорами, считались продажами (invest sales) и покрывались непосредственно за счёт фонда. После того как ООО «IFCB» на основании решения по аудиту указало на некорректность этого, было принято решение о необходимости прозрачного разделения расходов между договорами рассрочки и инвестиционными договорами. В настоящее время работа в этом направлении ведётся. Эти процессы будут исправлены в течение 3 месяцев начиная с ноября.
7. Расходы, признанные не относящимися к фонду
Возражение ООО «IFCB»:
Более 60 процентов общих расходов было израсходовано на деятельность и продукты, не имеющие непосредственного отношения к деятельности Коммандитного товарищества.
Например, на проведение церемонии запуска Imanum 5.0 было потрачено 144 000 долларов США, на частный банкинг — 187 000 долларов США. Такие расходы связаны с развитием бренда, маркетинга и непрофильных направлений Управляющей компании и не входят непосредственно в рамки деятельности Коммандитного товарищества по привлечению и управлению средствами инвесторов.
Наш ответ:
IMANUM 5.0 — мероприятие, состоявшееся 18 июня 2026 года, на котором были представлены новые сервисы холдинга.
Общие расходы на мероприятие составили 833 122 120 сумов (около 70 тысяч долларов США). Из них только 40 020 000 сумов (около 3,4 тысячи долларов, то есть 4,8%) — расходы на рекламу приложения — были оплачены за счёт фонда, а остальные 793 102 120 сумов полностью покрыты за счёт управляющей компании. Именно через это приложение инвесторы вкладывают средства в фонд, а клиенты пользуются услугой рассрочки, поэтому часть, оплаченная фондом, считается расходом на продажи.
Расходы по направлению Private banking связаны с обслуживанием инвесторов. Поскольку инвесторы привлекаются именно в фонд, изначально предполагалось, что эти расходы будут покрываться за счёт фонда. После совместного изучения с ООО «IFCB» было принято решение, что эти расходы относятся к управляющей компании.
Поэтому эта сумма оформляется как продажа на основе договора мурабаха: фонд финансирует покупку для управляющей компании, а управляющая компания приобретает её в рассрочку на 24 месяца со среднерыночной наценкой (20% годовых). То есть вопрос полностью урегулирован.
8. IRR-резерв
Возражение ООО «IFCB»:
Пополнение резервного фонда «IRR» сверх установленного договором лимита искусственно снижает текущие дивиденды инвесторов.
Согласно инвесторскому соглашению, в резервы не может направляться более 5 процентов распределяемого дохода. Однако фактически в мае примерно 23 процента, а в июне примерно 50 процентов дохода было удержано для пополнения IRR-резерва.
Наш ответ:
В мае и июне 2026 года отчисления в IRR-резерв превысили установленный договором лимит в 5%. Это ошибка, допущенная сотрудником, имевшим полномочия принимать решения по финансам и рискам; она была совершена без ведома руководства компании и шариатского совета. Целью было быстрее пополнить IRR-резерв (резерв защиты от рисков) на будущее. С этим сотрудником мы расстались в начале августа.
С июля компания осуществляет отчисления в пределах установленного договором лимита 5%, и принято решение, что подобная ситуация больше не повторится.
Заключение
Текущее положение по вопросам, выявленным в июле:
- В июле финансы и бухгалтерия переведены на международные стандарты, и выявлена ожидаемая в будущем прибыль в размере 140 млрд сумов.
- В октябре транзакции между компаниями в размере 3% обеспечены акциями Холдинга.
- В течение июля–августа 2 договора аренды автомобилей полностью закрыты на основании шариатского заключения о том, что с точки зрения исламских финансов они недопустимы для владельца бизнеса, а средства вместе с арендными платежами возвращены в фонд.
- В июле прекращена практика предоставления займов управляющей компании из средств фонда и покрытия расходов на управление за счёт фонда.
- В июле отчисления в IRR-резерв возвращены в рамки договора.
Дальнейшие шаги:
- Рустам Рахматов объявит о передаче управления опытным специалистам и продолжит деятельность в качестве члена Наблюдательного совета. Председатель и члены Наблюдательного совета будут объявлены в ближайшие дни.
- Компания приняла решение о создании Шариатского совета из 3 учёных. Кроме того, подписан договор с международной аудиторской компанией Usmani’s и начат внешний шариатский аудит. Также начата работа по привлечению международных независимых финансовых аудиторов. После завершения аудита результаты будут опубликованы в полном объёме.
- Принято решение о полной регистрации состава акционеров Холдинга и инвесторов, вошедших на основании договоров SAFE; это будет сделано в течение 1 месяца.
С уважением, Наблюдательный совет IMAN Holding