
E’TIROZLAR BO‘YICHA RASMIY BAYONOT
Hurmatli investorlar!
«ISLAMIC FINANCE CONSULTING BOARD» MChJ kompaniyasi e’lon qilgan hujjatlar 2026-yil iyulida kompaniyamizda o‘tkazilgan navbatdagi audit natijalariga oid. Ushbu tekshiruv kompaniyaning o‘z tashabbusi bilan, maslahat kompaniyasi vakillari ishtirokida o‘tkazilgan. Audit natijasida faoliyatdagi ba’zi kamchiliklar aniqlangan va ushbu kamchiliklarni bartaraf etish maqsadida Taftish komissiyasi tuzilgan.
Auditda aniqlangan masalalarning aksariyati kompaniya tomonidan amaldagi oferta asosida qabul qilingan biznes qarorlariga tegishli. O‘sha paytda bu qarorlarning shariat nuqtai nazaridan to‘g‘ri emasligi haqida tushuncha bo‘lmagan. Audit natijasida ular ko‘rsatib berilganidan so‘ng, tegishli amaliyotlar to‘xtatilgan. Quyida har bir masala bo‘yicha e’tiroz va ularga nisbatan bizning pozitsiyamiz yoritilgan.
20 mln AQSh dollari miqdoridagi zarar haqidagi xabar bo‘yicha
E’lon qilingan videomurojaatlarda $20 mln AQSh dollari miqdoridagi zarar haqida gapirilgan. Bu da’vo asossiz hisoblanadi, aslida holat aksincha, kompaniyaning moliyaviy holati stabil. Muroajaatda nazarda tutilgan miqdor real zarar yoki kamomad emas, balki quyidagi holatlarning bayonidir.
| № | Manba | Miqdor | Holat |
|---|---|---|---|
| 1 | NPL (qaytishidan umid qilinmaydigan qarzlar) | $3,5 mln AQSh dollari | Bu miqdor joriy portfelning 3,5% ga teng va bu ko‘rsatkich bank va moliya tashkilotlaridan ko‘ra sog‘lomroq hisoblanadi. Ularda o‘rtacha 3,8%. |
| 2 | Boshqaruv kompaniyasining fond oldidagi foizsiz majburiyatlari | $2,97 mln AQSh dollari | Ushbu qarzlar boshqaruv kompaniyasi va fond o‘rtasidagi shartnomalar asosida oldi-berdi qilingan. Barcha tranzaksiyalar shaffof. Bu qarzlar Holding ulushlari orqali kafolatlangan (bayonotning 2-bandi). |
| 3 | Savdoda nazarda tutilgan kamomad | 140 mlrd so‘m | Aslida bu pullar kamomad emas, balki kelajakda keladigan daromadlar hisoblanadi. Bu kompaniyaning foydasi investitsiya portfeli va nasiya savdo portfelining farqi bilan (ya’ni savodadgi marja bilan) isbotlanadi (bayonotning 3-bandi). |
1. BNPL portfelidagi qaytmaydigan qarzlar (NPL) bo‘yicha
“IFCB” MChJ e’tirozi:
Муаммоли кредитлар (NPL) ва кредит хавфининг яширилиши 2026 йил 31 май ҳолатига Коммандит ширкатининг BNPL портфели бўйича қайтмайдиган муаммоли қарзлар миқдори 9,5 миллион долларни ташкил этмоқда. Бу портфелнинг тахминан 17-18 фоизи муддати ўтган муаммоли карзлардан иборат эканини кўрсатади.
Bizning javobimiz:
Avvalo, muddati o‘tgan qarzlar va NPL ko‘rsatkichlarini farqlash muhim. NPL bizning kompaniya amaliyotida umuman qaytmaydigan deb topilgan qarzlarni nazarda tutadi. Biz qarzdorlar bilan 90 kunlik muddatdan keyin ham ishlashni to‘xtatmaymiz va bunday qarzlarni hisobdan chiqarmaymiz. Qarzlar esa 300 kundan keyin umidisiz deb baholanadi.
2026-yil 31-may holatiga NPL ko‘rsatkichi 58,79 mlrd so‘mni, ya’ni 618,41 mlrd so‘mlik portfelning 9,5% tashkil etgan. 01.10.2026 holatiga esa NPL 71,65 mlrd so‘mni, ya’ni 1 105,78 mlrd so‘mlik portfelning 6,5% tashkil etadi.
Ushbu risklarni qoplash uchun 31,91 mlrd so‘mlik kutilayotgan savdo yo‘qotishlari (ECL rezervlari) zaxirasi shakllantirilgan. Natijada zaxira bilan qoplanmagan risk joriy portfelning 3,5% tashkil etadi.
Bu ko‘rsatkich esa bir qator moliyaviy institutlar ko‘rsatkichidan yaxshiroq hisoblanadi (ularda o’rtacha 3,8%). Risklarni boshqarish uchun skoring va limitlar tizimi qayta ko‘rib chiqilgan, qarzlarni undirish jarayoni kuchaytirilgan va risk-menejment bo‘yicha alohida mutaxassislar jalb qilingan. Maqsad bu ko‘rsatkichni 3% tushirish.
2. Boshqaruv kompaniyasining fond oldidagi majburiyatlari
“IFCB” MChJ e’tirozi:
Коммандит ширкатинини бошқарувчи компания «Iman Halal Investments» МЧЖнинг операцион харажатлари Коммандит ширкати маблағларидан қарз олиш орқали бевосита ёпилмоқда.
Маълумотларга кўра, бошқарувчи МЧЖ ўз харажатларини қоплаш учун мунтазам равишда Коммандит ширкатидан қарз олмоқда. 2026 йил 31 май ҳолатига МЧЖнинг Коммандит ширкати олдидаги қарз қолдиғи 2,97 миллион долларни ташкил этди.
«Хўжалик ширкатлари тўғрисидаги» Қонуннинг 29-моддаси Коммандит ширкатини бошқариш ва унинг ишларини юритиш Тўлиқ шерикнинг функцияси сифатида унинг ўз ҳисобидан амалга оширилиши лозимлигини белгилайди. Коммандит ширкати маблағларининг МЧЖ бюджетидаги тақчилликни қоплаш учун мунтазам тарзда қарзга олиниши ушбу мажбуриятлар тузилмасига зид бўлиб, инвесторларнинг розилигисиз МЧЖ операцион фаолияти рискларининг инвесторларга юкланишига олиб келади. Бу эса Қонунга тўғридан-тўғри зид ҳисобланади.
Bizning javobimiz:
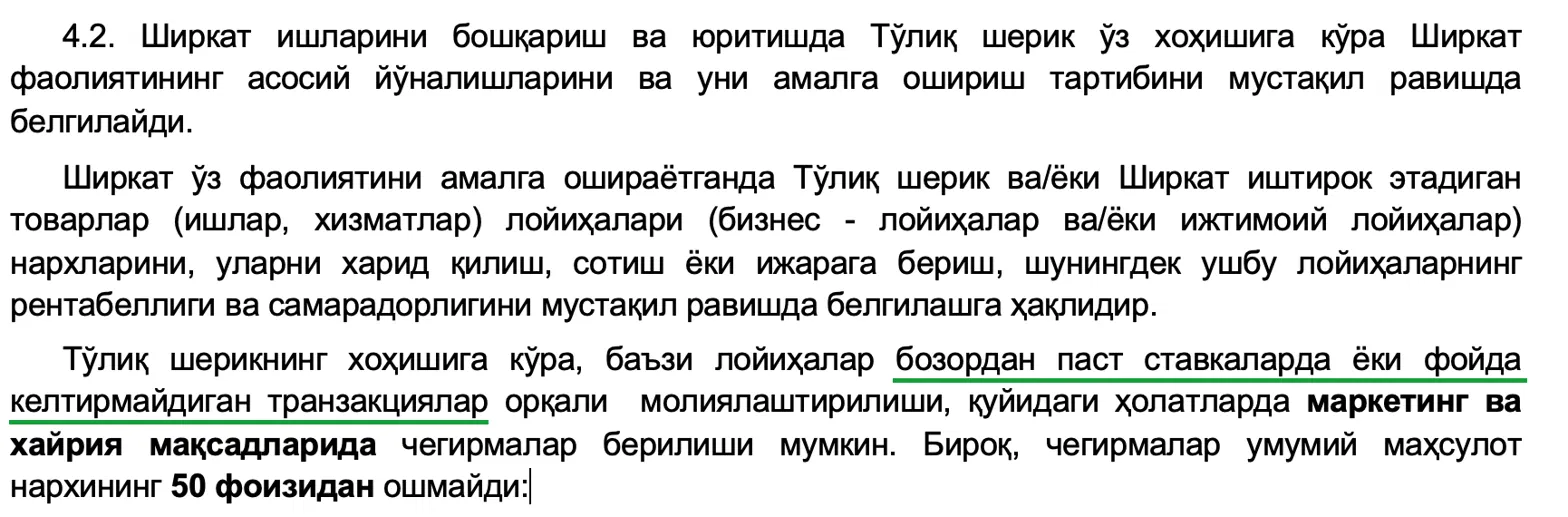
2026-yil 31-may holatiga boshqaruv kompaniyasining fond oldidagi foizsiz qarzi 2,97 mln AQSh dollarini tashkil etgan va bu asosan fonddagi bo‘sh pullar hisobiga moliyalashtirilgan (hozirgi portfelga nisbatan taxminan 3%). Odatda kompaniyamizning moliyaviy departament 3% pullarni likvidlik uchun ishsiz mablag‘lar hisobida ushlab turishadi. Bu moliyalashtirish kompaniya tomonidan o‘sha davrda amalda bo‘lgan ofertalar shartlari asosida biznes qarori sifatida amalga oshirilgan va o‘sha paytda bunday amaliyotning shariat nuqtai nazaridan to‘g‘ri emasligi haqida tushuncha bo‘lmagan. Undan tashqari “IFCB” MChJ tomonidan tasdiqlangan 28.01.2025-yil sanadagi Ommaviy ofertaning 4.2 bandi uchinchi abzasida ushbu amaliyot tavsiflangan.
Shuni ham ta’kidlash kerakki, kompaniyalarning o‘zaro yordami bir tomonlama bo‘lmagan: boshqaruv kompaniyasi ham uzoq vaqt davomida fondni qo‘llab-quvvatlab kelgan. Misol uchun, platformadan foydalanganlik uchun royalti xarajatlari olinmagan, undan tashqari yangi investorlarni rag‘batlantirish uchun boshqaruv kompaniyasining o‘zi uchun foydasiz bo‘lgan imtiyozli tariflar joriy etilgan.
Taftish komissiyasi tomonidan audit o‘tkazib, fond mablag‘laridan boshqaruv kompaniyasiga qarz berish amaliyoti noto‘g‘ri ekanligi tan olingan va iyul oyida to‘liq to‘xtatilgan va hozirda bu mablag‘lar IMAN Holding aksiyalari orqali kafolatlangan. Mavjud qarzlar noyabr oyidan boshlab 6 oy ichida fondga to‘liq qaytariladi. Qaytarish jarayoni haqida hisobot berib boramiz.
3. Daromadni tan olish va dividendlar
“IFCB” MChJ e’tirozi:
Даромаднинг пул маблағлари ҳали олинмасдан туриб тан олиниши ва дивидендларнинг шу асосда тўланиши.
BNPL битимлари бўйича фойда (маржа) мижоз томонидан ҳақиқатда тўлов амалга оширилишидан олдин тан олинган пайтдаёқ ойлик дивидендларни ҳисоблаш учун асос сифатида ишлатилади; яъни инвесторларга ҳали олинмаган пул маблағлари ҳисобидан дивиденд тўланганлиги аниқланди.
Bizning javobimiz:
Iyul oyidan boshlab kompaniya IFRS (xalqaro moliyaviy hisobot standartlari) bo‘yicha hisob yuritishga o‘tdi. Oldingi davrlar esa O‘zbekiston milliy buxgalteriya standartlari asosida yuritilgan va kompaniya asos solingandan buyon umumiy 2 041 153 833 796 so‘mlik savdo qilingan.
Mazkur standartlar asosida nasiya shartnomalar ikki turda bo‘lgan: murobaha va moliyaviy ijara. Murobaha bo‘yicha ushbu standartlar bo‘yicha xarajatlar (shu jumladan soliqlar ham) va daromadlar savdo qilingan oyning o‘zida tan olinadi.
Moliyaviy ijara bo‘yicha esa daromadlar oyma-oy tan olinadi. Undan tashqari oyma-oy tan olingan foydalardan kelajakda kelib chiqishi mumkin bo‘lgan risklar uchun rezerv shakllanadi. Bu rezervlar kompaniya risk va moliya departamenti tomonidan boshqariladi. Bu rezerv IRR-rezerv deb nomlanadi (Investment Risk Reserve – investitsiyalarni xatardan himoyalash zaxirasi).
Shu kungacha imzolangan shartnomalarning umumiy soni 285 952 tani tashkil etadi, ulardan 195 061 tasi faol.
Bundan:
- Moliyaviy ijara – 45 161 shartnoma ulardan 11 252 tasi faol va kelajakda daromad keltiradi.
- Murobaha (oldi-sotdi) – 240 791 shartnoma ulardan 183 809 tasi faol va kelajakda daromad keltiradi.
Bu shartnomalar 1 105 778 629 924 so‘mlik nasiya savdo portfelini tashkil qiladi, bunda investorlar portfeli (965 024 883 309 so‘m) bilan solishtirgandagi farq 140,75 mlrd so‘mga teng.
“Shaxsiy” xaridlar
Videomurojaat va e’lon qilingan materiallarda go‘yoki pullar shaxsiy xaridlar uchun asossiz sarflangan degan ayblovlar ham bor. Quyida ushbular bo‘yicha bayonot bilan tanishishingiz mumkin.
4. Mercedes-Benz S500
“IFCB” MChJ e'tirozi:
Шубҳали операциялар (манфаатлар тўқнашуви эҳтимоли).
2026 йил 10 апрелда инвесторлар маблағлари Коммандит ширкати ҳисоб-рақамидан «FOUNDERS TRUST 1» МЧЖ ҳисоб-рақамига консорциум шартномаси асосида 128 000 доллар миқдорида пул ўтказилган, бу шартнома эса тўловдан бир кун олдин, 2026 йил 9 апрелда имзоланган. Сумма Mercedes S500 русумли автомобилнинг бозор нархига яқин. Ушбу МЧЖнинг таъсисчиси ва раҳбари Компаниянинг ходими ҳисобланади. Мазкур маблағга Компания таъсисчиси Рустам Рахматов учун автомобиль харид қилинганлиги аниқланди.
Bizning javobimiz:
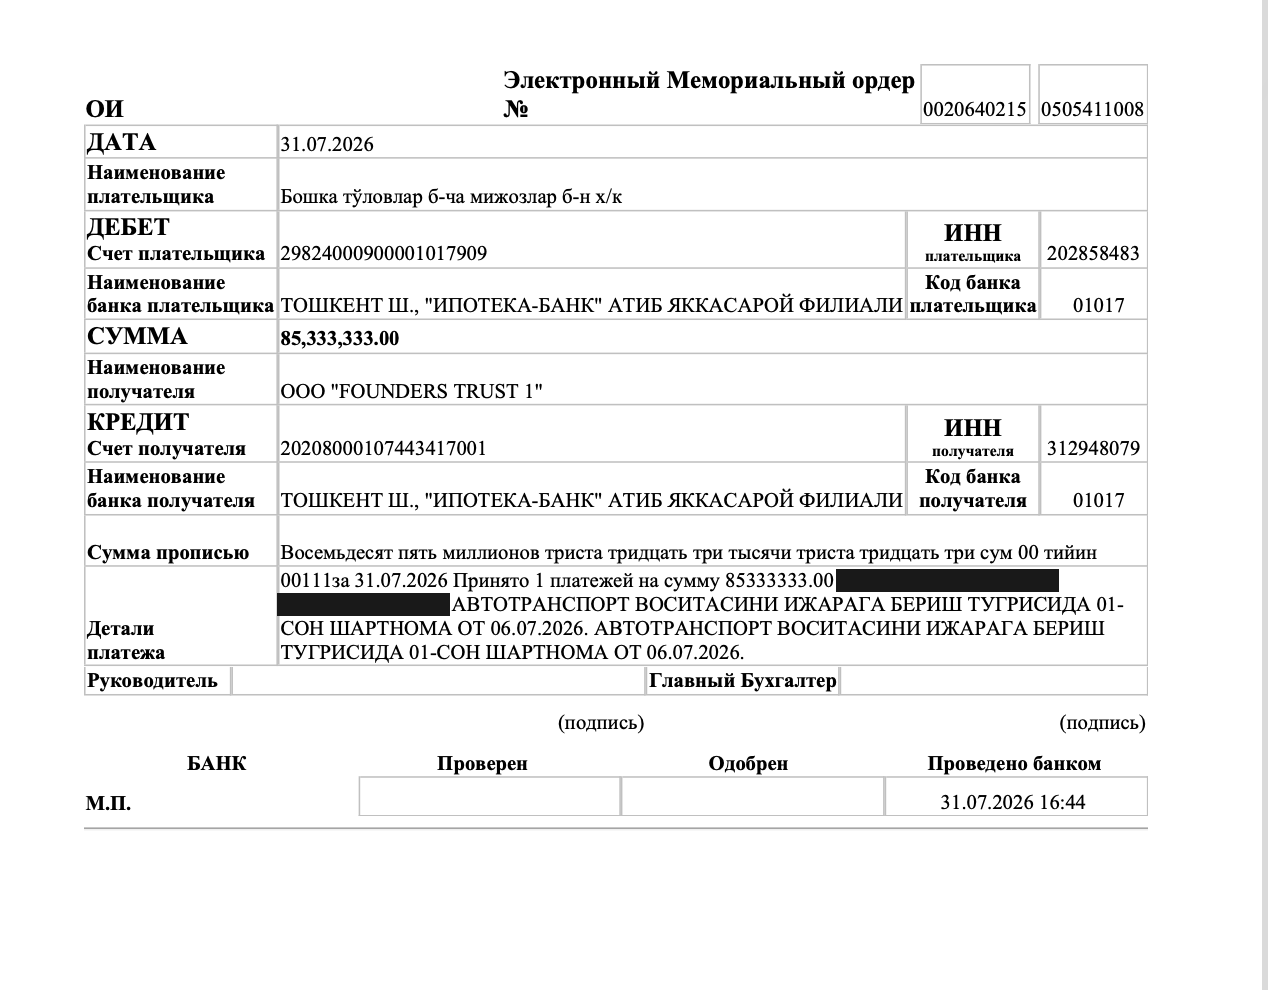
2026-yil 10-aprelda Rustam Rahmatov tashabbusi bilan fond mablag‘laridan konsorsium (investitsiya) shartnomasi asosida «FOUNDERS TRUST 1» MChJ hisob-raqamiga avtomobil xaridi uchun pul o‘tkazilgan. Ushbu kompaniya eng faol xodimlar (kompaniyada ulushi bor va ko‘p mehnat qiladigan sodiq xodimlar) uchun imtiyozli ravishda (chegirmalar asosida) xaridlarni moliyalashtirish uchun ochilgan. Avtomobil shu kompaniya orqali xarid qilingan bo‘lib, bundan asosiy maqsad biznes ehtiyojlari bo‘lgan. Uni fond nomidan xarid qilib Rustam Rahmatovga bozor stavkasi (AQSh dollarida 12% ustama bilan) ijaraga berish ko‘zda tutilgan edi.
Bitim o'sha paytda amalda bo'lgan 2025-yil 28-yanvardagi ofertaning 4.2-bandi doirasida tuzilgan: ushbu band shirkatga ayrim hollarda bozordan past stavkalarda moliyalashtirish huquqini bergan – masalan murobaha yoki moliyaviy ijara asosida xodimlarning uy va mashina kabi katta xaridlarini moliyalashtirish. Avtomobilning xarid narxi bozor narxiga mos bo‘lgan.
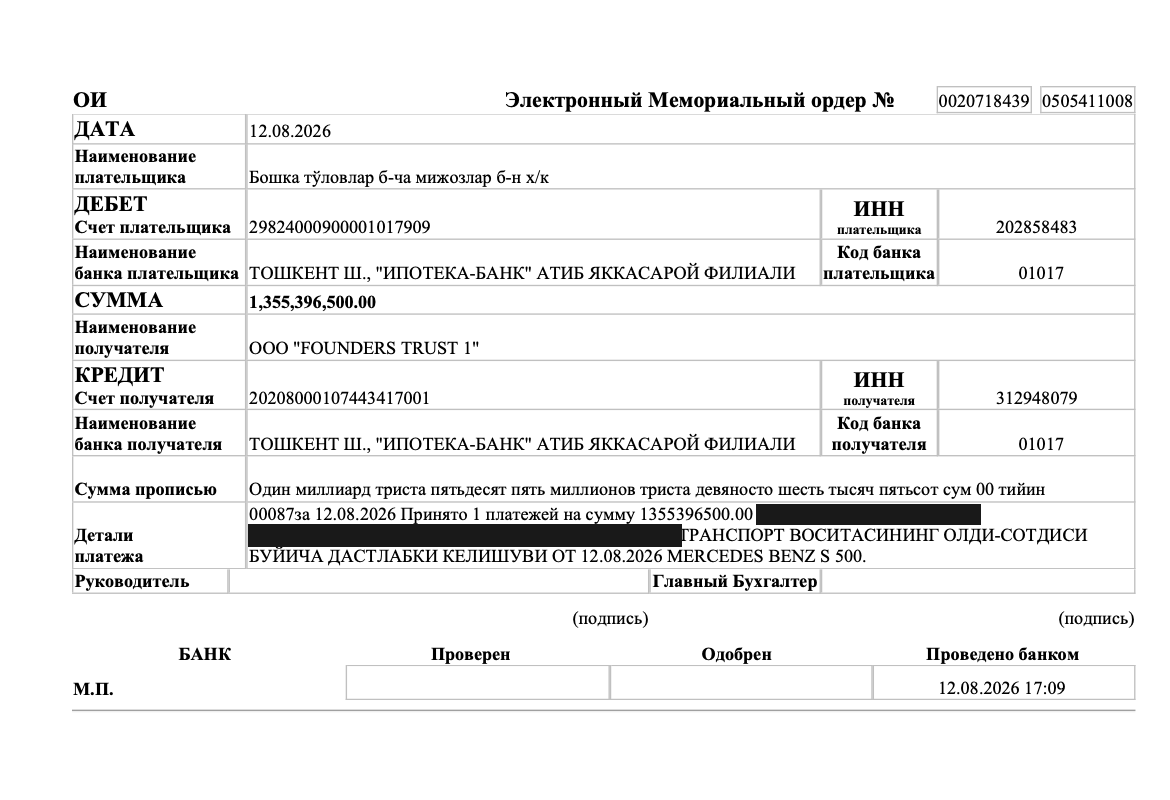
Maslahat kengashi vakillari bunday tuzilma to‘g‘ri emasligini bildirishdi. Bunga sabab – ofertaning 4.2-bandida nazarda tutilgan imtiyoz kompaniya ulushdorlari yoki rahbarlari emas, balki faqatgina kompaniyaning xodimlari uchun ekani, kompaniya ulushdori esa xodim sifatida ko‘rilmasligi ta’kidlangan. Rustam Rahmatov esa kompaniyada ham xodim, ham kompaniya egasi sifatida faoliyat yuritgan. Bunga qaramay, bitim nojoiz deb topildi va to‘liq yopildi, undan tashqari belgilangan stavka (yiliga AQSH dollarida 12%) ma’qullanmadi va bozordagi o‘rtachadan balandroq stavka qayta belgilandi (yiliga AQSH dollarida 17%): avtomobil 2026-yil 12-avgustda sotildi va xarid summasi hamda foydalanilgan davr uchun ijara to‘lovlari to'liq qaytarildi; undan tashqari bozordan past stavkalarda moliyalashtirishga ruxsat beruvchi band ofertadan olib tashlandi.
Shunday qilib, xarid uchun sarflangan mablag' to'liq qaytarilgan va bu masala yopilgan.
Tasdiqlovchi hujjatlar:
5. BYD Champion
Taftish komissiyasining 1-son qaroridagi e'tiroz (2-masala):
Jamiyat ta'sischisi R.Rahmatov tomonidan 2023-yil 1-dekabrda tuzilgan muddatli to'lov (bo'lib to'lash) sharti bilan oldi-sotdi shartnomasi asosida «BYD Champion» rusumli avtomobil xarid qilinganligi aniqlandi. Shartnoma shartlariga ko'ra, avtomobilning naqd narxi 420 000 000 (to'rt yuz yigirma million) so'mni tashkil etib, to'lov 36 (o'ttiz olti) oy muddatga bo'lib to'lash sharti bilan belgilanganligi munosabati bilan shartnomaning umumiy qiymati 555 138 702 (besh yuz ellik besh million bir yuz o'ttiz sakkiz ming yetti yuz ikki) so'm etib belgilangan. Shartnoma tuzilgan paytda 120 000 000 (bir yuz yigirma million) so'm miqdorida oldindan to'lov amalga oshirilgan.
Shartnoma bo'yicha oxirgi to'lov 2025-yil 4-mayda amalga oshirilgan bo'lib, undan keyin to'lovlar to'liq to'xtab qolgan. Tekshiruv natijalariga ko'ra, texnik xato hamda g'aznachi va R.Rahmatovning e'tiborsizligi (to'lovlar ustidan lozim darajada nazorat olib borilmaganligi) sababli shartnoma bo'yicha to'lovlarni undirish jarayoni to'xtab qolganligi aniqlandi. Buning oqibatida bir yildan ortiq davr mobaynida Kommandit shirkatiga tushishi va investorlarga taqsimlanishi lozim bo'lgan to'lovlar amalga oshirilmay, investorlar tegishli foyda (daromad)dan mahrum bo'lgan.
Ushbu qaror qabul qilingan sanaga qadar muddati o'tgan to'lovlar bo'yicha qarzdorlik 306 504 224,73 so'mni tashkil etadi; shartnoma muddati tugaydigan 2026-yil 5-dekabrga qadar to'lanishi lozim bo'lgan umumiy qarzdorlik esa 366 940 156.73 so'mga teng.
Bizning javobimiz:
2023-yil 1-dekabrda Rustam Rahmatov BYD Champion avtomobilini 36 oylik muddatli to‘lov shartnomasi asosida xarid qilgan. Ushbu shartnoma o‘sha paytda ilk bor test ravishda Rustam Rahmatov bilan yo‘lga qo‘yilgan.
Kompaniya tomonidan tashkil etilgan Taftish komissiyasi ichki tekshiruv davomida ushbu shartnoma bo‘yicha to‘lovlar jadvalida kechikish borligini aniqladi.
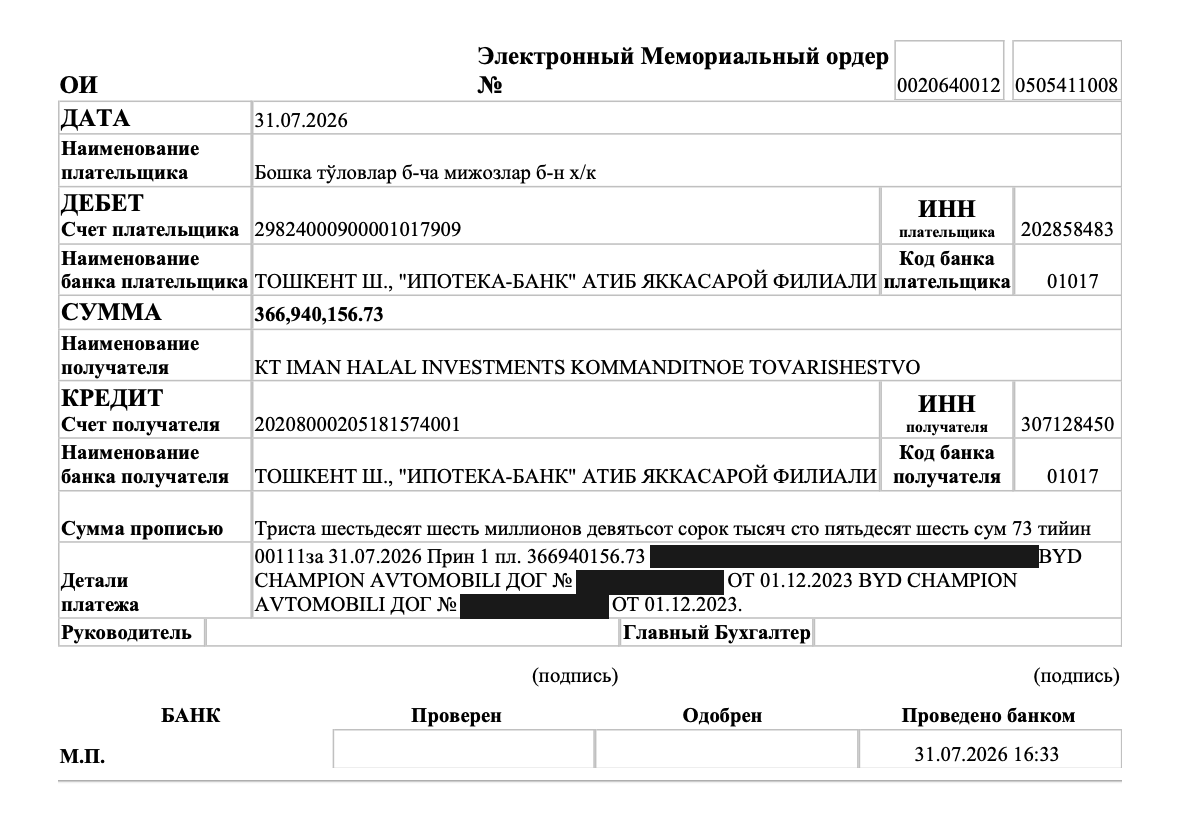
Komissiya qaroridan so‘ng 2026-yil 31-iyulda Rustam Rahmatov shartnoma bo‘yicha qolgan butun qarzdorlikni — 366 940 156,73 so‘mni — muddatidan oldin to‘liq to‘ladi. Mablag‘ to‘g‘ridan-to‘g‘ri fond hisob-raqamiga kelib tushgan, shartnoma to‘liq yopilgan.
Tasdiqlovchi hujjatlar:
Bayonotdagi boshqa e’tirozlar
6. Fond xarajatlari va boshqaruv xarajatlari
“IFCB” MChJ e’tirozi:
Коммандит ширкати харажатлари таркибига Бошқарув компанияси фаолиятига оид харажатларни киритилиши натижасида инвесторларга ажратиладиган дивидендлар миқдорининг кескин камайиши «Коммандит ширкати операцион харажатлари» сифатида таснифланган харажатларга иш ҳақи ойига ўртача 300 минг доллар, маркетинг ойига 124 минг долларгача, скоринг, транзакция комиссиялари ва бошқалар бор.
«Хўжалик ширкатлари тўғрисида»ги Қонуннинг 29-моддасига кўра Коммандит ширкатини бошқариш мажбурияти МЧЖга (Тўлиқ шерикка) тегишли. Бошқарув деганда МЧЖ уни ўз персонали билан, ўз ҳисобидан бошқариши тушунилади. Бу инвестиция қарорларини қабул қилиш, фондни маъмурий бошқариш, комплаенс ва назорат каби функцияларнинг барчасини ўз ичига олади. Шу боис, бошқарув ходимлари (юқоридаги функцияларни бажарувчи персонал) Коммандит ширкати номига расмийлаштирилиши ва уларнинг иш ҳақининг Коммандит ширкати фонди ҳисобидан қопланиши – Қонуннинг 29-моддасида назарда тутилган бошқарув мажбуриятининг моҳиятига зиддир.
Бундан ташқари, на Таъсис шартномасида, на инвесторлар билан тузилган Оммавий офертада бундай харажатларнинг Коммандит ширкати ҳисобидан амалга оширилиши белгиланмаган. Демак, бошқарув функциясини бажарувчи ходимларнинг харажатини Коммандит ширкати ҳисобидан қоплаш учун ҳеч қандай асос мавжуд эмас.
Bizning javobimiz:
«Xo‘jalik shirkatlari to‘g‘risida»gi Qonunning 29-moddasi kommandit shirkatni to‘liq sheriklar boshqarishini belgilaydi, biroq boshqaruv xarajatlari to‘liq sherikning o‘z hisobidan qoplanishi shartligini nazarda tutmaydi. Xarajatlarni taqsimlash tartibi taʼsis shartnomasi va oferta bilan belgilanadi.
Fond faoliyati bilan bog‘liq xarajatlar Mudoraba asosida yurg’izilib kelib ikki turga bo‘linadi.
- Sotuv bilan bog‘liq xarajatlar (direct) — savdo bo‘limi xodimlarining oylik va bonuslari, qabz amaliyotidagi xodimlarning oylik va bonuslari, hamkor do‘konlarga taqdim etiladigan bonuslar va qo‘shma marketing xarajatlari, performance-marketing (bevosita mijozlar jalb qilishga yo‘naltirilgan xarajatlar), skoring va undiruv xarajatlari. Bu xarajatlar bevosita nasiya va investitsiya shartnomalari bilan bog‘liq, shuning uchun ular fond xarajati hisoblanadi.
- Boshqaruv bilan bog‘liq xarajatlari (indirect) — dasturiy ta’minotni ishlab chiqish (IT), skoring uchun modellar yaratish (risklarni boshqarish), moliya va marketing jamoalari, brend boshqaruvi va tadbirlarni tashkil etish xarajatlari. Bu boshqaruv kompaniyasining vazifasi va ular faqat boshqaruv kompaniyasi hisobidan qoplanishi lozim.
Ilgari investitsiya shartnomalari bilan bog‘liq xarajatlar savdo deb hisomlanga (invest sales) va bevosita fond hisobidan qoplangan. “IFCB” MChJ audit qarori asosida buni notog’riligini ko‘rsatganidan so‘ng xarajatlarni nasiya va investitsiya shartnomalari o‘rtasida shaffof ajratish lozim degan qarorga kelindi. Hozirgi kunda bu yo‘nalishda ishlar olib borilmoqda. Bu jarayonlar noyabr oyidan boshlab 3 oy muddat ichida to‘g‘rilanadi.
7. Fondga aloqador bo‘lmagan deb topilgan xarajatlar
“IFCB” MChJ e’tirozi:
Умумий харажатларнинг 60 фоизидан зиёди бевосита Коммандит ширкати фаолиятига алоқаси бўлмаган фаолият ва маҳсулотларга ишлатилган.
Масалан, Imanum 5.0 очилиш маросимини ўтказиш учун 144,000 АҚШ доллари, хусусий банкинг учун 187,000 АҚШ доллари сарфланган. Бундай харажатлар Бошқарувчи компаниянинг бренди, маркетинги ва профилга мос бўлмаган йўналишларининг ривожланишига алоқадор бўлиб, бевосита Коммандит ширкатининг инвесторлар маблағларини жалб қилиш ва бошқариш бўйича фаолияти доирасига кирмайди.
Bizning javobimiz:
IMANUM 5.0 — 2026-yil 18-iyunda bo‘lib o‘tgan tadbir hisoblanadi, unda xoldingning yangi xizmatlari taqdim etilgan.
Tadbirning umumiy xarajatlari 833 122 120 so‘mni (taxminan 70 ming AQSh dollari) tashkil etgan. Shundan faqat 40 020 000 so‘mi (taxminan 3,4 ming dollar, ya’ni 4,8 foizi) — ilovani reklama qilish xarajatlari — fond hisobidan to‘langan, qolgan 793 102 120 so‘mi esa to‘liq boshqaruv kompaniyasi hisobidan qoplangan. Investorlar aynan shu ilova orqali fondga mablag' kiritadi, mijozlar esa bo'lib to'lash xizmatidan foydalanadi, shu sababli fond to‘lagan qism sotuv xarajati hisoblanadi.
Private banking yo‘nalishi bo‘yicha xarajatlar investorlarga xizmat ko‘rsatish bilan bog‘liq. Investorlar aynan fondga jalb qilinganligi sababli dastlab bu xarajatlar fond hisobidan qoplanishi ko‘zda tutilgan. “IFCB” MChJ bilan birgalikda o‘rganib chiqilgandan so‘ng bu xarajatlar boshqaruv kompaniyasiga tegishli ekani to‘g‘risida qarorga kelindi.
Shu sababli ushbu summa Murobaha shartnomasi asosidagi savdo sifatida rasmiylashtiriladi: fond boshqaruv kompaniyasi uchun xaridni moliyalashtiradi, boshqaruv kompaniyasi esa uni bo‘lib to‘lash asosida, bozordagi o‘rtacha ustama (yillik 20%) bilan 24 oyga xarid qiladi. Yani masala, to’laqon tog’irlandi.
8. IRR-zaxirasi
“IFCB” MChJ e’tirozi:
«IRR» захира фондининг шартномада белгиланган чегарадан ортиқ тўлдирилиши инвесторларнинг жорий дивидендларини сунъий камайтиради.
Инвестор битимига кўра, тақсимланадиган даромаднинг 5 фоизидан ортиқ қисми захираларга йўналтирилиши мумкин эмас. Бироқ амалда май ойида тахминан 23 фоиз, июнь ойида эса тахминан 50 фоиз даромад IRR-захирасини тўлдириш учун ушлаб қолинган.
Bizning javobimiz:
2026-yil may va iyun oylarida IRR-zaxirasiga ajratmalar shartnomada belgilangan 5 foiz chegarasidan oshib ketgan. Bu moliya va risk bo'limlari bo‘yicha qarorlar qabul qilish vakolatiga ega bo'lgan xodim tomonidan yo'l qo'yilgan xato bo'lib, kompaniya rahbariyati va shariat kengashining xabardorligisiz amalga oshirilgan. Bundan maqsadi, kelajak uchun IRR-rezervni (risklarga qarshi himoya rezervini) tezroq to‘ldirish bo‘lgan. Ushbu xodim bilan avgust oyi boshida xayrlashdik.
Kompaniya tomonidan Iyul oyidan boshlab ajratmalar shartnomada belgilangan 5% chegarasida amalga oshirilmoqda va bunday holat boshqa takrorlanmaydi deb qaror qilindi.
Xulosa
Iyul oyida aniqlangan masalalar bo'yicha bugungi holat:
- Iyul oyida moliya va buxgalteriya xalqaro standartlariga o'tkazildi va 140 mlrd so‘m miqdorida kelajakda kelishi kutilayotgan foyda aniqlangan.
- Oktyabr oyida 3%lik kompaniyalar orasidagi tranzaktsiyalar Holding aksiyalari orqali kafolatlandi.
- Iyul-avgust oylari davomida avtomobillar bilan bog‘liq 2ta ijara shartnomasi Islom moliyasi nuqtai nazaridan biznes egasi uchun mumkin emas degan shar’iy xulosa asosida to‘liq yopilgan va mablag‘lar ijara to‘lovlari bilan birga fondga qaytarilgan.
- Iyul oyida boshqaruv kompaniyasiga fond mablag‘laridan qarz berish va boshqaruv xarajatlarini fond hisobidan qoplash amaliyoti to‘xtatildi.
- Iyul oyida IRR-zaxirasiga ajratmalar shartnoma doirasiga qaytarildi.
Keyingi qadamlar:
- Rustam Rahmatov boshqaruvni tajribali mutaxassislarga topshirilishini e’lon qiladi va Kuzatuv kengashi a’zosi sifatida faoliyatini davom ettiradi. Kuzatuv kengashi raisi va a’zolari yaqin kunlarda e’lon qilinadi.
- Kompaniya 3ta olimdan iborat Shar’iy kengash tuzish haqida qaror qabul qildi. Undan tashqari Usmani’s xalqaro auditorlik kompaniyasi bilan shartnoma imzoladi va tashqi shar’iy audit qilishni boshladi. Shuningdek xalqaro mustaqil moliyaviy auditorlarni ham jalb qilish ustida ish boshlangan. Audit yakunlangandan keyin natijalar to‘liq e’lon qilinadi.
- Holdingdagi aksiyadorlar va SAFE shartnomalari asosida kirgan investorlar tarkibi to‘liq ro‘yxatdan o‘tkazilishi bo’yicha qaror qabul qilindi va 1 oy ichida amalga oshiriladi.
Hurmat bilan, IMAN Holding Kuzatuv kengashi