Аудиторы подтвердили: IMAN — прибыльная компания без дефицита
Компания IMAN провела экспертный медиа-брифинг с участием представителей ведущих СМИ, финансовых аналитиков, членов Наблюдательного и Шариатского советов.
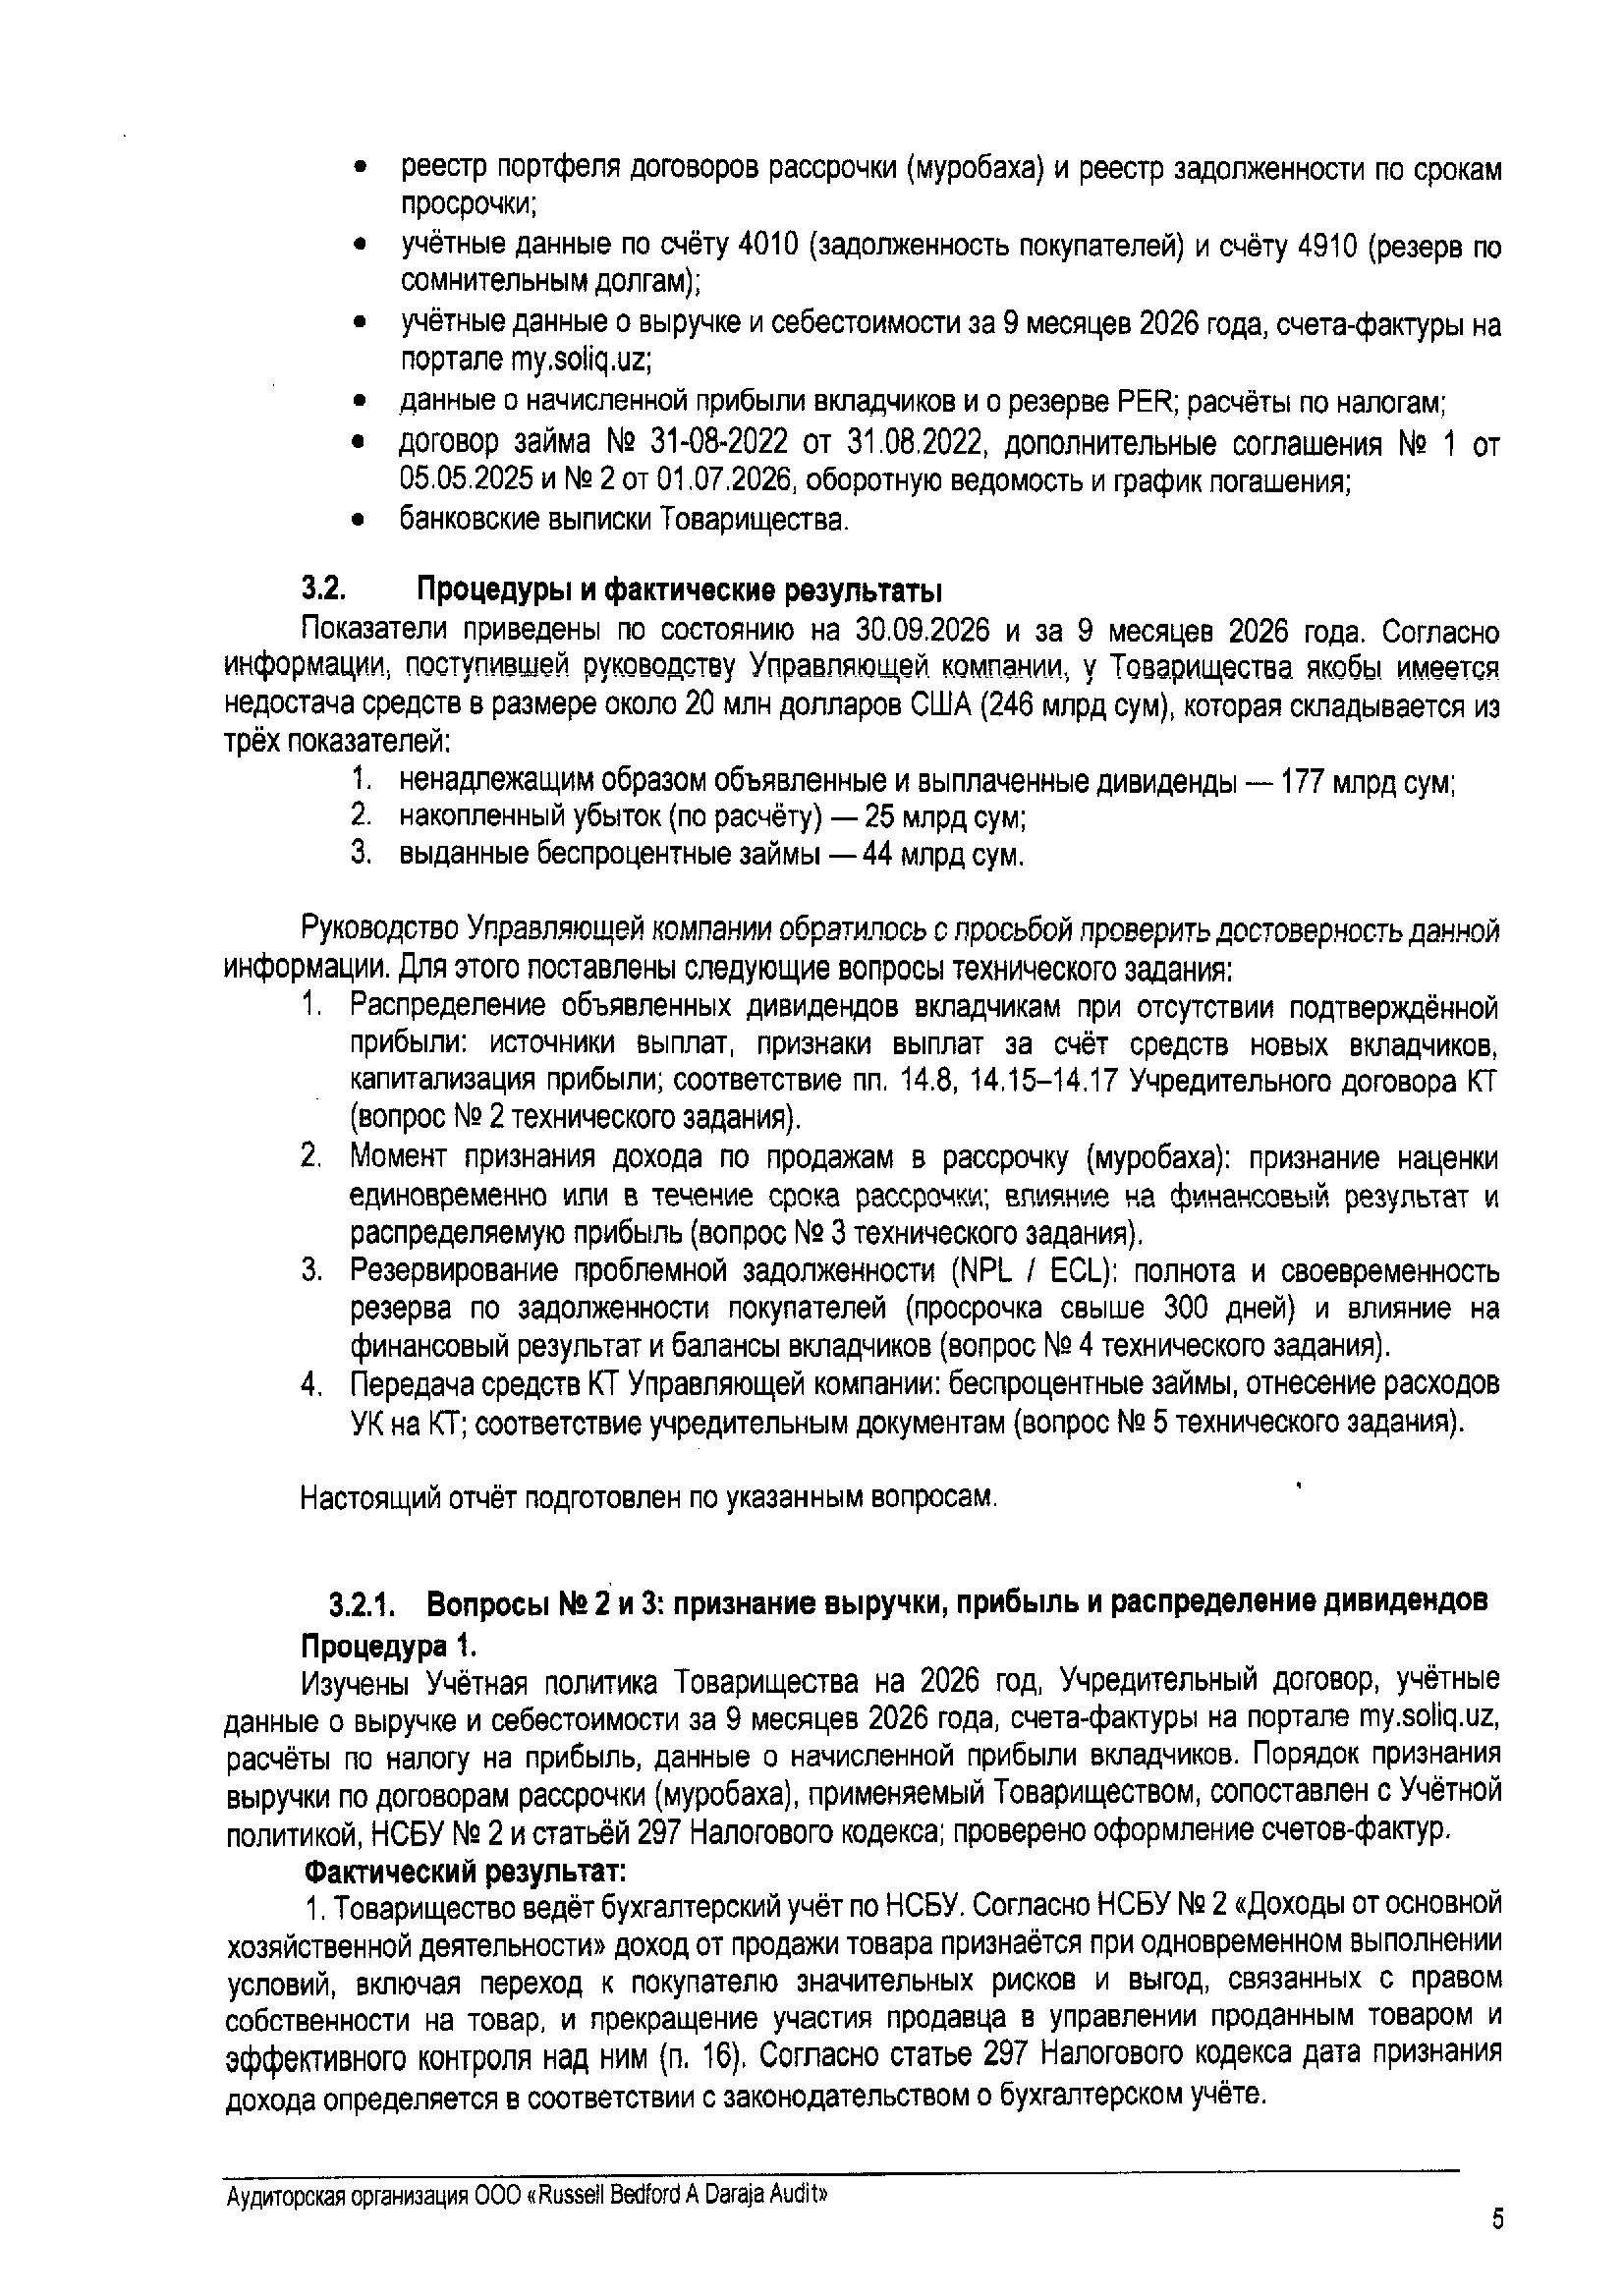
На встрече были представлены отчёты независимых международных и местных аудиторских компаний по результатам пяти специализированных проверок (Due Diligence), охвативших все основные аспекты деятельности компании:
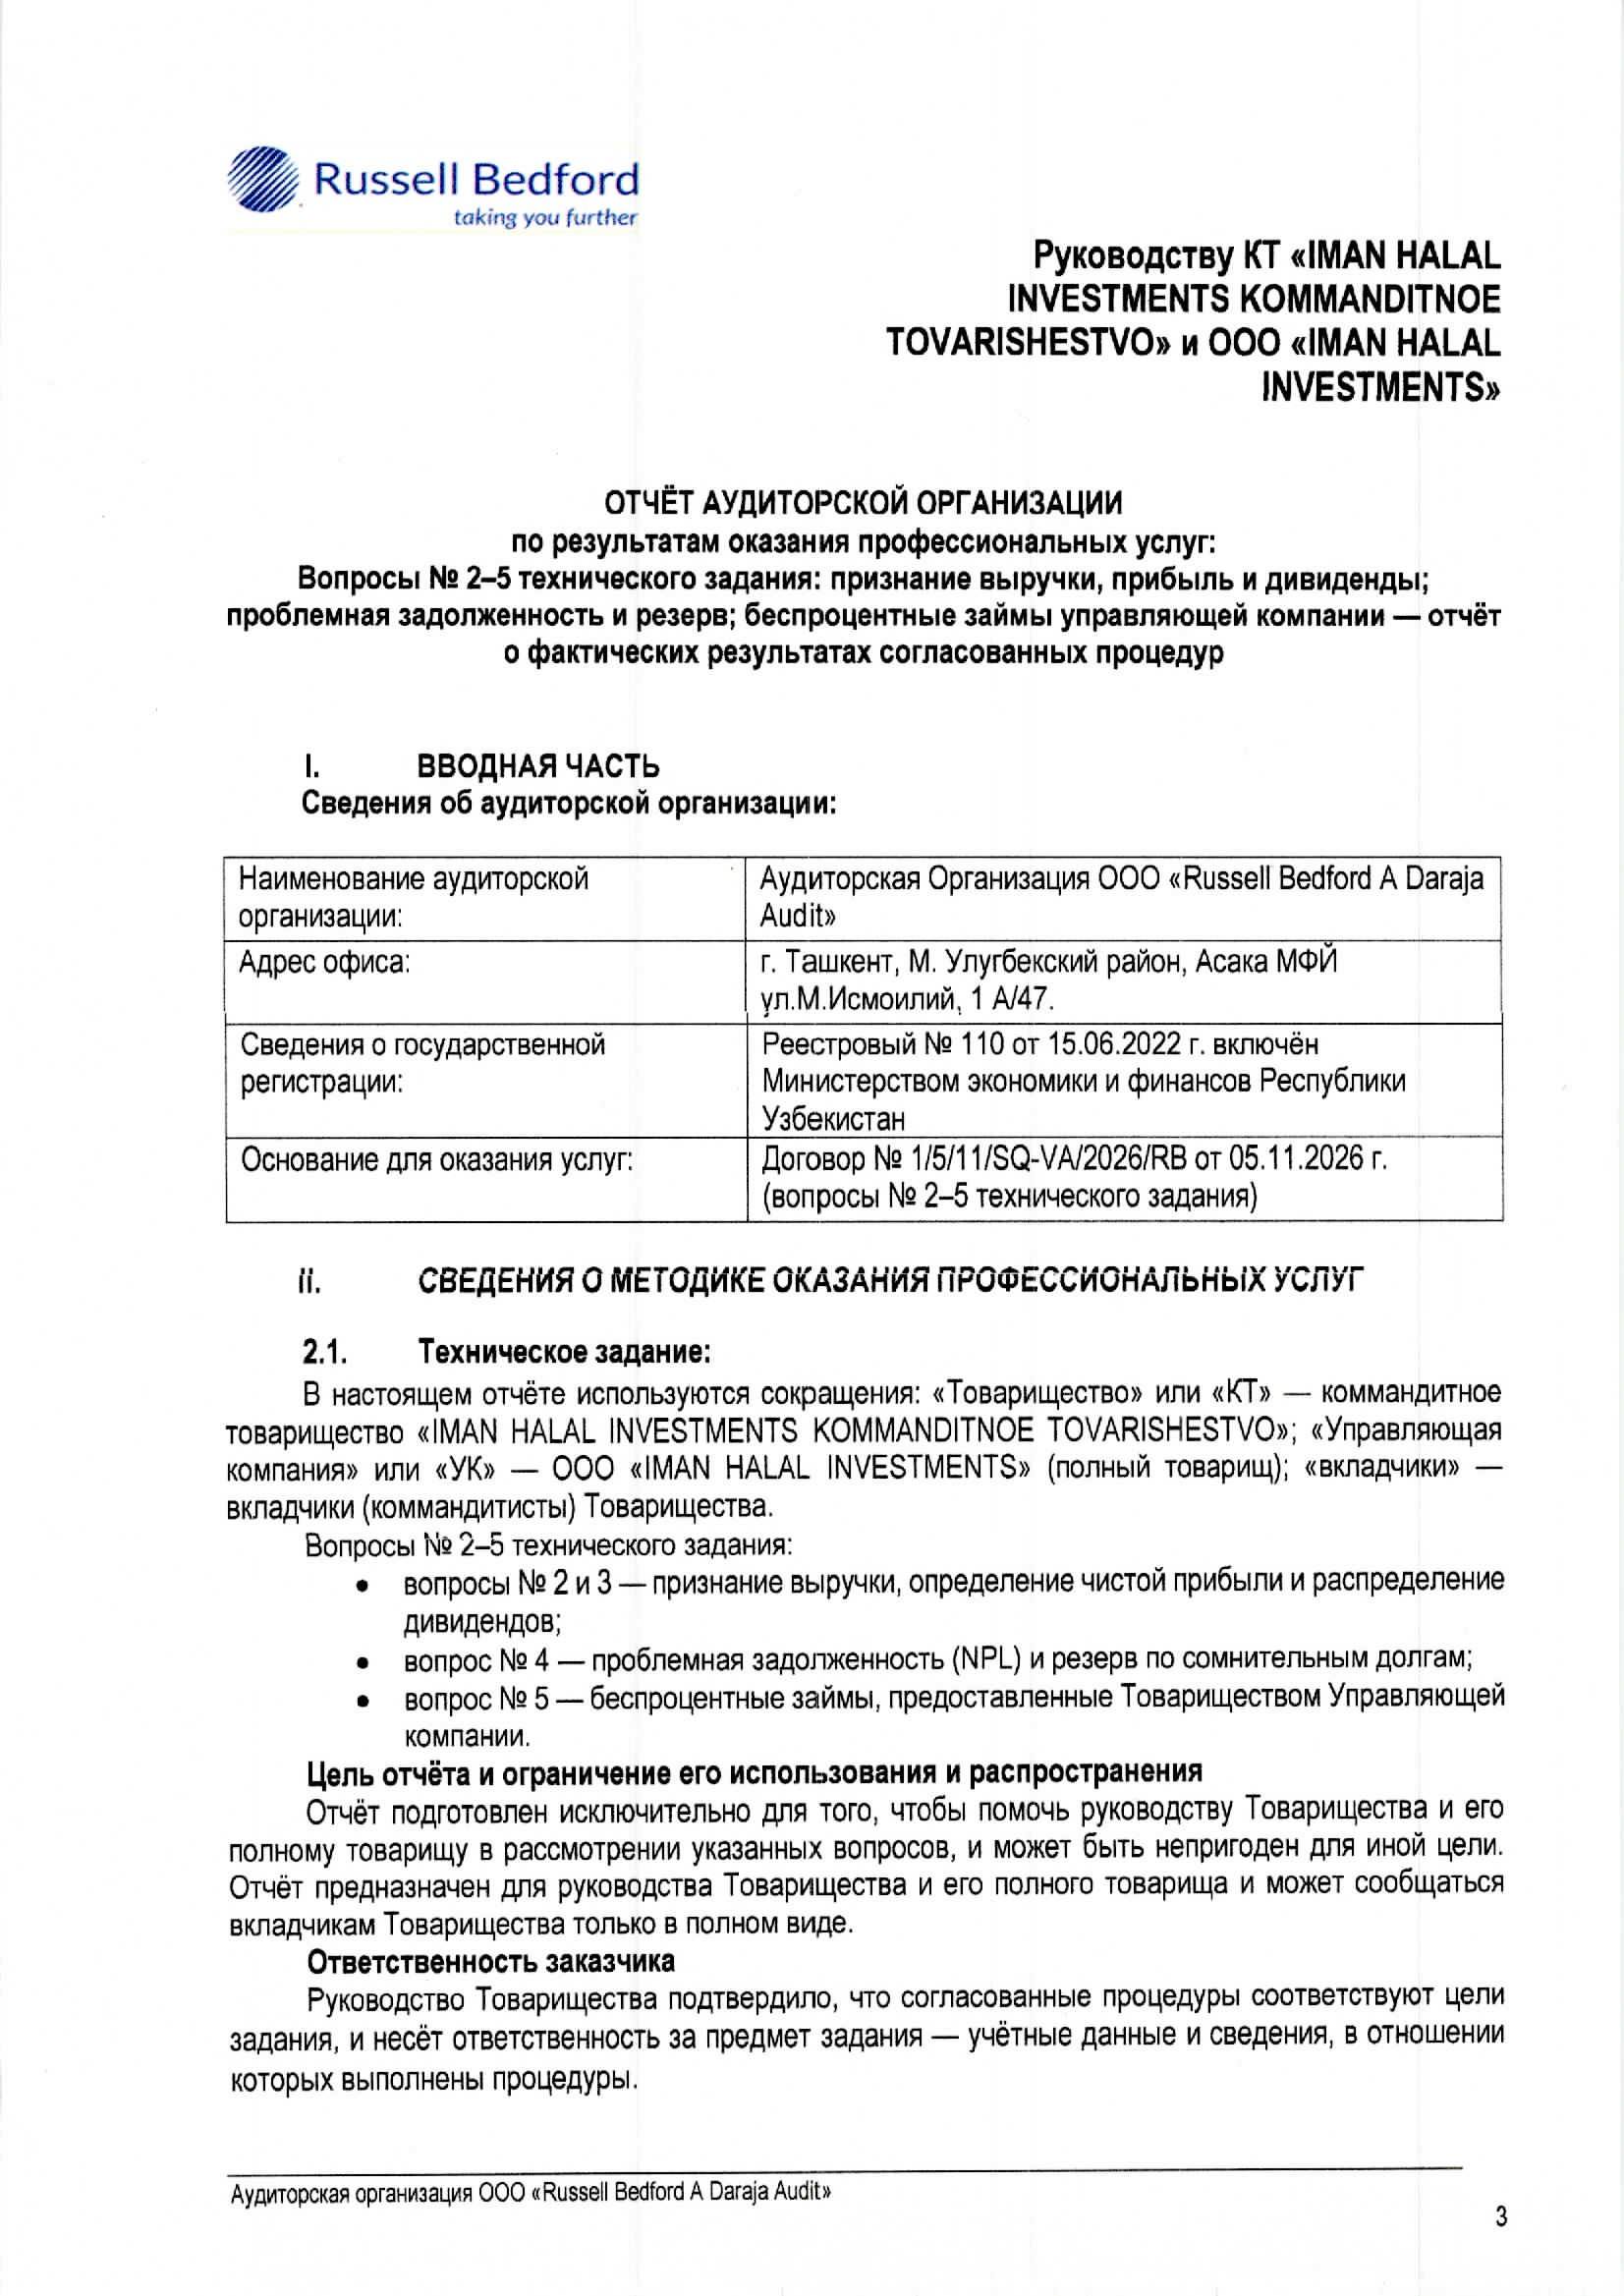
- Аудит по специальным финансовым вопросам (Financial Due Diligence) — Аудиторская организация Russell Bedford A Daraja Audit (входит в международную аудиторскую сеть Russell Bedford (представлена в 105 странах мира, входит в топ-20 глобальных аудиторских сетей, штаб-квартира — Лондон, Великобритания).
- Налоговый аудит (Tax Due Diligence) — специалисты по налоговому консалтингу и аудиту адвокатской компании «Turon Himoyasi».
- Юридическая комплексная проверка (Legal Due Diligence) — международная юридическая компания Baker Tilly Tashkent Legal, входящая в глобальную сеть независимых компаний Baker Tilly (более 147 офисов в мире, топ-10 крупнейших мировых сетей в сфере аудита и консалтинга).
- Регуляторный анализ (Regulatory Due Diligence) — региональная юридическая фирма Centil Law.
- Шариатский аудит (Shariah Due Diligence) — международная аудиторско-консалтинговая организация Usmani’s, основанная семьёй всемирно признанного исламского правоведа шейха Мухаммада Таки Усмани.
На встрече были подробно рассмотрены финансовая отчётность компании, первичные документы и договорная база. Специалисты дали профессиональную оценку утверждениям, распространившимся в социальных сетях в последние недели, и ответили на вопросы журналистов.
1. Аудит по специальным финансовым вопросам: почему тезис о «дефиците в $20,6 млн» не соответствует действительности
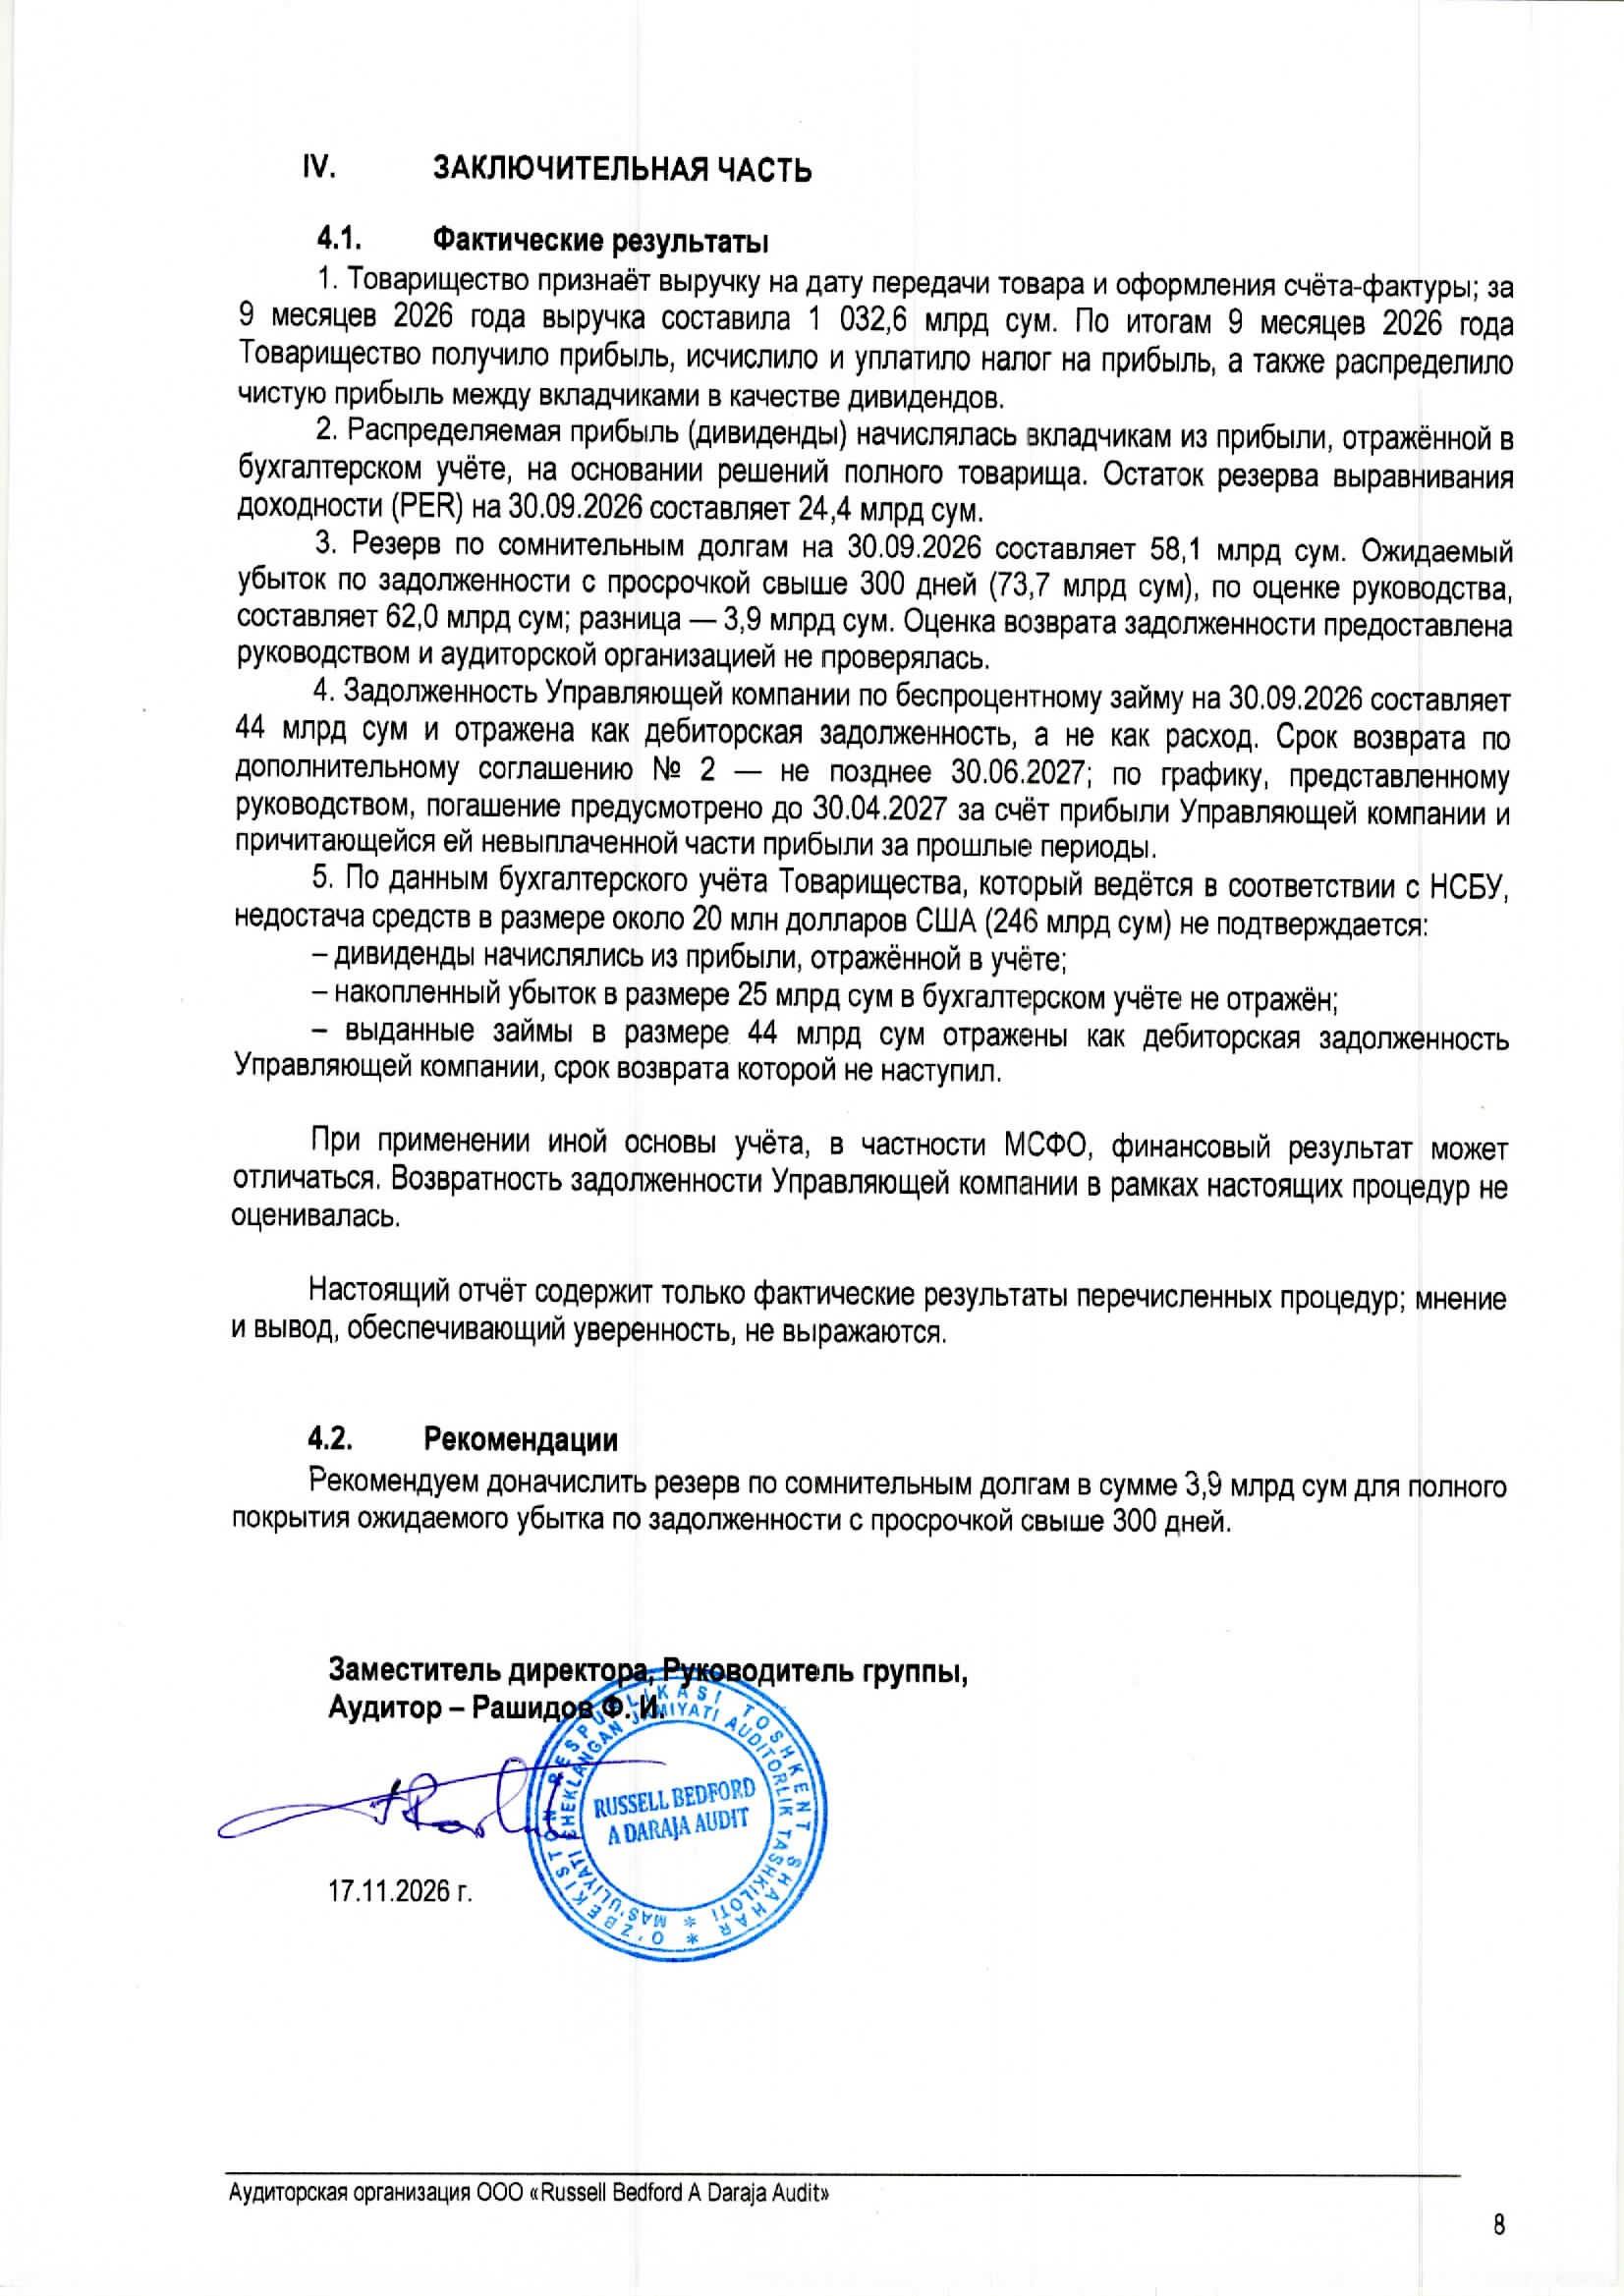
По результатам аудита по специальным финансовым вопросам установлено, что по состоянию на 1 октября 2026 года (по итогам 9 месяцев 2026 года) финансовое положение компании является устойчивым, а её деятельность — прибыльной.
| 1 032,6 млрд сумов | 82,5 млрд сумов | 67,4 млрд сумов |
|---|---|---|
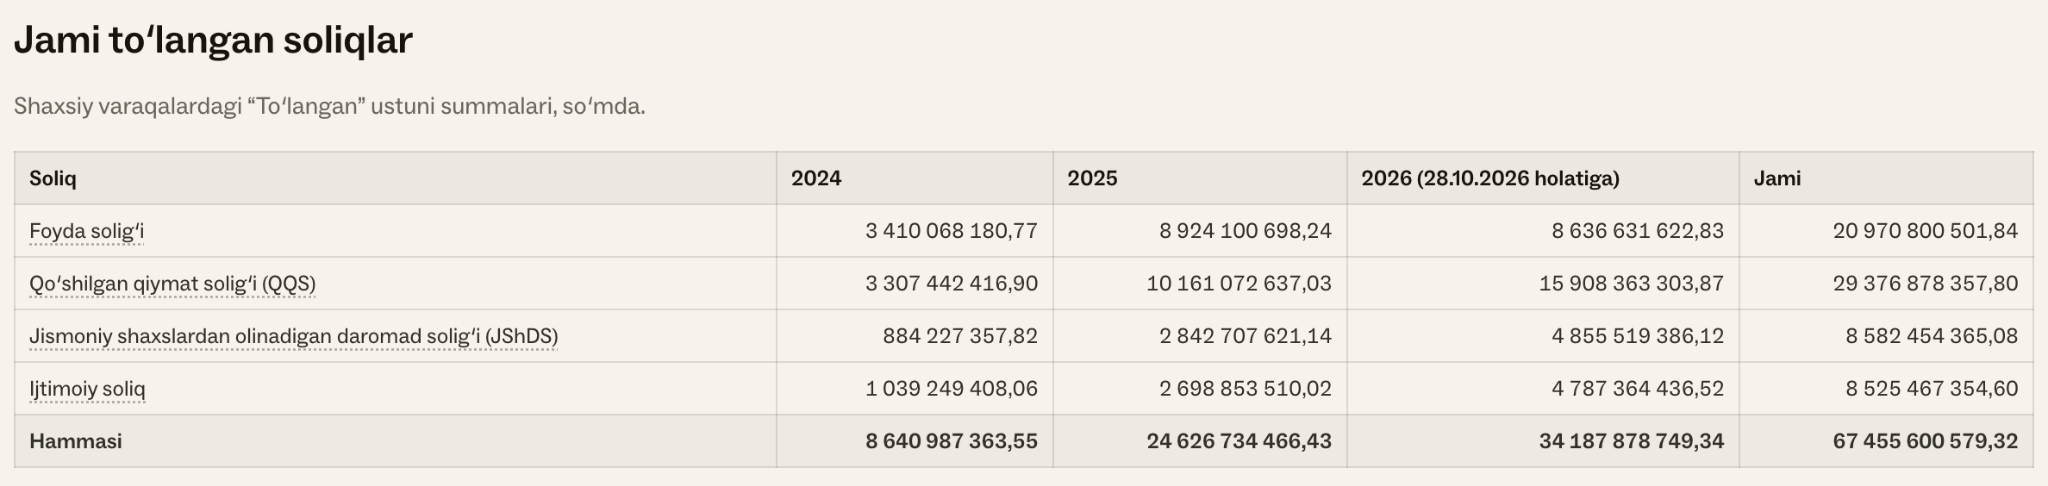
| Совокупная выручка за 9 мес. 2026 года по НСБУ | Совокупные защитные резервы на 30.09.2026 (58,1 млрд по долгам + 24,4 млрд резерв PER) | Уплаченные налоги в бюджет РУз за 2024–2026 гг. (10 мес.), штат — свыше 300 сотрудников |
В отчёте аудиторской организации указано, как возникла недостоверная цифра о якобы имеющейся «недостаче в 20,6 млн долларов», распространяемая в социальных сетях: она возникла вследствие механического сложения 3-х экономически разнородных показателей без учёта национальных стандартов бухгалтерского учёта и уже сформированных резервов.
1.1. Признание выручки, чистая прибыль и выплата дивидендов
Аудиторы проанализировали Учётную политику Коммандитного товарищества (КТ) на 2026 год, Учредительный договор, реестры выручки и себестоимости за 9 месяцев 2026 года, электронные счета-фактуры на государственном портале my.soliq.uz, расчёты по налогу на прибыль и ведомости начисления дохода вкладчикам.
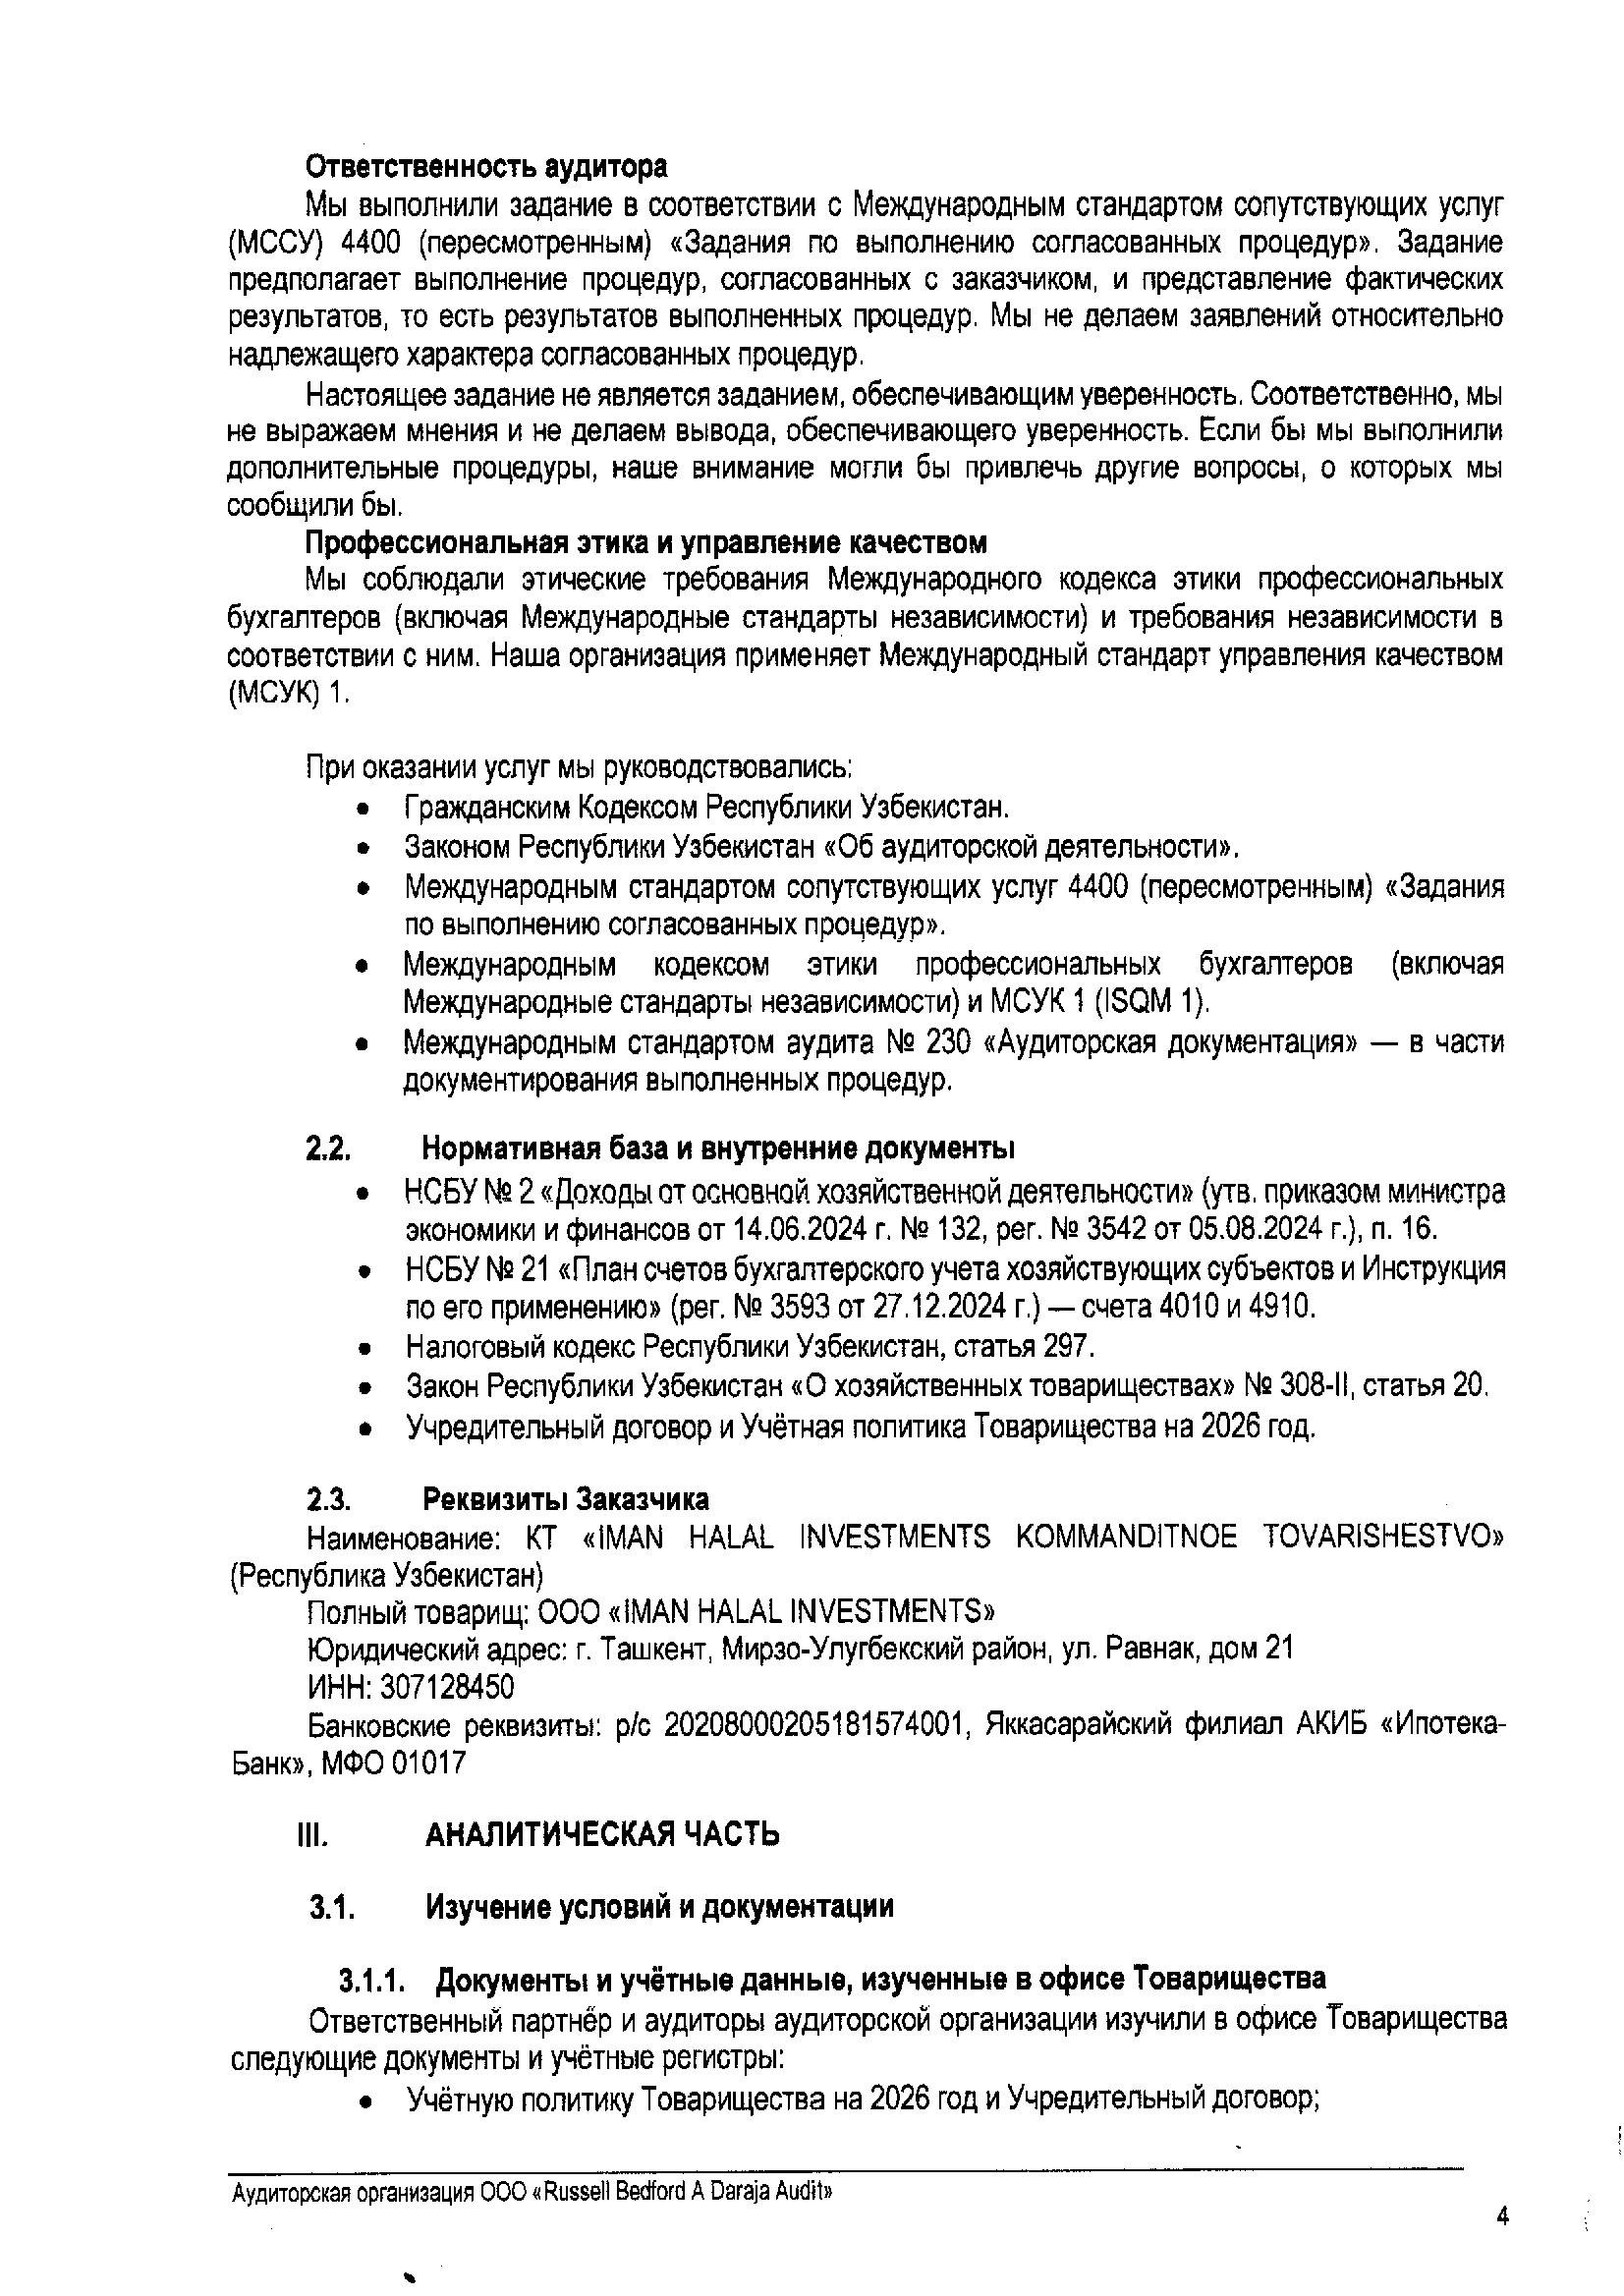
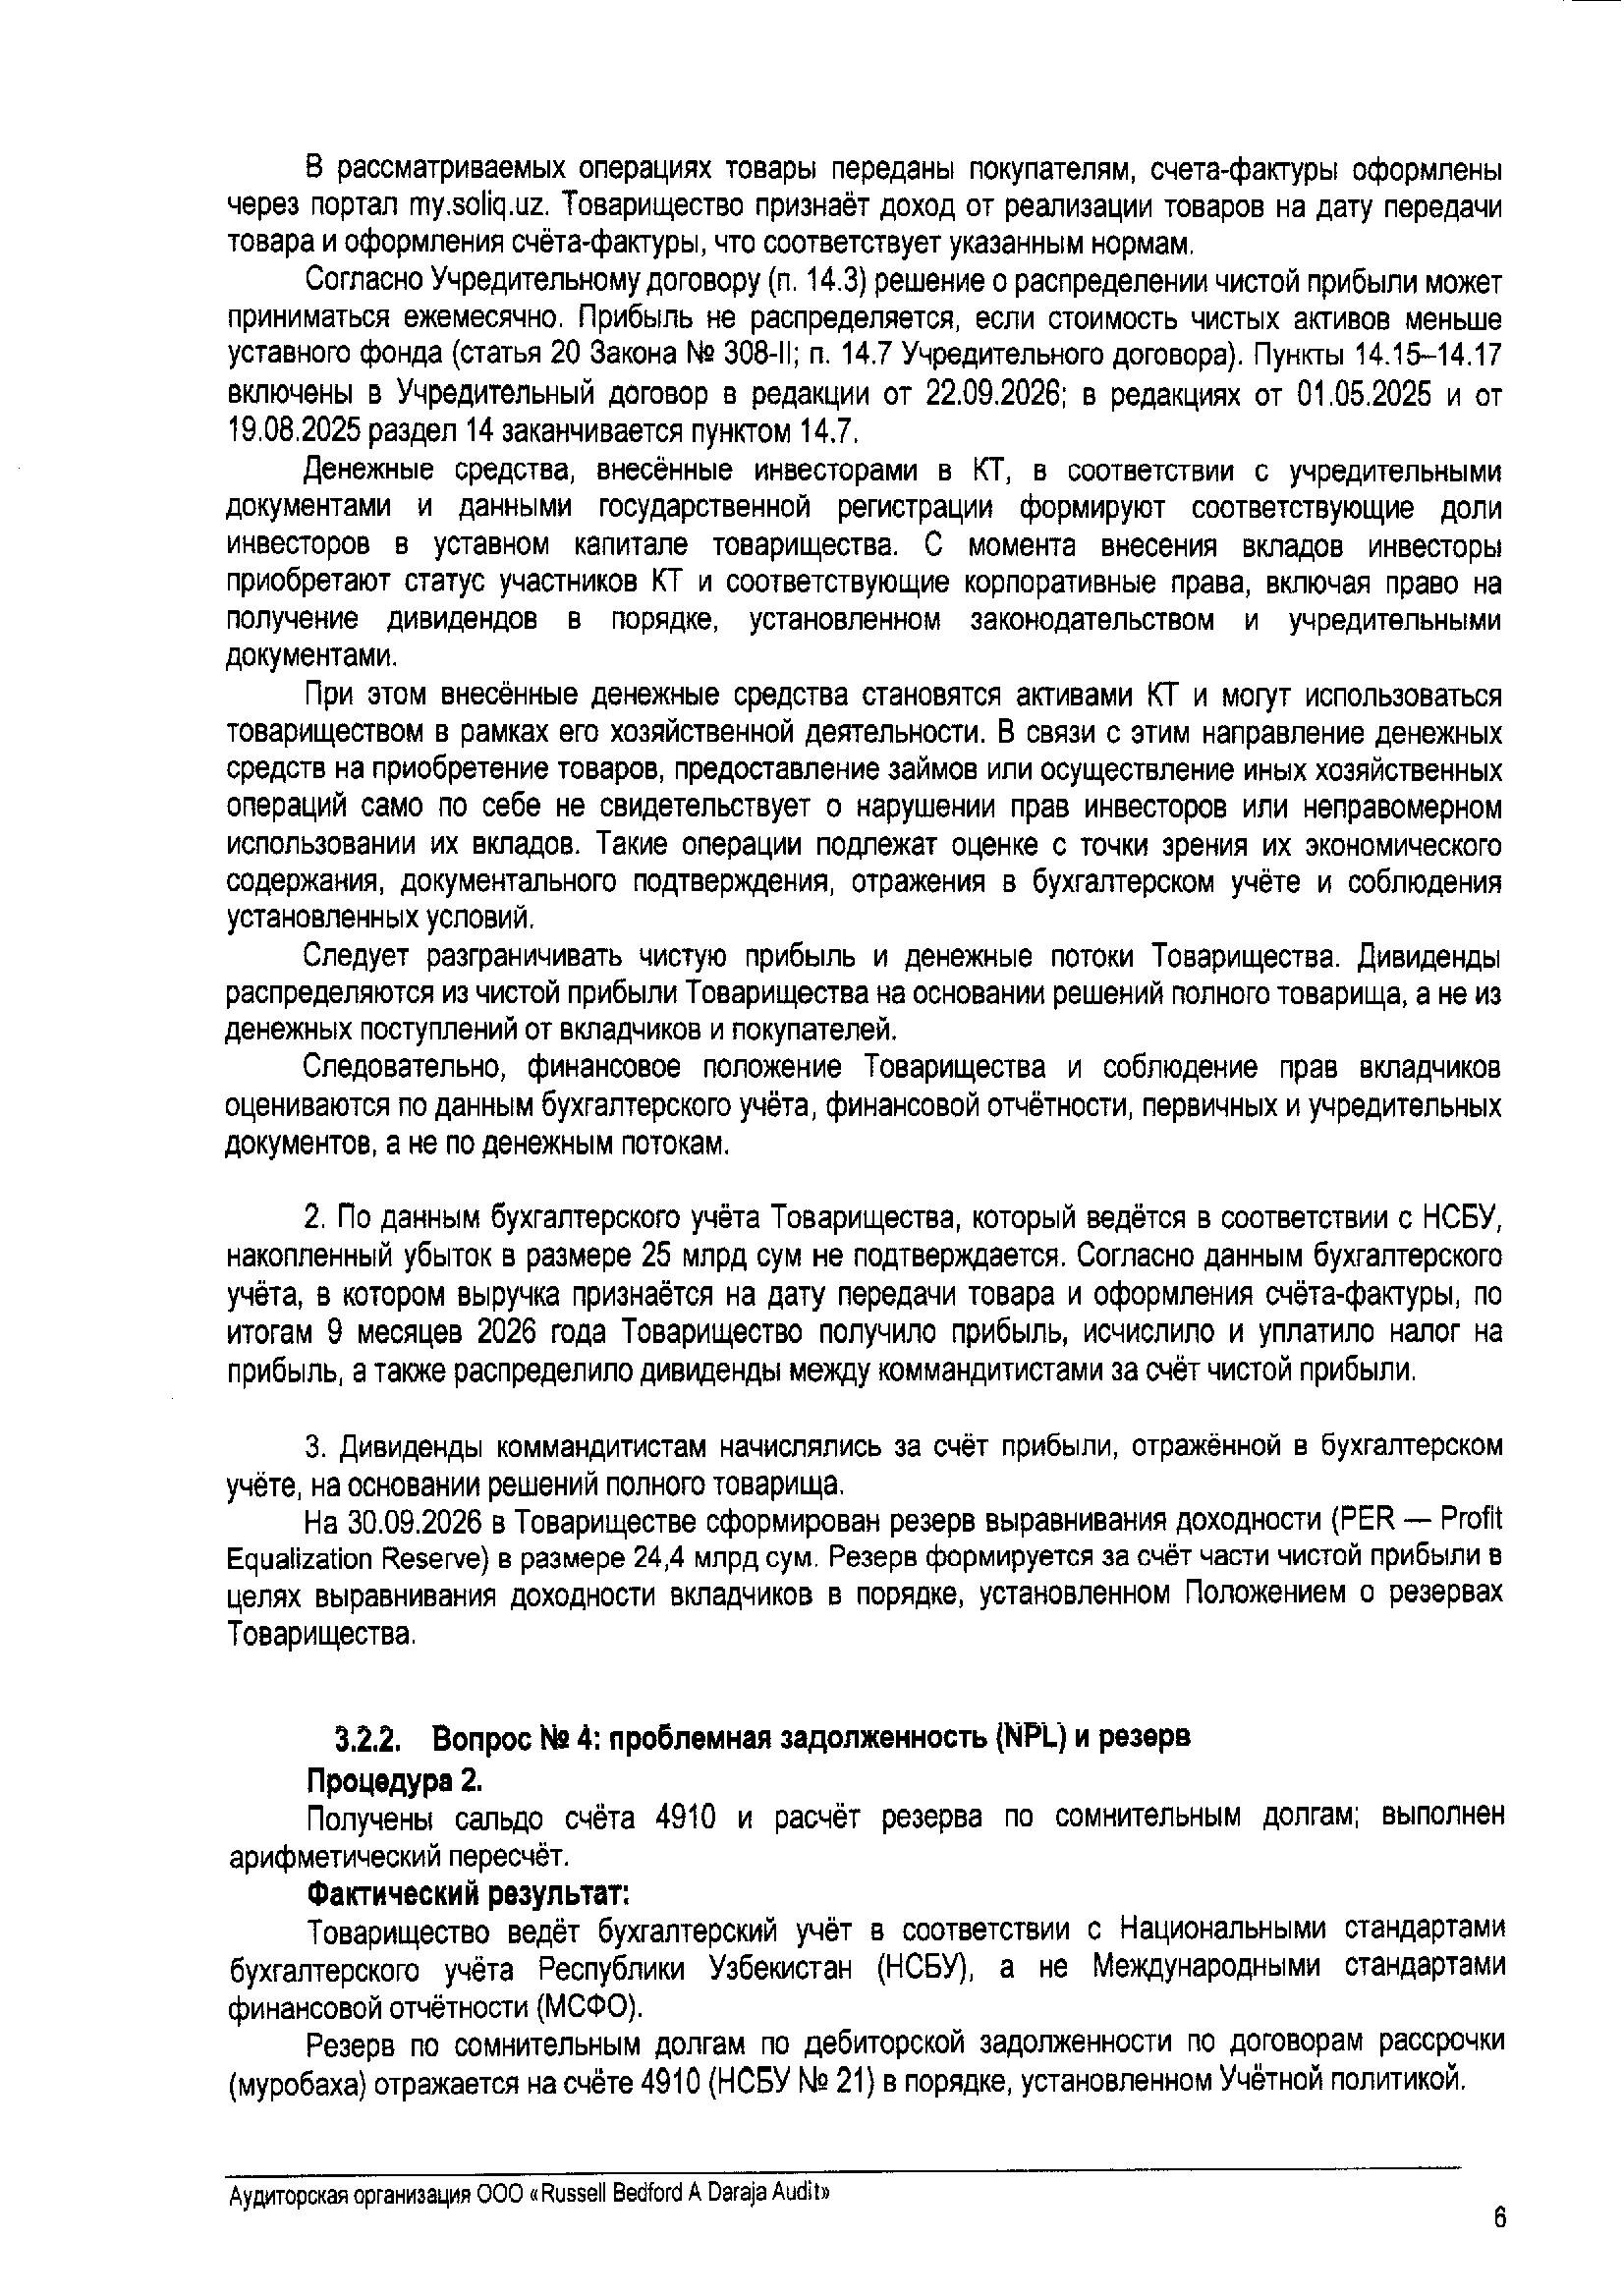
Товарищество ведёт учёт в полном соответствии с Национальными стандартами бухгалтерского учёта Республики Узбекистан (НСБУ). Согласно НСБУ № 2 «Доходы от основной хозяйственной деятельности» (пп. 12–13) и статье 297 Налогового кодекса РУз, доход от реализации товара признаётся в момент передачи покупателю контроля над товаром и оформления электронного счёта-фактуры через систему my.soliq.uz.
Упомянутый в соцсетях расчётный показатель «убытка в 25 млрд сумов» оказался результатом методологической ошибки: при неправильном подсчёте себестоимость проданных товаров и прочие расходы были списаны сразу (единовременно на дату продажи) и полностью на дату счёта-фактуры, тогда как доход учитывался лишь частично — по мере фактического поступления ежемесячных платежей по графику рассрочки (метод кассы).
При ведении учёта по НСБУ по итогам 9 месяцев 2026 года Товарищество демонстрирует устойчивую чистую прибыль и исправно уплачивает налог на прибыль.
Аудиторы особо подчеркнули необходимость различать отчёт о финансовых результатах (доходы, расходы, чистая прибыль) и отчёт о движении денежных средств (притоки (поступления) и оттоки (выбытие). Согласно Учредительному договору (пп. 14.3, 14.7) и статье 20 Закона РУз «О хозяйственных товариществах» № 308-II, дивиденды распределяются исключительно из заработанной чистой прибыли и не могут выплачиваться, если стоимость чистых активов меньше уставного фонда. Дополнительно по состоянию на 30 сентября 2026 года в Товариществе сформирован целевой резерв выравнивания доходности (PER — Profit Equalization Reserve) в объёме 24,4 млрд сумов по действующим контрактам рассрочки.
1.2. Управление просроченной задолженностью (NPL) и покрытие резервами
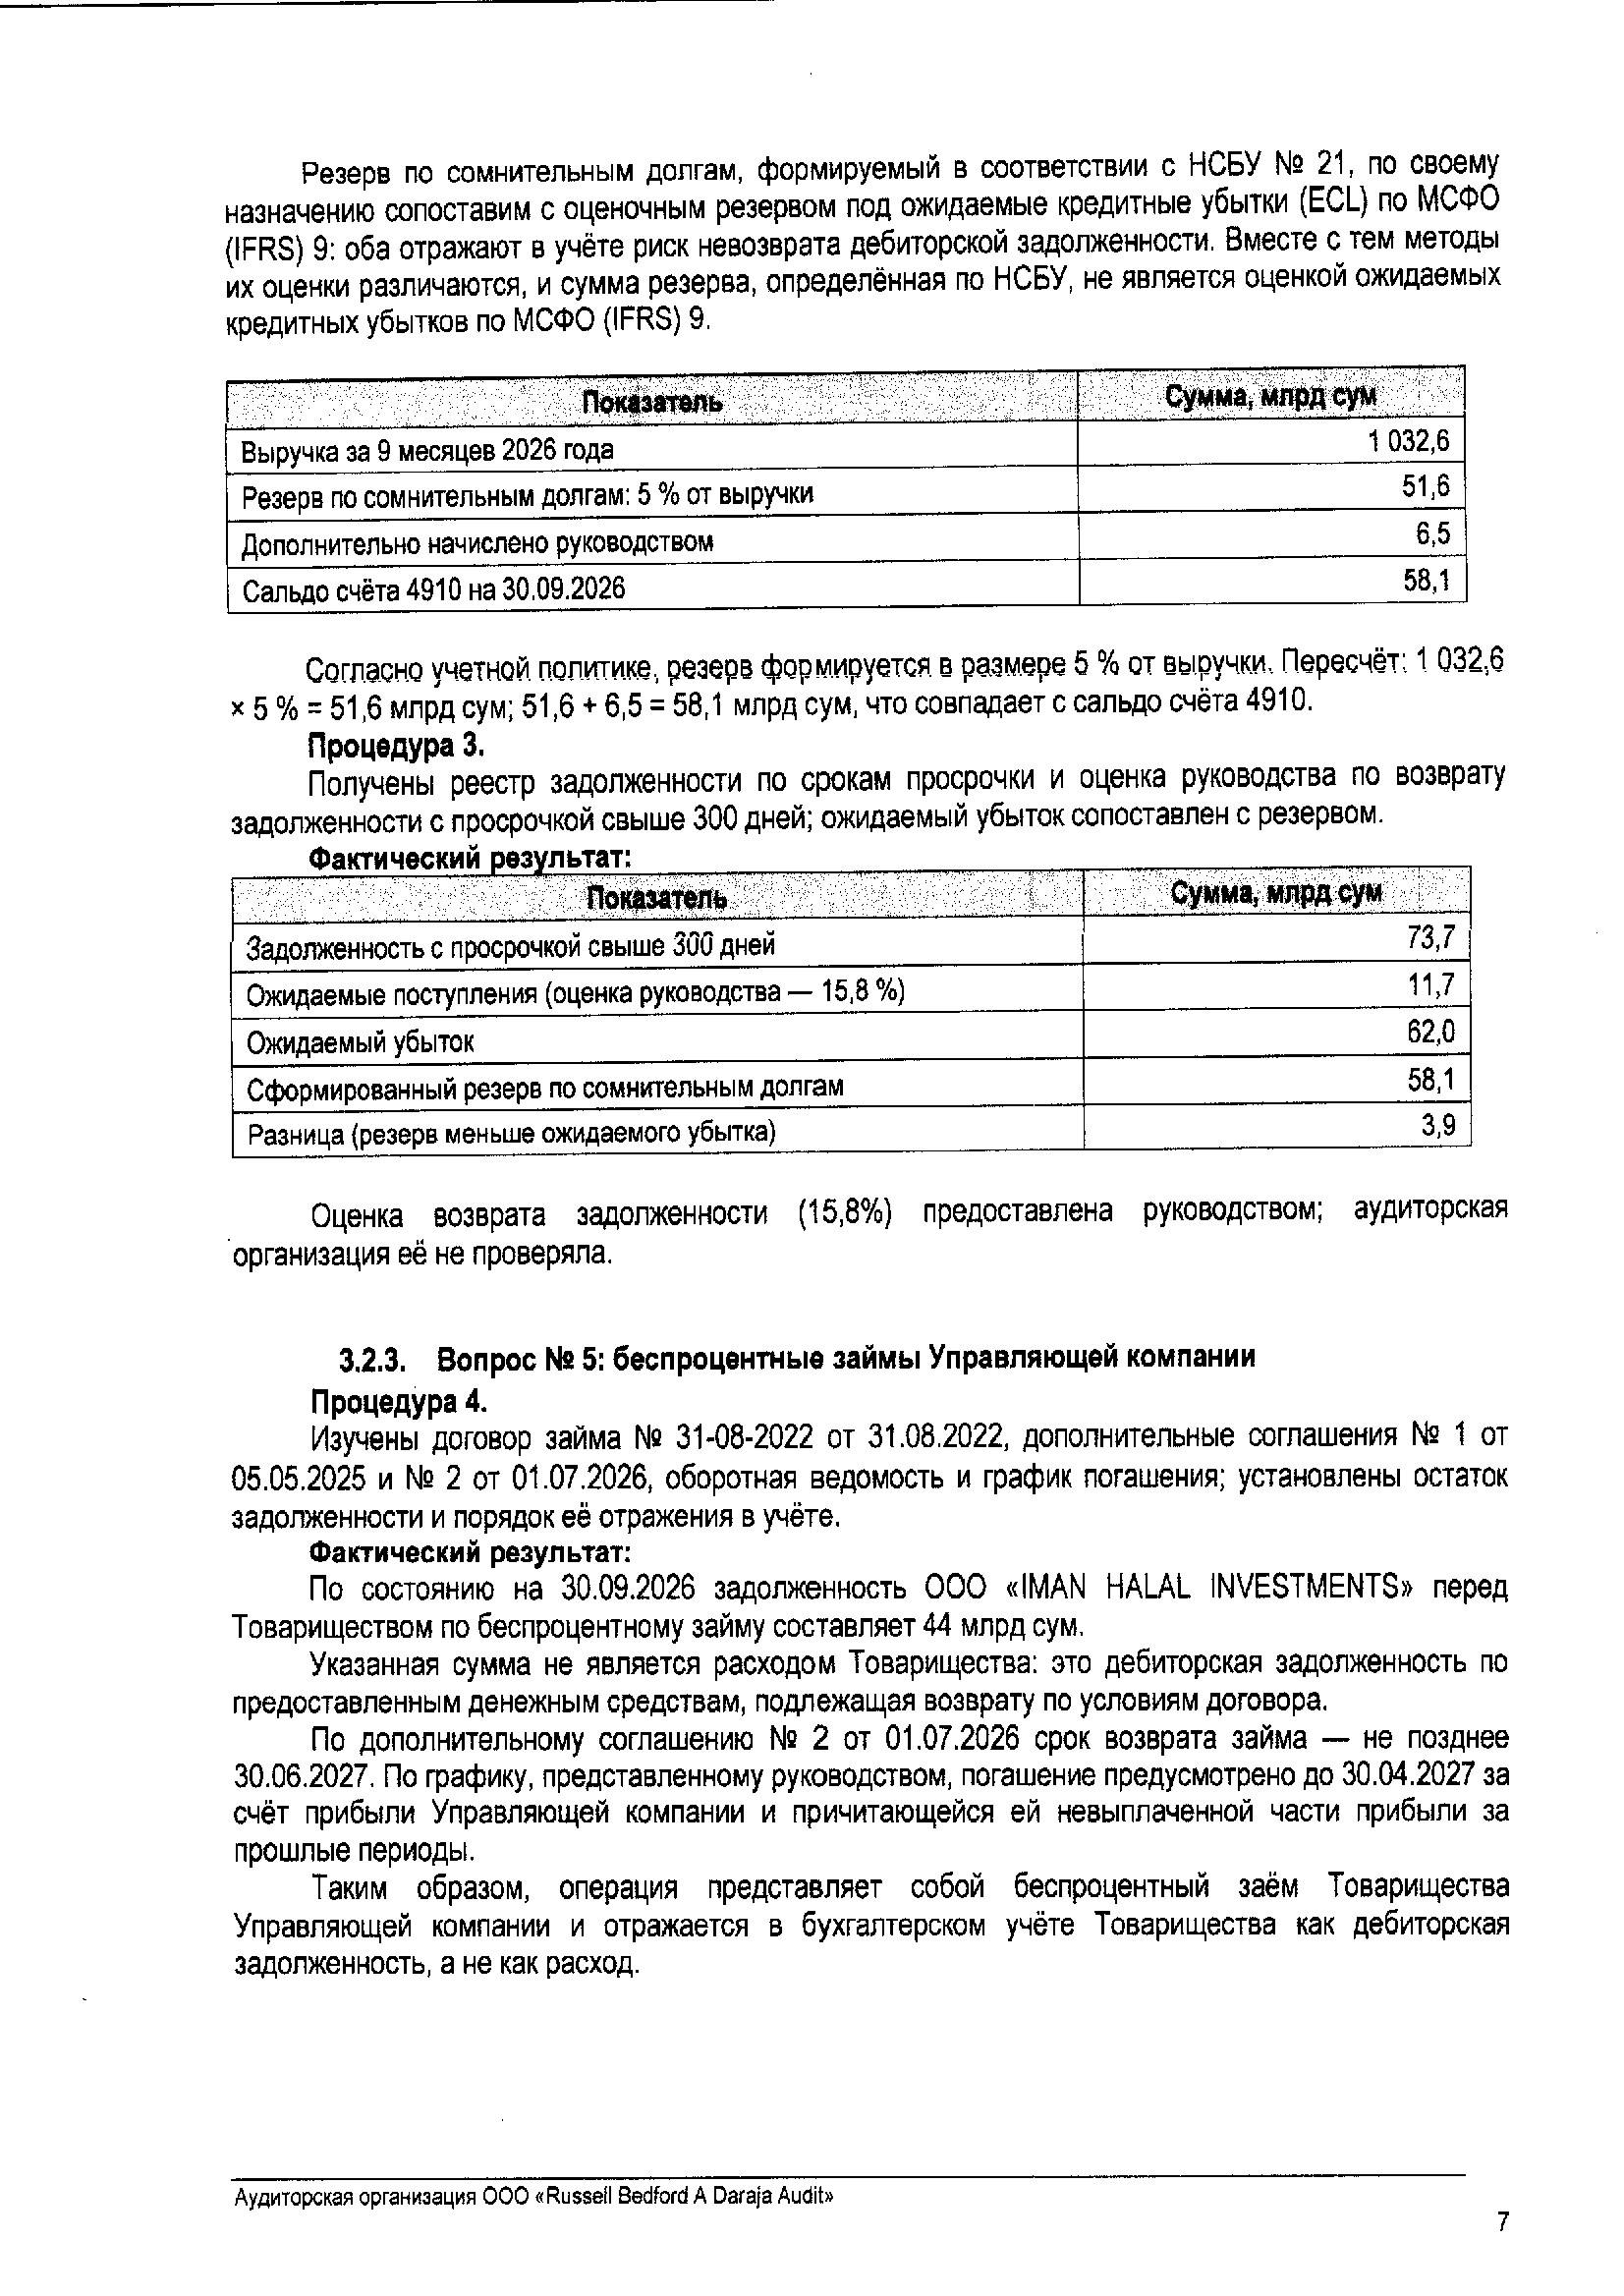
В рамках проверки дебиторской задолженности аудиторы изучили счета 4010 и 4910, реестр договоров по срокам оплаты на 30.09.2026 и выполнили независимый арифметический пересчёт резервов. Резерв по сомнительным долгам по договорам мурабаха (рассрочки) формируется по национальным стандартам, правилам НСБУ № 21, который по своей защитной функции аналогичен резерву под ожидаемые кредитные убытки (ECL) по международному стандарту МСФО (IFRS) 9.
При совокупной выручке Товарищества за 9 месяцев 2026 года в размере 1 032,6 млрд сумов плановый резерв согласно Учётной политике (5% от выручки) составляет 51,6 млрд сумов. Фактическое же сальдо созданного резерва на счёте 4910 на 30.09.2026 достигло 58,1 млрд сумов — руководство консервативно доначислило ещё 6,5 млрд сумов.
Объём дебиторской задолженности со сроком просрочки свыше 300 дней на отчётную дату составил 73,7 млрд сумов. С учётом подтверждённой исторической возвратности данного уровня просрочки 15,8% (возвратность), или 11,7 млрд сумов ожидаемых поступлений, расчётный кредитный риск (риск просрочки) составляет порядка 62,0 млрд сумов. Аудиторами рекомендовано планово доначислить лишь 3,9 млрд сумов дополнительного буфера.
1.3. Беспроцентные займы Управляющей компании на развитие IT-инфраструктуры
Аудиторы также проверили сумму в 44 млрд сумов, предоставленную Коммандитным товариществом Управляющей компании ООО «Iman Halal Investments» по состоянию на 30.09.2026. Подтверждено, что данная сумма не является расходом или безвозвратным списанием — в бухгалтерском учёте КТ она корректно отражена как возвратная дебиторская задолженность по договорам беспроцентного займа.
Погашение указанной задолженности предусмотрено утверждённым графиком в течение 6 месяцев за счёт собственной прибыли Управляющей компании, а также за счёт встречных обязательств КТ перед УК по невыплаченному вознаграждению за управление прошлых периодов.
1.4. Корпоративные сделки рассрочки и итоги налогового аудита (Tax DD)
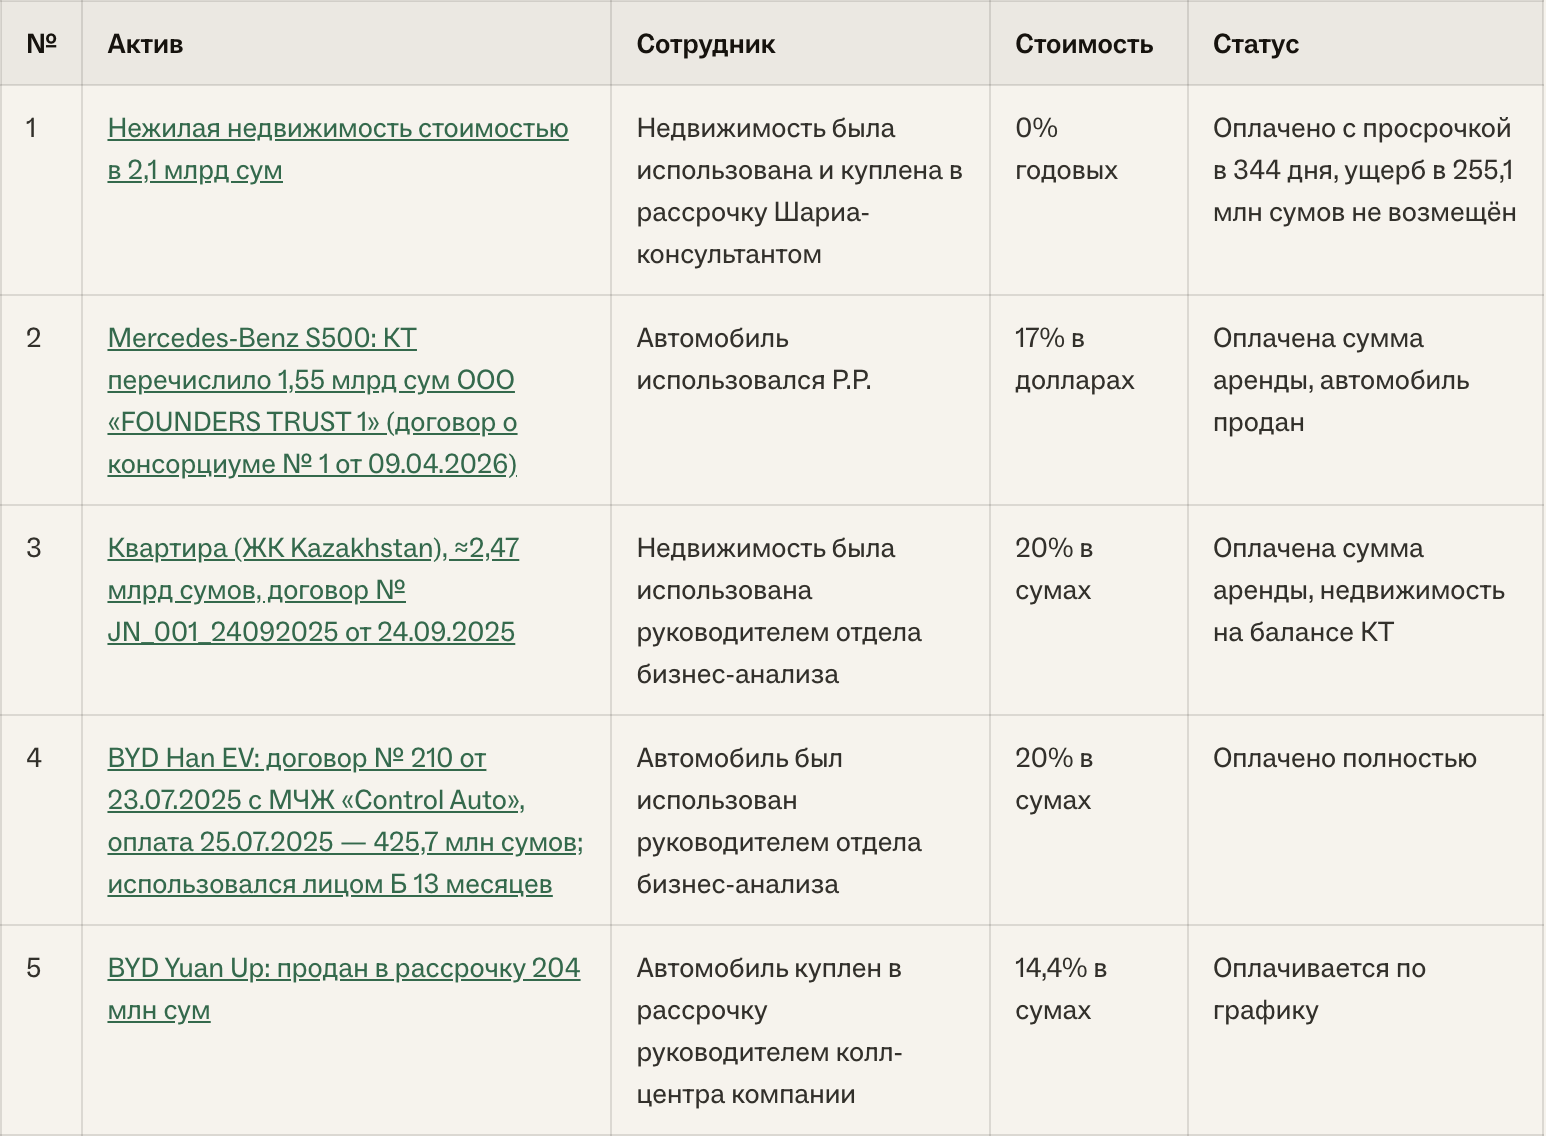
Руководство Коммандитного товарищества представило документальный отчёт по сделкам финансирования активов (автотранспорта и недвижимости) в рассрочку для ключевых сотрудников в рамках действующей бизнес-модели и HR-политики.
Сверка первичных договоров и счетов-фактур подтвердила, что коммерческие сделки финансовой аренды и рассрочки оформлялись на рыночных условиях (от 14,4% до 20% годовых в сумах и до 17% в валютном эквиваленте) и обслуживаются строго по графику либо уже полностью закрыты продажей и оплатой актива без какого-либо ущерба для Товарищества. Единственным исключением стала сделка по приобретению жилой недвижимости в рассрочку для бывшего шариатского консультанта на льготных условиях: вследствие просрочки платежа на 344 дня и налоговых вычетов по НДС по данной операции зафиксирован убыток в размере 255,1 млн сумов. Все закрывающие ЭСФ опубликованы для верификации на корпоративном сайте компании.
В рамках Налогового аудита (Tax Due Diligence), проведённого адвокатской компанией «Turon Himoyasi», и официальных сверок с налоговыми органами Республики Узбекистан подтверждено, что за 2024, 2025 и 10 месяцев 2026 года компания выплатила в государственный бюджет более 67,4 млрд сумов корпоративных и зарплатных налогов (в штате компании трудятся свыше 300 сотрудников). Официально заверенные справки налоговых органов размещены в открытом доступе на корпоративном сайте.
2. Юридическая и регуляторная экспертиза: правовая защита вкладчиков и статус платформы
Партнёр международной юридической компании Baker Tilly Tashkent Legal Рустам Акрамов представил предварительные выводы комплексной правовой проверки ООО «IMAN HALAL INVESTMENTS» и КТ «IMAN HALAL INVESTMENTS KOMMANDITNOE TOVARISHESTVO» на предмет соответствия законодательству Республики Узбекистан.
«На данный момент по итогам изученных корпоративных и операционных документов у нас нет никаких оснований утверждать, что деятельность Товарищества является финансовой пирамидой.»
Юридический аудит выделил ключевые правовые механизмы, защищающие интересы инвесторов:
- Законная корпоративная модель: Товарищество привлекает средства исключительно как вклады коммандитистов в уставный капитал согласно статьям 28–31 Закона РУз «О хозяйственных товариществах». Инвестор получает не банковский процент, а долю от реальной торговой прибыли пропорционально вкладу (ч. 1 ст. 30 Закона; п. 22.3 Учредительного договора).
- Прямой запрет пирамидальных выплат: Учредительный договор прямо запрещает выплачивать доход за счёт новых вкладов и гарантировать фиксированную доходность (пп. 14.15–14.17), а также распределять прибыль, если чистые активы ниже уставного фонда (ч. 2 ст. 20 Закона; п. 14.8 Учредительного договора). Признаков правонарушений по ст. 188-1 УК РУз не установлено; компания также обладает полным правом на судебную защиту деловой репутации и возмещение убытков согласно ст. 100 Гражданского кодекса РУз.
- Реальная торговая деятельность и реестр НАПП: Товарищество осуществляет реальную реализацию товаров в рассрочку через сеть магазинов-партнёров и 24 сентября 2026 года официально включено Национальным агентством перспективных проектов (НАПП) в Реестр операторов электронных торговых платформ (уведомление № ETPO-00003).
- Защита интеллектуальной собственности и прозрачность платежей: Программные комплексы IMAN Invest, IMAN Marketplace и IMANUM 5.0 официально зарегистрированы в Министерстве юстиции РУз на имя Общества (свидетельства № DGU 12585, 12561, 68112). Все вклады принимаются исключительно с личного счёта или карты самого инвестора, а выплаты поступают строго на его банковскую карту.
- Ужесточение внутреннего комплаенса: С 22 сентября 2026 года в Учредительный договор внесены нормы, запрещающие вкладывать средства Товарищества в проекты с доходностью ниже рыночной (п. 12.5), ограничивающие маркетинговые скидки (п. 12.6) и полностью запрещающие предоставление скидок учредителям и сотрудникам органов управления.
Далее, по направлению регуляторного аудита (Regulatory Due Diligence) выступил руководитель региональной юридической фирмы Centil Law Диёр Исламбеков. Он напомнил, что компания последовательно совершенствует свою правовую модель ещё с первого юридического заключения (Legal DD), подготовленного Centil Law для IMAN в 2021 году, а переход сектора под надзор профильного государственного регулятора снимает прежние правовые пробелы рынка.
«В настоящее время компания переходит в контур регулирования Национального агентства перспективных проектов (НАПП) в статусе инвестиционной и торговой платформы, что положительно сказывается на прозрачности и устойчивости бизнеса. Развитие инфраструктуры вторичного обращения долей, публикация регулярной отчётности на корпоративном сайте и площадках регулятора, а также внедрение передовых стандартов корпоративного управления существенно укрепят долгосрочное доверие рынка к IMAN.»
3. Международный шариатский аудит (Usmani’s и Шариатский совет IMAN)
Особое внимание на брифинге было уделено предварительным результатам независимого шариатского аудита (Shariah Due Diligence), проводимого международной аудиторской организацией Usmani’s на предмет соответствия операционных процессов и продуктов компании международным стандартам исламских финансовых институтов (AAOIFI). Выводы зарубежных экспертов предоставил председатель Шариатского совета IMAN устаз Хасанхон Яхъё Абдулмаджид.
«Предварительные выводы Usmani’s положительные. Их замечания касаются улучшения отдельных процессов, а не основы деятельности, и мы исправим их вместе с командой компании»
Позднее сооснователь аудиторской компании Usmani’s Шехзад Ахмад в своём видеообращении рассказал о ходе аудита в компании. По его словам, шариатский аудит охватывает все внедрённые и действующие продукты, процессы и транзакции. Первый раунд проверки транзакций и процессов завершён — всё в порядке и соответствует установленным требованиям. Работа продолжается.
Он также отметил, что по продуктам выявлены отдельные недочёты, упущенные предыдущим Шариатским советом. Аудиторы передали IMAN свои рекомендации, компания приняла их и работает над устранением недочётов. После получения ответа компании Usmani’s направит вторую часть заключений.
Также устаз Хасанхон Яхъё отметил, что аудит со стороны международной организации Usmani’s продолжится на системной основе в тесной координации с внутренним Шариатским советом, Наблюдательным советом и внешними финансовыми аудиторами для обеспечения эталонных стандартов корпоративного управления по стандартам Исламских финансов.
Подводя итоги встречи, руководство IMAN подчеркнуло, что компания продолжает работу в штатном режиме, обеспечивая сохранность и доходность вложений своих инвесторов.
Заключение финансового аудита и заверенные справки налоговых органов уже опубликованы на корпоративном сайте компании. Заключения по остальным направлениям будут публиковаться по мере их получения.
Отчёт аудиторской организации