Auditorlar tasdiqladi: IMAN’da kamomad yoʻq, aksincha, u foydada
IMAN kompaniyasi yetakchi OAV vakillari, moliyaviy tahlilchilar, Kuzatuv va Shariat kengashlari aʼzolari ishtirokida media-brifing oʻtkazdi.
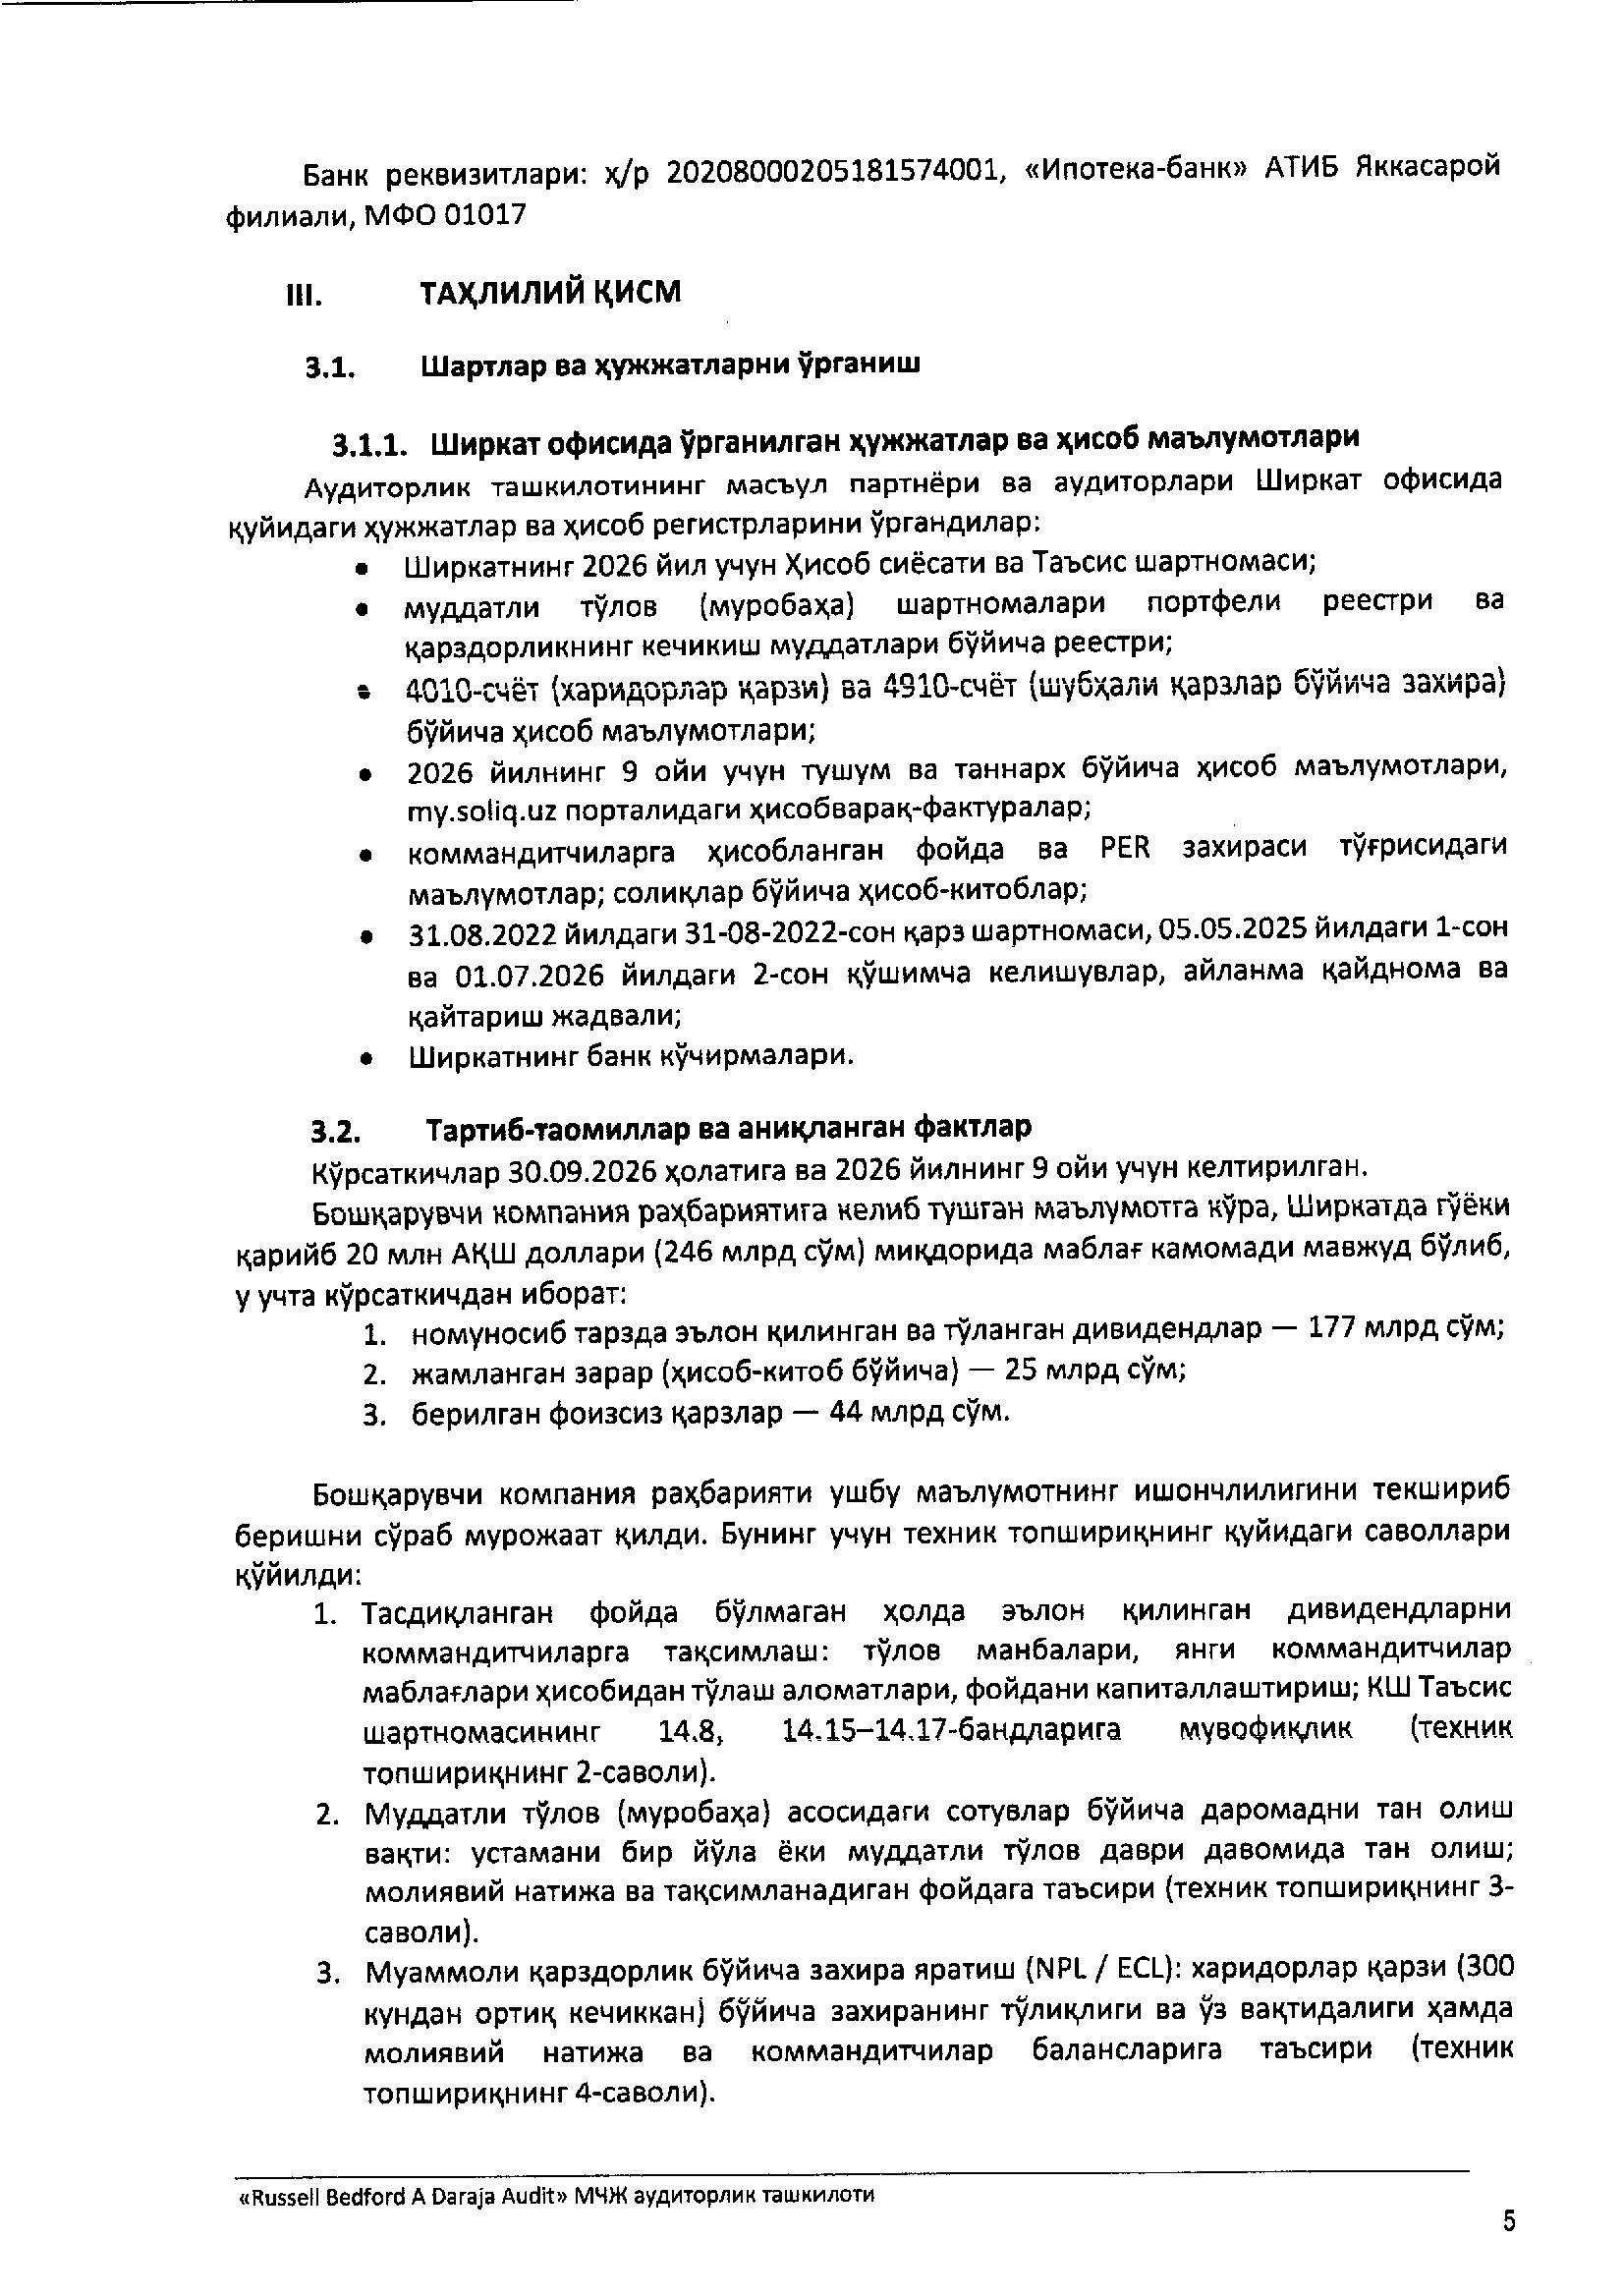
Uchrashuvda kompaniya faoliyatining barcha asosiy jihatlarini qamrab olgan beshta ixtisoslashgan tekshiruv (Due Diligence) natijalari boʻyicha mustaqil xalqaro va mahalliy kompaniyalar xisobotlari taqdim etildi:
- Maxsus moliyaviy masalalar boʻyicha audit (Financial Due Diligence) — Russell Bedford A Daraja Audit auditorlik tashkiloti (Russell Bedford xalqaro auditorlik tarmogʻiga kiradi (dunyoning 105 mamlakatida faoliyat yuritadi, top-20 global auditorlik tarmoqlari qatoriga kiradi, bosh ofisi — London, Buyuk Britaniya).
- Soliq auditi (Tax Due Diligence) — «Turon Himoyasi» advokatlik kompaniyasining soliq boʻyicha mutaxassislari.
- Kompleks yuridik tekshiruv (Legal Due Diligence) — Baker Tilly Tashkent Legal xalqaro yuridik kompaniyasi. U Baker Tilly mustaqil kompaniyalarining global tarmogʻiga kiradi (dunyo boʻylab 147 dan ortiq ofis, audit va konsalting sohasidagi eng yirik 10 ta jahon tarmogʻidan biri).
- Regulyator tahlil (Regulatory Due Diligence) — Centil Law mintaqaviy yuridik firmasi.
- Sharʼiy audit (Shariah Due Diligence) — dunyoga mashhur islom huquqshunosi shayx Muhammad Taqiy Usmoniy oilasi tomonidan asos solingan Usmani’s xalqaro auditorlik-konsalting tashkiloti.
Xisobotlarga koʻra kompaniyaning moliyaviy hisoboti, birlamchi hujjatlari va shartnomaviy bazasi batafsil koʻrib chiqilgan. Mutaxassislar soʻnggi haftalarda ijtimoiy tarmoqlarda tarqalgan daʼvolarga kasbiy baho berdilar va jurnalistlarning savollariga javob berishdi.
1. Maxsus moliyaviy masalalar boʻyicha audit: nima uchun «20,6 mln dollar kamomad» haqidagi tezis haqiqatga toʻgʻri kelmaydi
Maxsus moliyaviy masalalar boʻyicha audit natijalariga koʻra, 2026 yil 1 oktyabr holatiga (2026 yilning 9 oyi yakunlari boʻyicha) kompaniyaning moliyaviy holati barqaror, faoliyati esa foydada ekani aniqlandi.
| 1 032,6 mlrd soʻm | 82,5 mlrd soʻm | 67,4 mlrd soʻm |
|---|---|---|
| 2026 yilning 9 oyi uchun BHMS boʻyicha jami tushum | 30.09.2026 holatiga jami himoya zaxiralari (qarzlar boʻyicha 58,1 mlrd + PER zaxirasi 24,4 mlrd) | 2024–2026 yillar (10 oy) uchun OʻzR byudjetiga toʻlangan soliqlar, xodimlar soni — 300 dan ortiq |
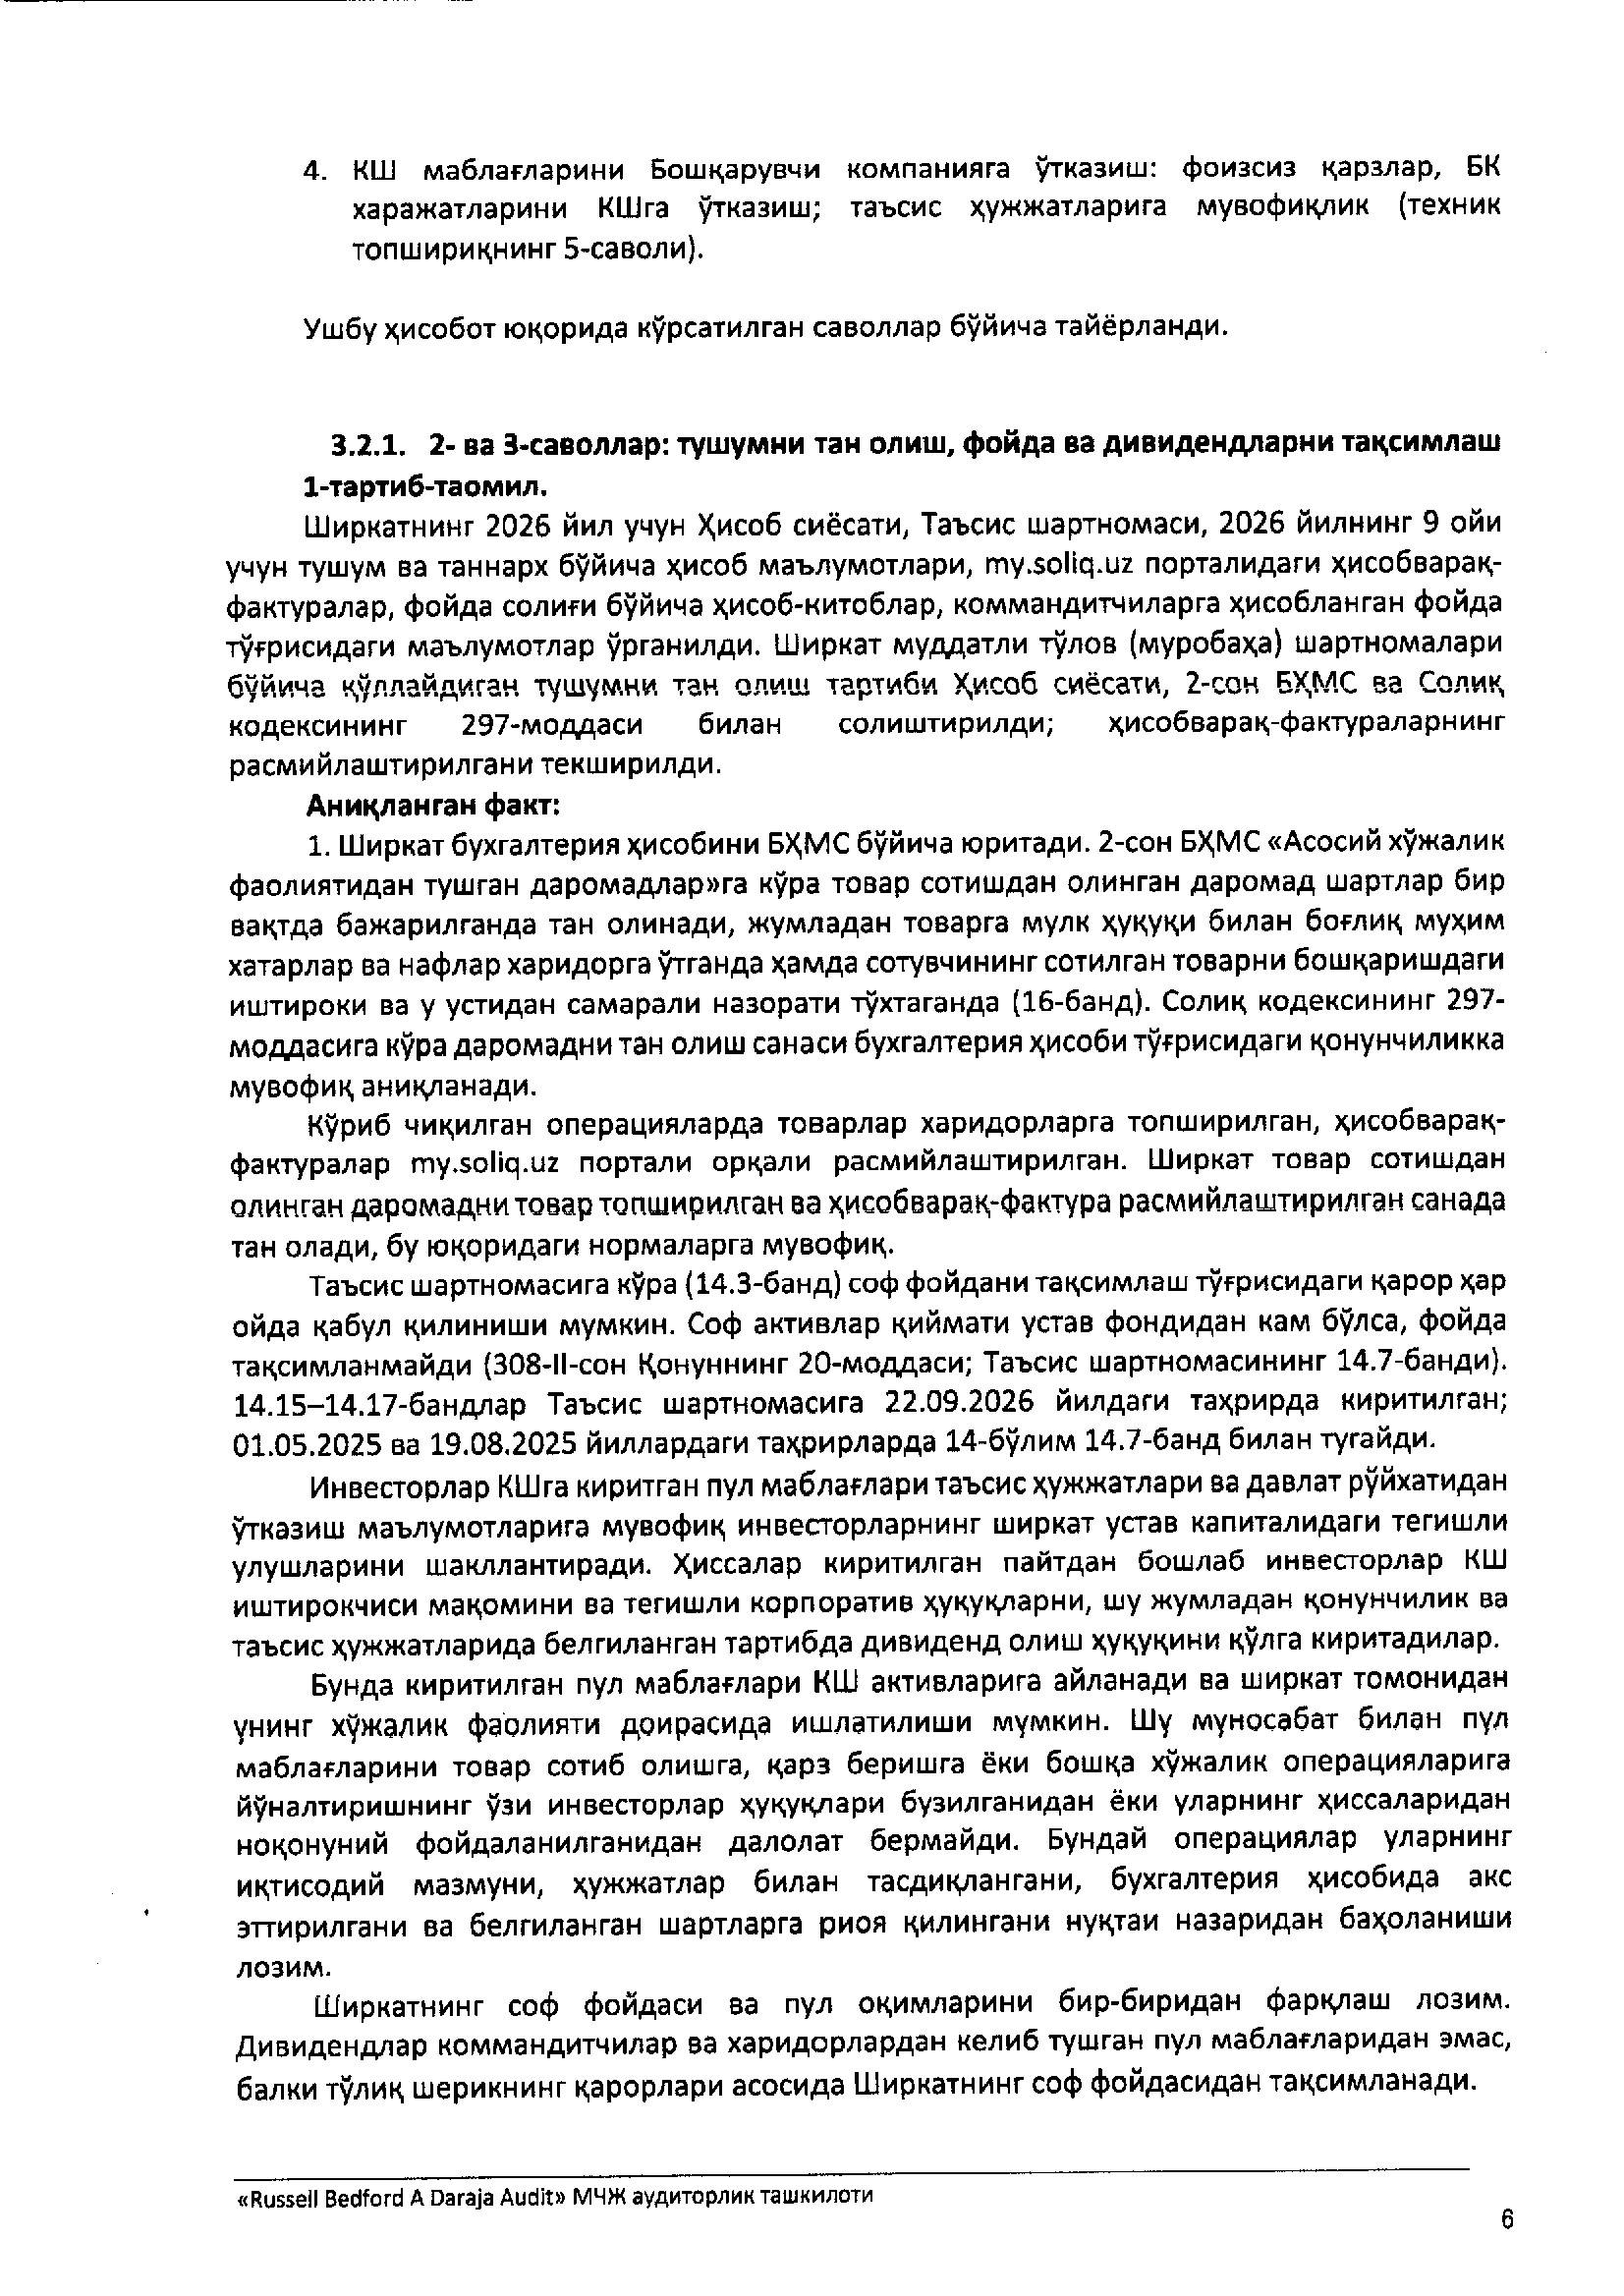
Auditorlik tashkiloti hisobotida ijtimoiy tarmoqlarda goʻyoki mavjud «20,6 mln dollar kamomad» haqidagi notoʻgʻri raqam qanday paydo boʻlgani koʻrsatib oʻtilgan: u buxgalteriya hisobining milliy standartlari va allaqachon shakllantirilgan zaxiralar hisobga olinmasdan, iqtisodiy jihatdan bir-biridan farq qiluvchi 3 ta koʻrsatkichni mexanik ravishda qoʻshish natijasida yuzaga kelgan.
1.1. Tushumni tan olish, sof foyda va dividendlar toʻlovi
Auditorlar Kommandit shirkatning (KSh) 2026 yil uchun Hisob siyosati, Taʼsis shartnomasi, 2026 yilning 9 oyi uchun tushum va tannarx reyestrlari, my.soliq.uz davlat portalidagi elektron hisob-fakturalar, foyda soligʻi boʻyicha hisob-kitoblar hamda hissa qoʻshuvchilarga daromad hisoblash qaydnomalarini tahlil qildi.
Shirkat hisobni Oʻzbekiston Respublikasi Buxgalteriya hisobining milliy standartlariga (BHMS) toʻliq muvofiq yuritadi. «Asosiy xoʻjalik faoliyatidan daromadlar» 2-son BHMS (12–13-bandlar) va OʻzR Soliq kodeksining 297-moddasiga koʻra, tovarni sotishdan olingan daromad tovar ustidan nazorat xaridorga oʻtgan va my.soliq.uz tizimi orqali elektron hisob-faktura rasmiylashtirilgan paytda tan olinadi.
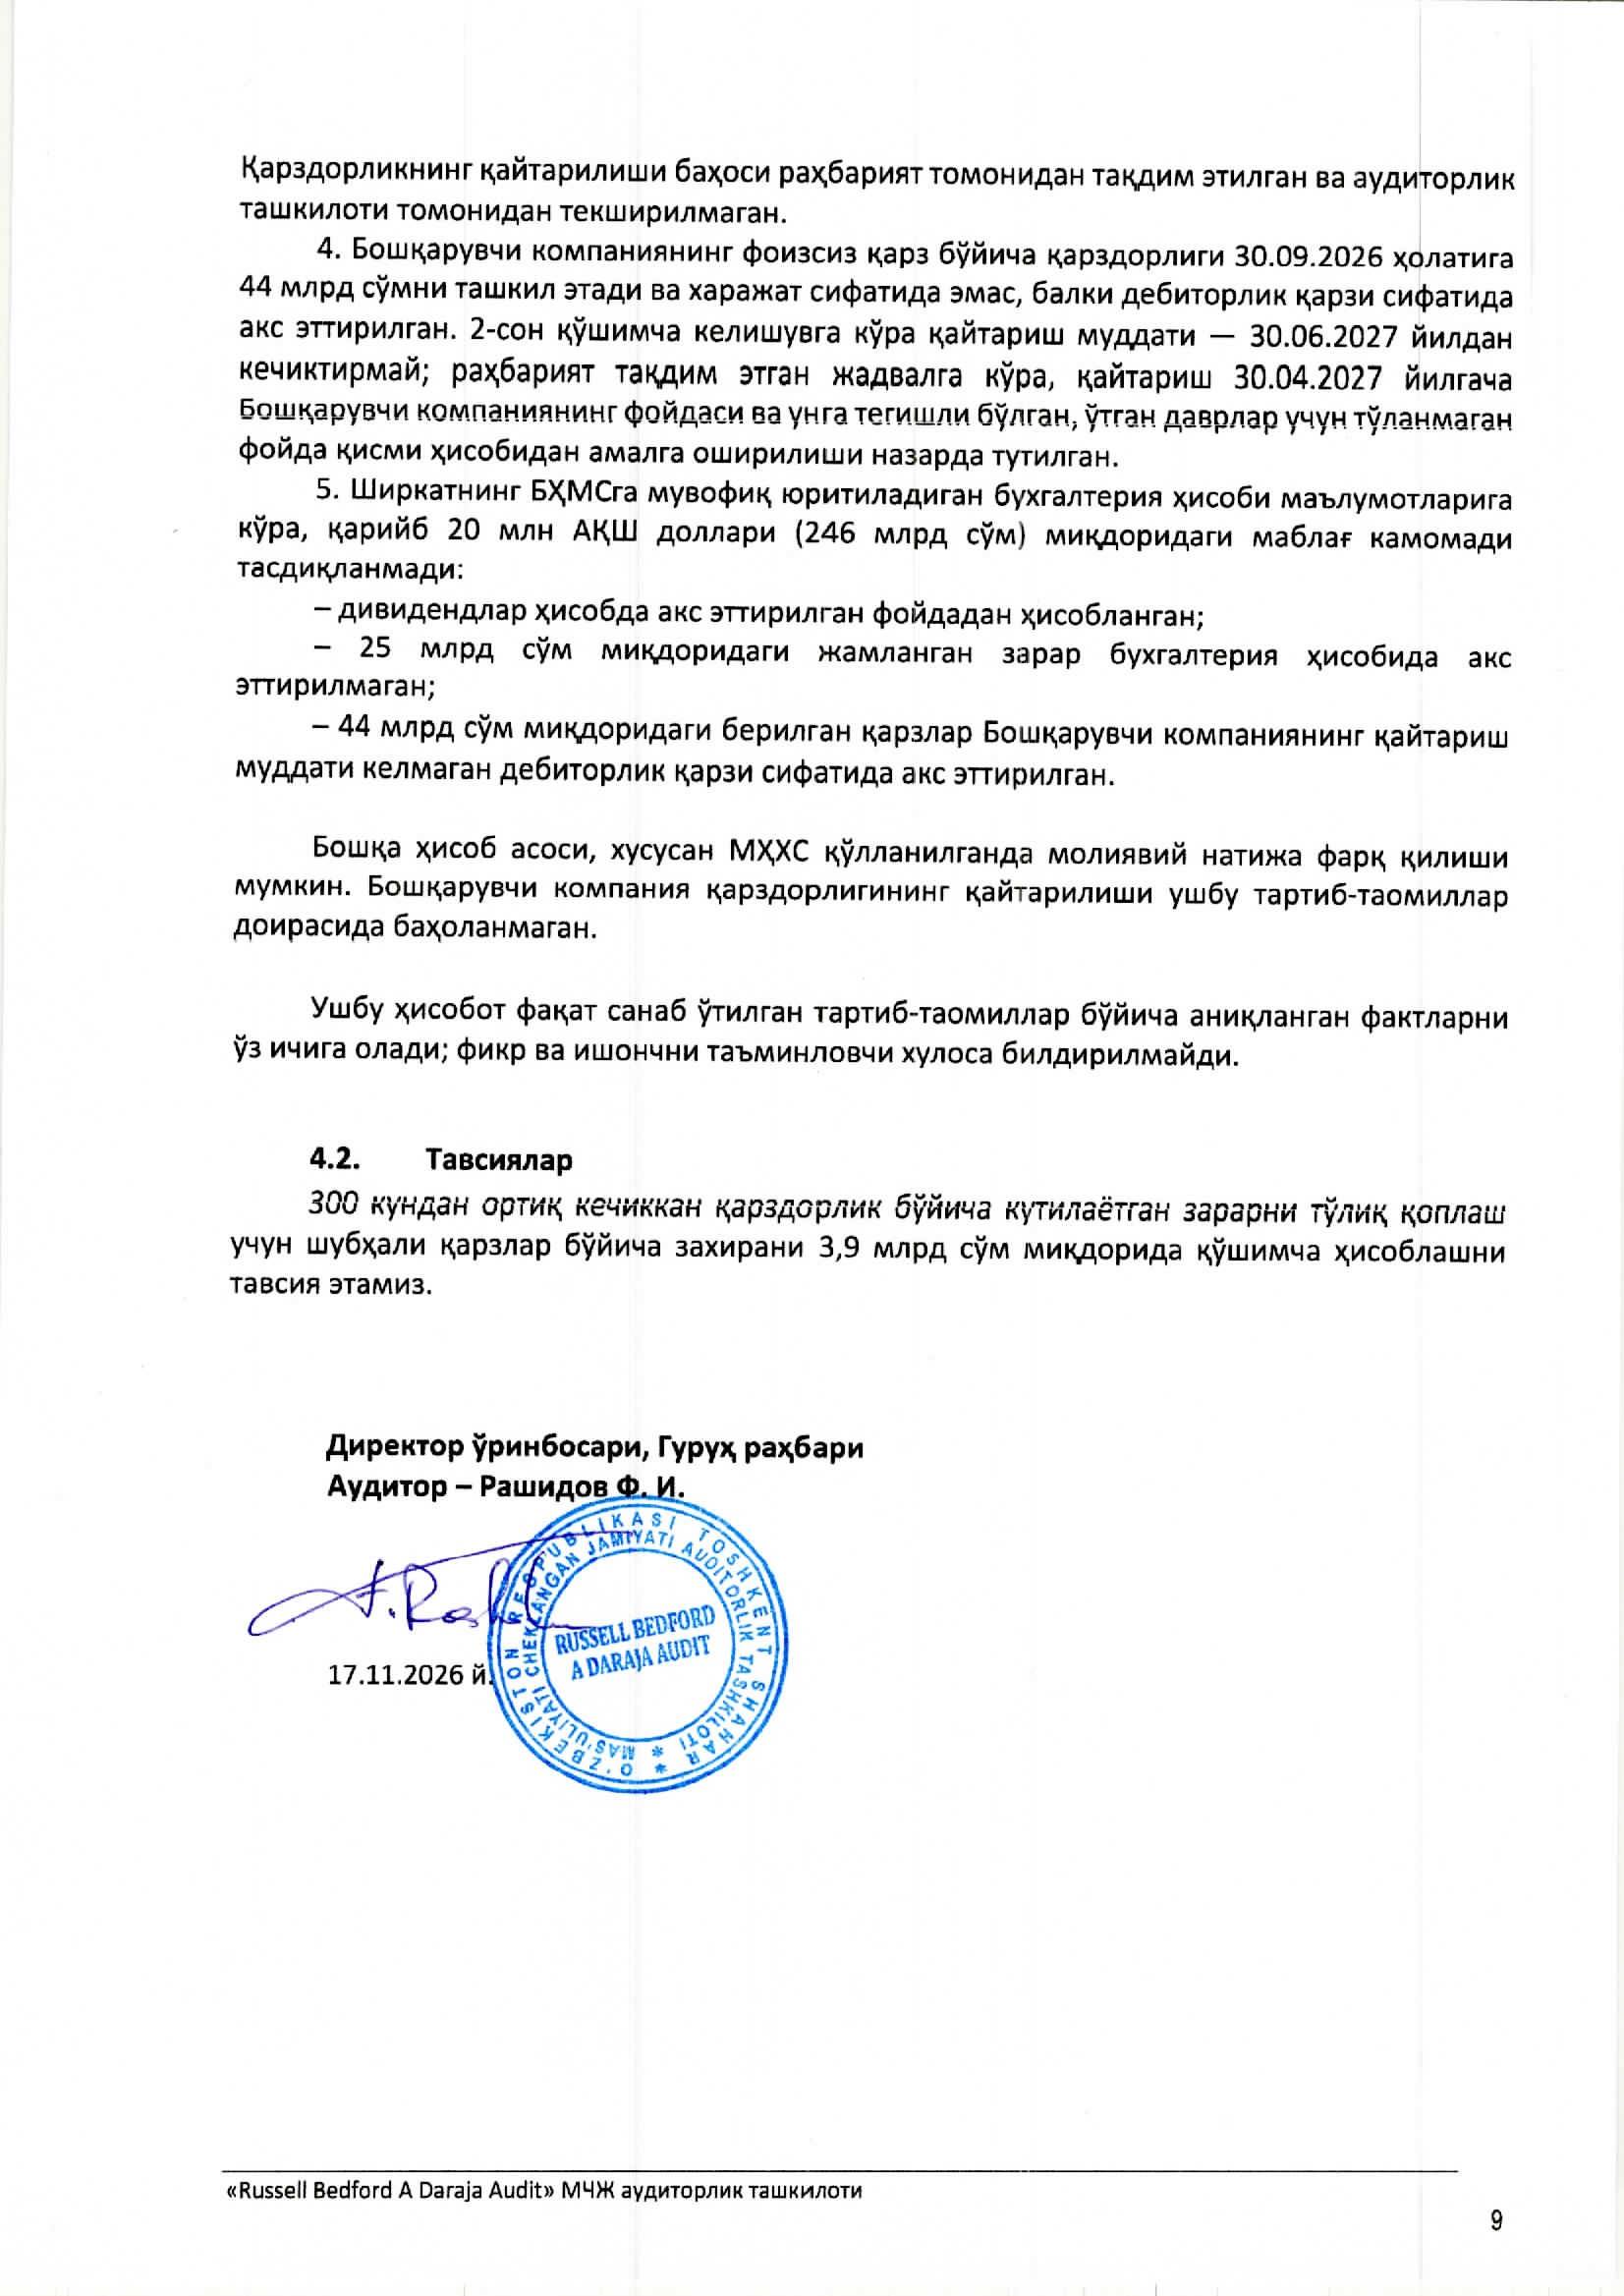
Ijtimoiy tarmoqlarda tilga olingan «25 mlrd soʻm zarar» hisob-kitob koʻrsatkichi uslubiy xato natijasi boʻlib chiqdi: notoʻgʻri hisob-kitobda sotilgan tovarlar tannarxi va boshqa xarajatlar birdaniga (sotuv sanasida bir yoʻla) va hisob-faktura sanasida toʻliq hisobdan chiqarilgan, daromad esa faqat qisman — boʻlib toʻlash jadvali boʻyicha oylik toʻlovlar amalda kelib tushishiga qarab (kassa usuli) hisobga olingan.
BHMS boʻyicha hisob yuritilganda, 2026 yilning 9 oyi yakunlariga koʻra Shirkat barqaror sof foyda koʻrsatmoqda va foyda soligʻini muntazam toʻlab kelmoqda.
Auditorlar moliyaviy natijalar toʻgʻrisidagi hisobot (daromad, xarajat, sof foyda) va pul oqimlari toʻgʻrisidagi hisobot (kirim, chiqim) ni farqlash zarurligini alohida taʼkidlagan: Taʼsis shartnomasi (14.3, 14.7-bandlar) va OʻzRning «Xoʻjalik shirkatlari toʻgʻrisida»gi 308-II-son Qonuni 20-moddasiga koʻra, dividendlar faqat ishlab topilgan sof foydadan taqsimlanadi va sof aktivlar qiymati ustav fondidan kam boʻlsa, toʻlanishi mumkin emas. Bundan tashqari, 2026 yil 30 sentyabr holatiga Shirkatda daromadlikni tekislash maqsadli zaxirasi (PER — Profit Equalization Reserve) amaldagi boʻlib toʻlash shartnomalari boʻyicha 24,4 mlrd soʻm miqdorida shakllantirilgan.
1.2. Muddati oʻtgan qarzdorlikni (NPL) boshqarish va zaxiralar bilan qoplash
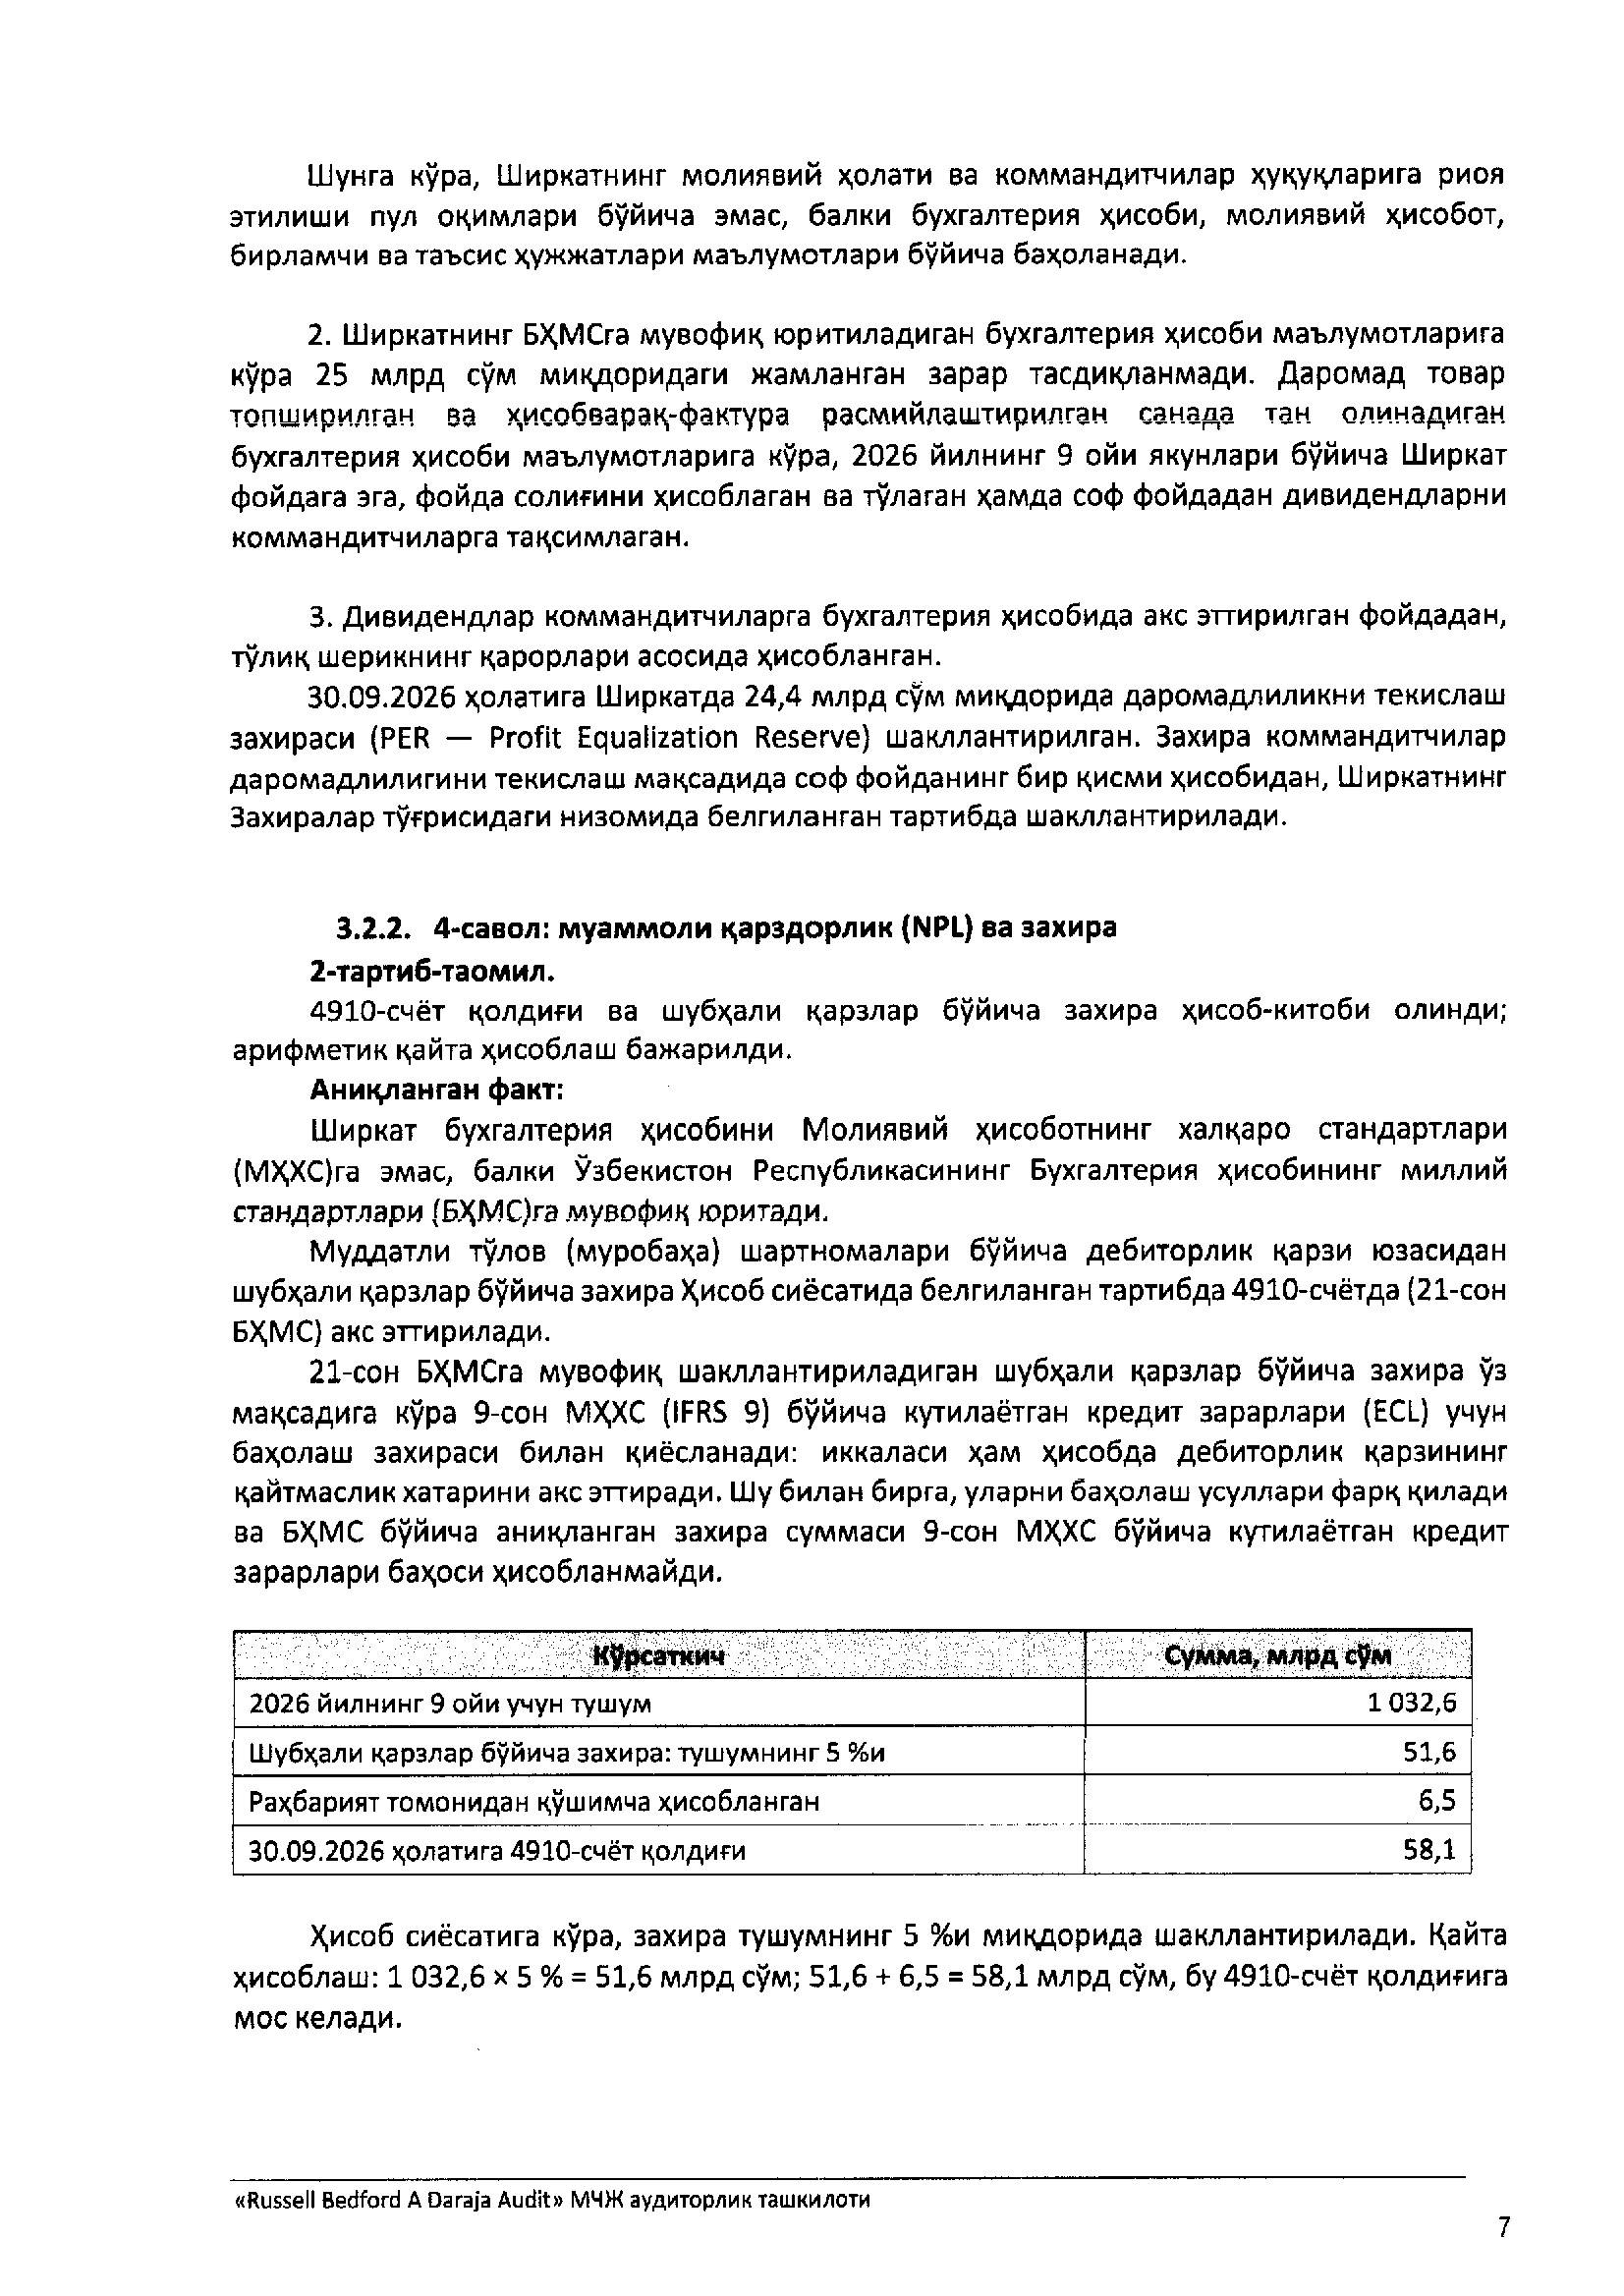
Debitorlik qarzini tekshirish doirasida auditorlar 4010 va 4910-hisobvaraqlarni, 30.09.2026 holatiga toʻlov muddatlari boʻyicha shartnomalar reyestrini oʻrgandi va zaxiralarni mustaqil arifmetik qayta hisoblab chiqdi. Murobaha (boʻlib toʻlash) shartnomalari boʻyicha shubhali qarzlar zaxirasi milliy standartlar — 21-son BHMS qoidalari boʻyicha shakllantiriladi va oʻzining himoya vazifasiga koʻra MHXS (IFRS) 9 xalqaro standarti boʻyicha kutilayotgan kredit zararlari (ECL) uchun zaxiraga oʻxshaydi.
2026 yilning 9 oyi uchun Shirkatning jami tushumi 1 032,6 mlrd soʻmni tashkil etgani holda, Hisob siyosatiga muvofiq rejadagi zaxira (tushumning 5 foizi) 51,6 mlrd soʻmni tashkil etadi. 30.09.2026 holatiga 4910-hisobvaraqda yaratilgan zaxiraning haqiqiy qoldigʻi esa 58,1 mlrd soʻmga yetdi — rahbariyat konservativ yondashuv asosida yana 6,5 mlrd soʻm qoʻshimcha hisoblagan.
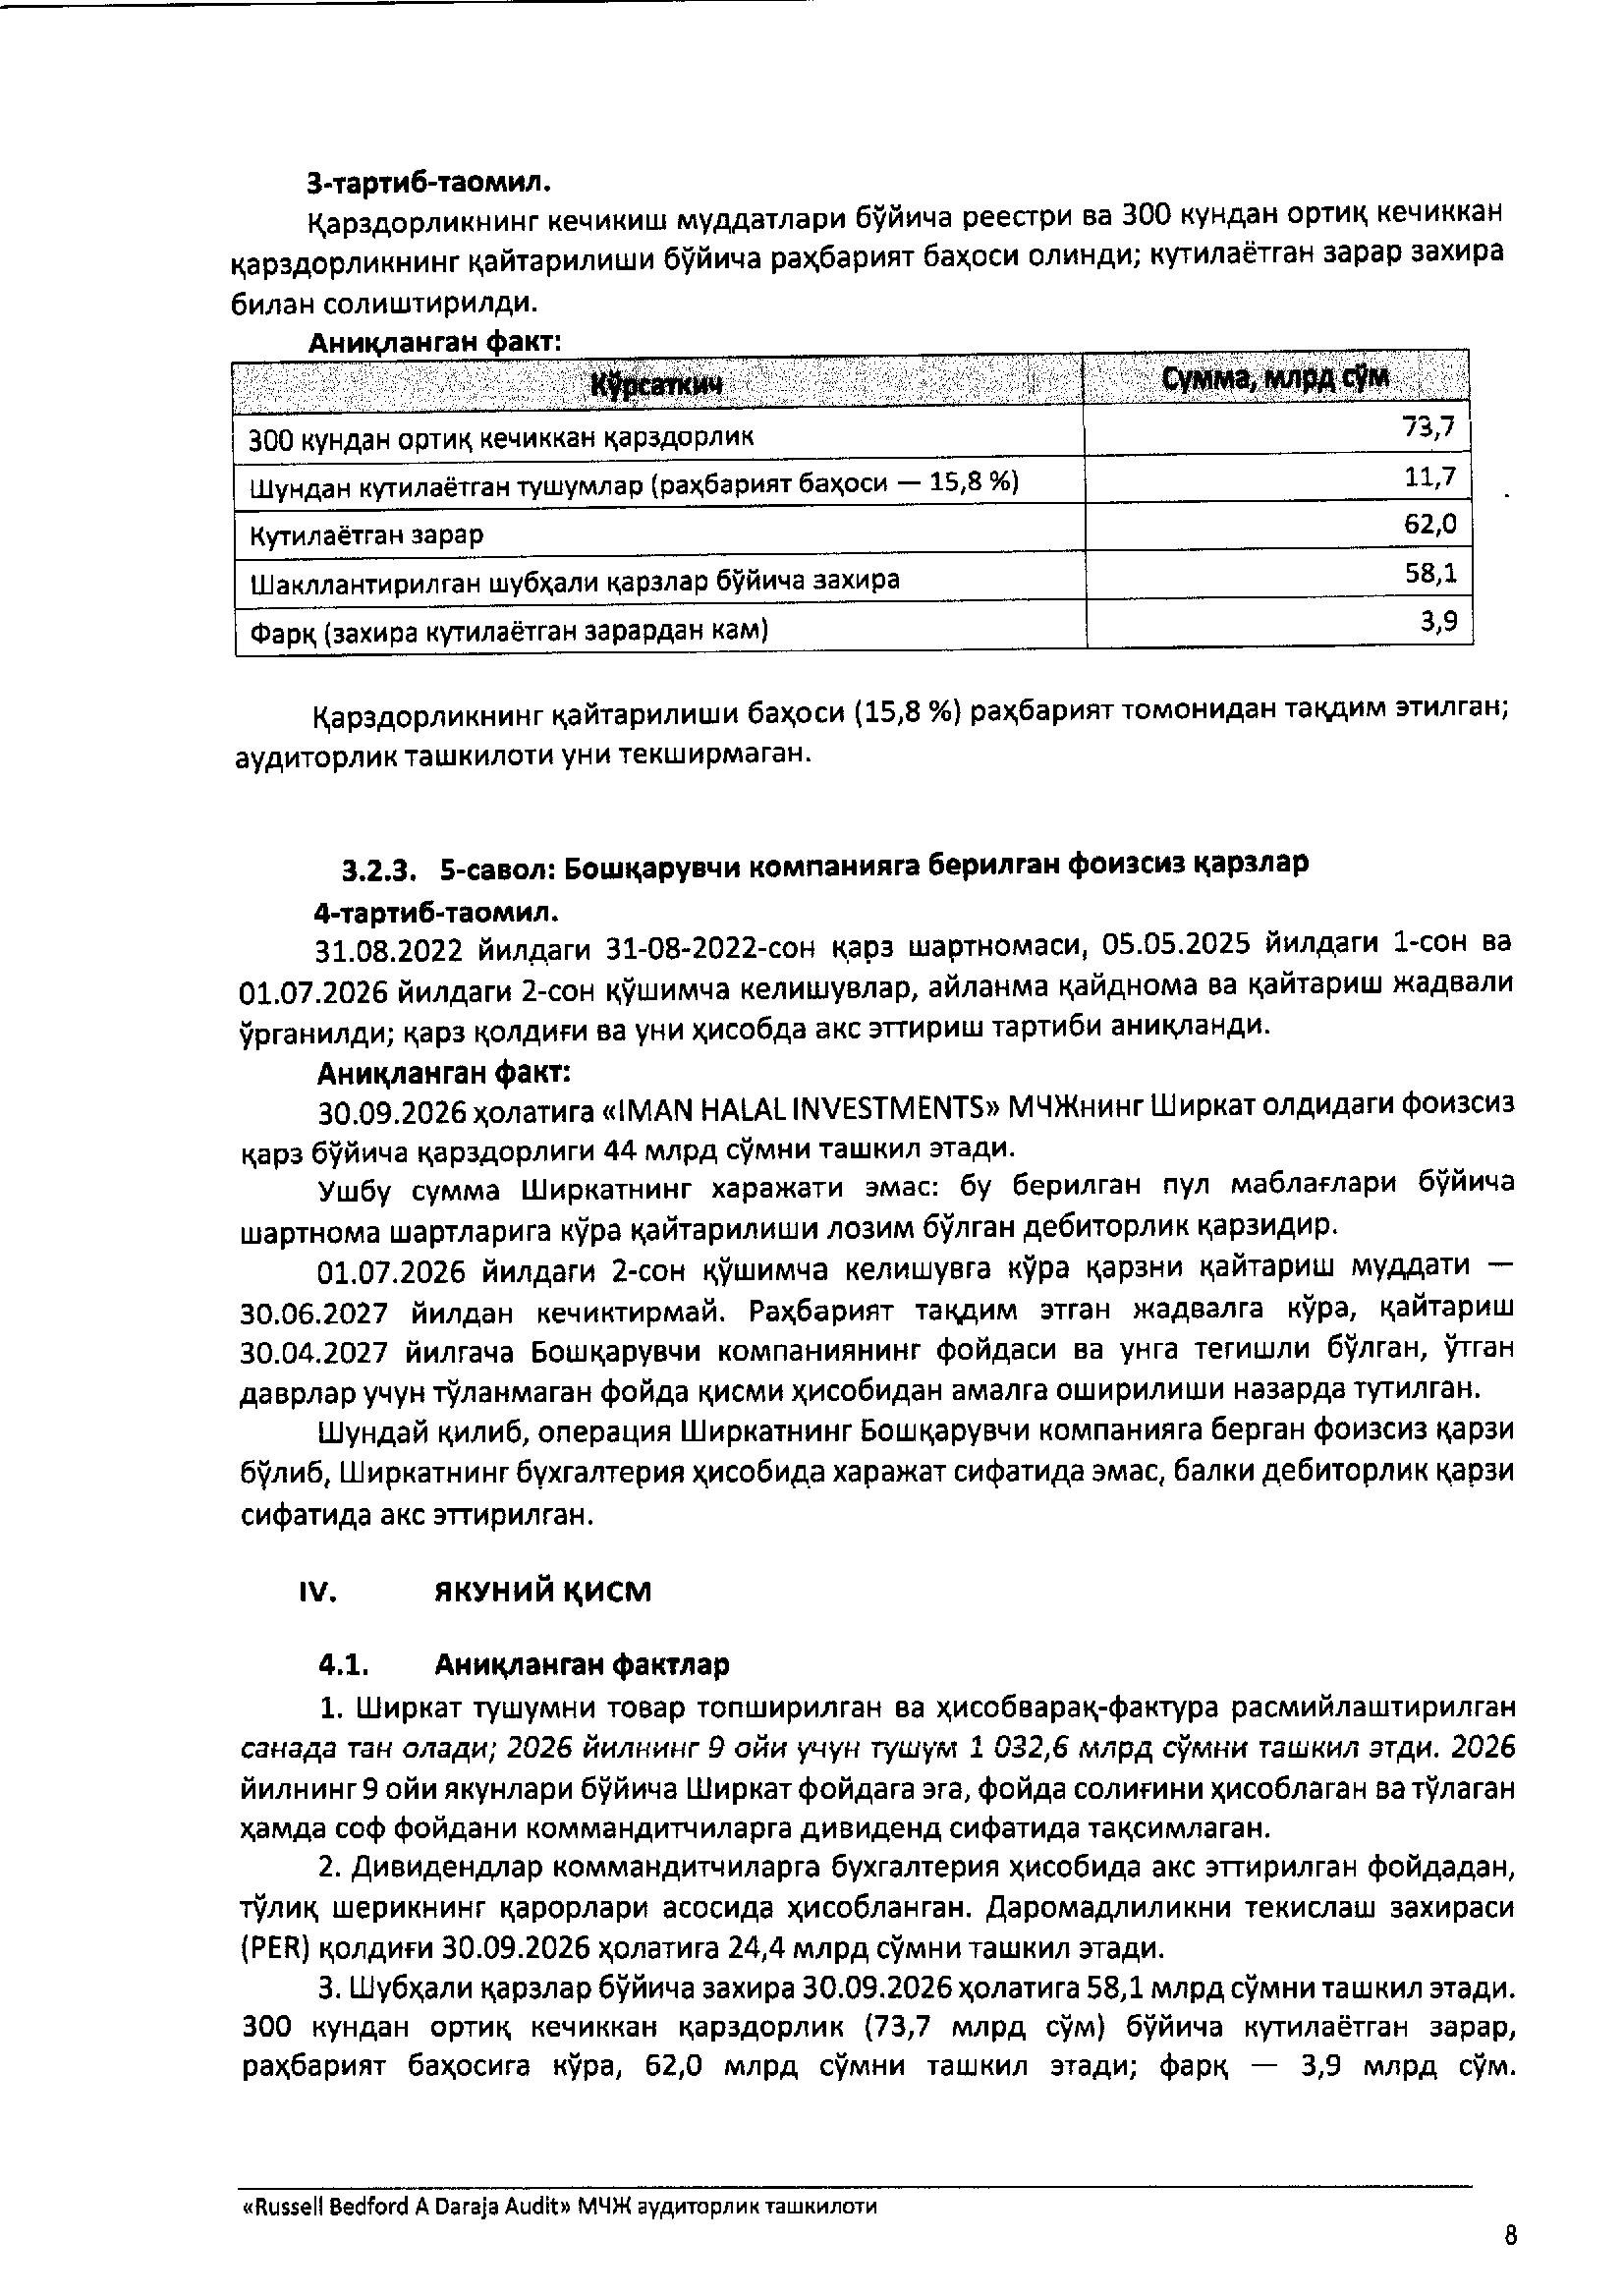
Hisobot sanasida muddati 300 kundan ortiq oʻtgan debitorlik qarzi hajmi 73,7 mlrd soʻmni tashkil etdi. Ushbu darajadagi muddati oʻtgan qarzlarning tasdiqlangan tarixiy qaytarilish darajasi 15,8 foiz (qaytarilish), yaʼni 11,7 mlrd soʻm kutilayotgan tushumni hisobga olganda, hisob-kitob qilingan kredit xavfi (muddat oʻtish xavfi) taxminan 62,0 mlrd soʻmni tashkil etadi. Auditorlar rejali ravishda 3,9 mlrd soʻm qoʻshimcha bufer hisoblashni tavsiya etdi.
1.3. Boshqaruvchi kompaniyaga IT-infratuzilmani rivojlantirish uchun berilgan foizsiz qarzlar
Auditorlar, shuningdek, 30.09.2026 holatiga Kommandit shirkat tomonidan «Iman Halal Investments» MChJ Boshqaruvchi kompaniyasiga berilgan 44,0 mlrd soʻmlik mablagʻni tekshirdi. Ushbu mablagʻ xarajat yoki qaytmaydigan hisobdan chiqarish (spisaniye) emasligi tasdiqlandi — KSh buxgalteriya hisobida u foizsiz qarz shartnomalari boʻyicha qaytariladigan debitorlik qarz sifatida toʻgʻri aks ettirilgan.
Ushbu qarzdorlikni tasdiqlangan jadvalga muvofiq 6 oy ichida Boshqaruvchi kompaniyaning oʻz foydasi, shuningdek, KShning BK oldidagi oʻtgan davrlar uchun toʻlanmagan boshqaruv haqi boʻyicha qarshi majburiyatlari hisobidan soʻndirish koʻzda tutilgan.
1.4. Boʻlib toʻlash boʻyicha korporativ bitimlar va soliq auditi (Tax DD) natijalari
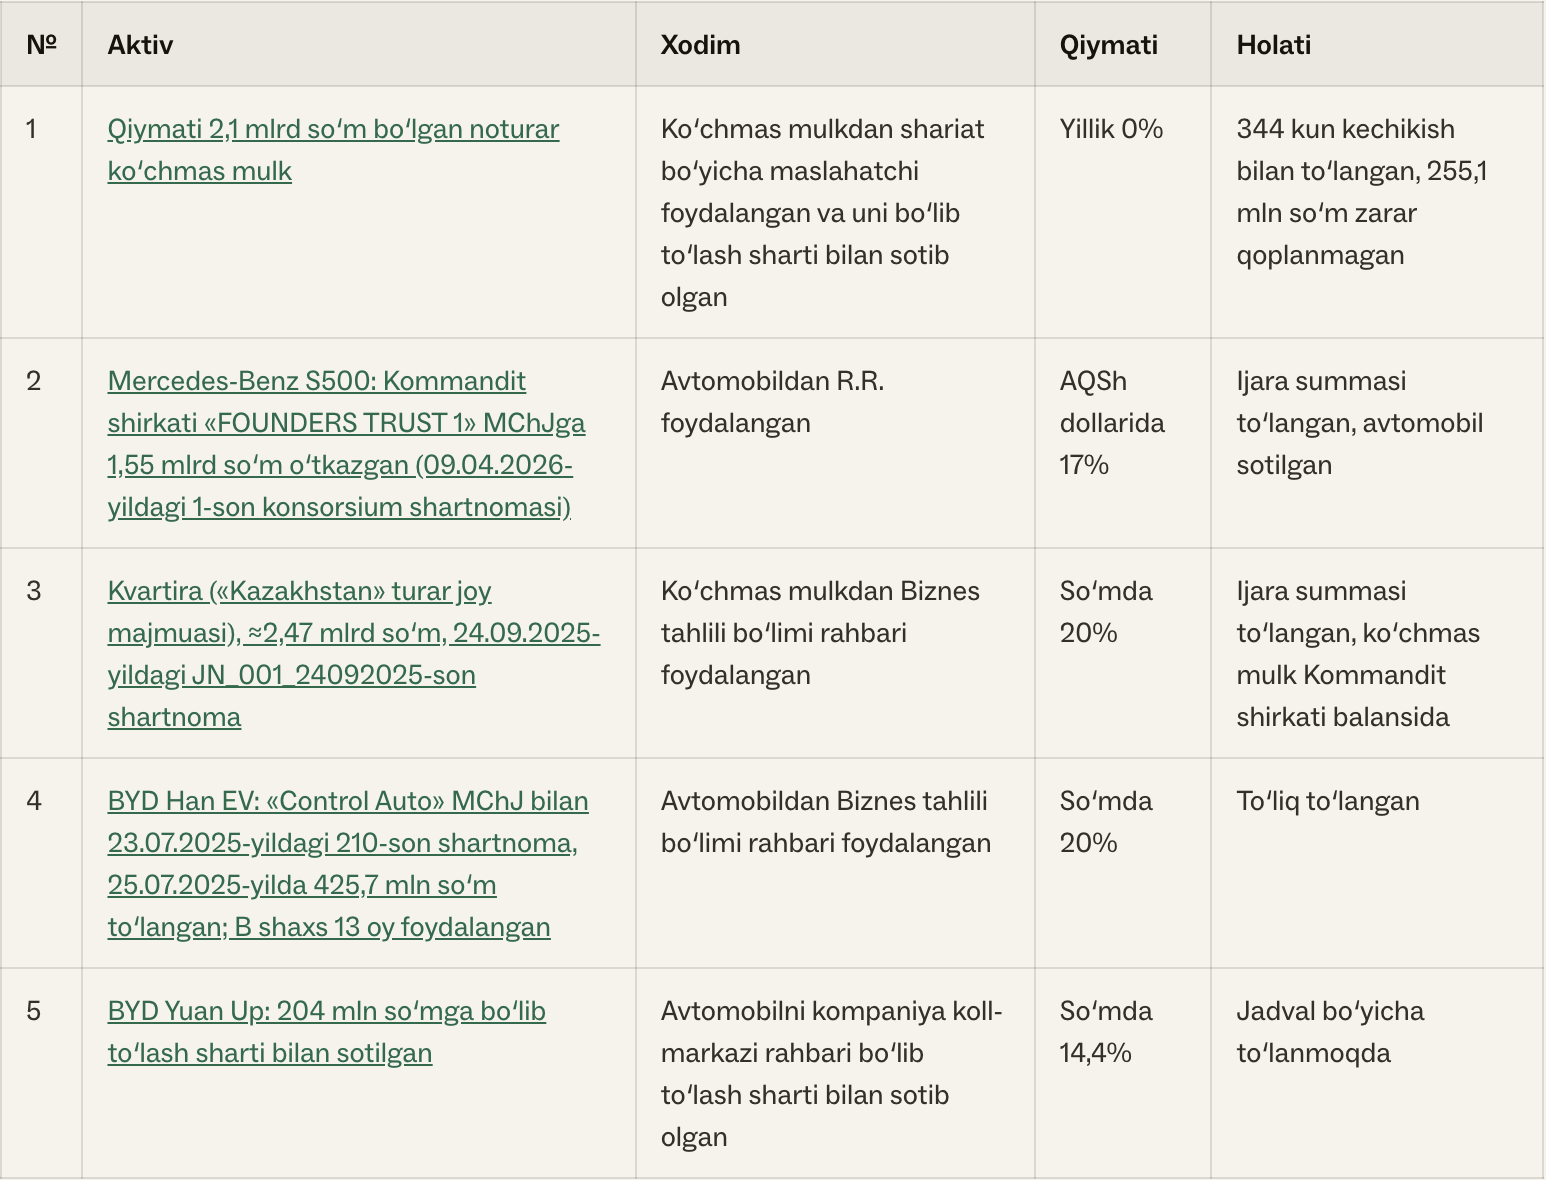
Kommandit shirkat rahbariyati amaldagi biznes-model va HR-siyosat doirasida asosiy xodimlar uchun aktivlarni (avtotransport va koʻchmas mulkni) boʻlib toʻlashga moliyalashtirish bitimlari boʻyicha hujjatli hisobot taqdim etdi.
Birlamchi shartnomalar va hisob-fakturalarni solishtirish moliyaviy ijara va boʻlib toʻlash boʻyicha tijorat bitimlari bozor shartlarida (soʻmda yillik 14,4 foizdan 20 foizgacha va valyuta ekvivalentida 17 foizgacha) rasmiylashtirilganini hamda qatʼiy jadval boʻyicha xizmat koʻrsatilayotganini yoki Shirkatga hech qanday zarar yetkazmasdan aktiv sotilishi va toʻlovi bilan toʻliq yopilganini tasdiqladi. Yagona istisno sobiq sharʼiy maslahatchi uchun imtiyozli shartlarda turar joy koʻchmas mulkini boʻlib toʻlashga sotib olish bitimi boʻldi: toʻlov 344 kunga kechiktirilgani va ushbu operatsiya boʻyicha QQS chegirmalari natijasida 255,1 mln soʻm miqdorida zarar qayd etildi. Barcha yopuvchi EHFlar tekshirish uchun kompaniyaning korporativ saytida eʼlon qilingan.
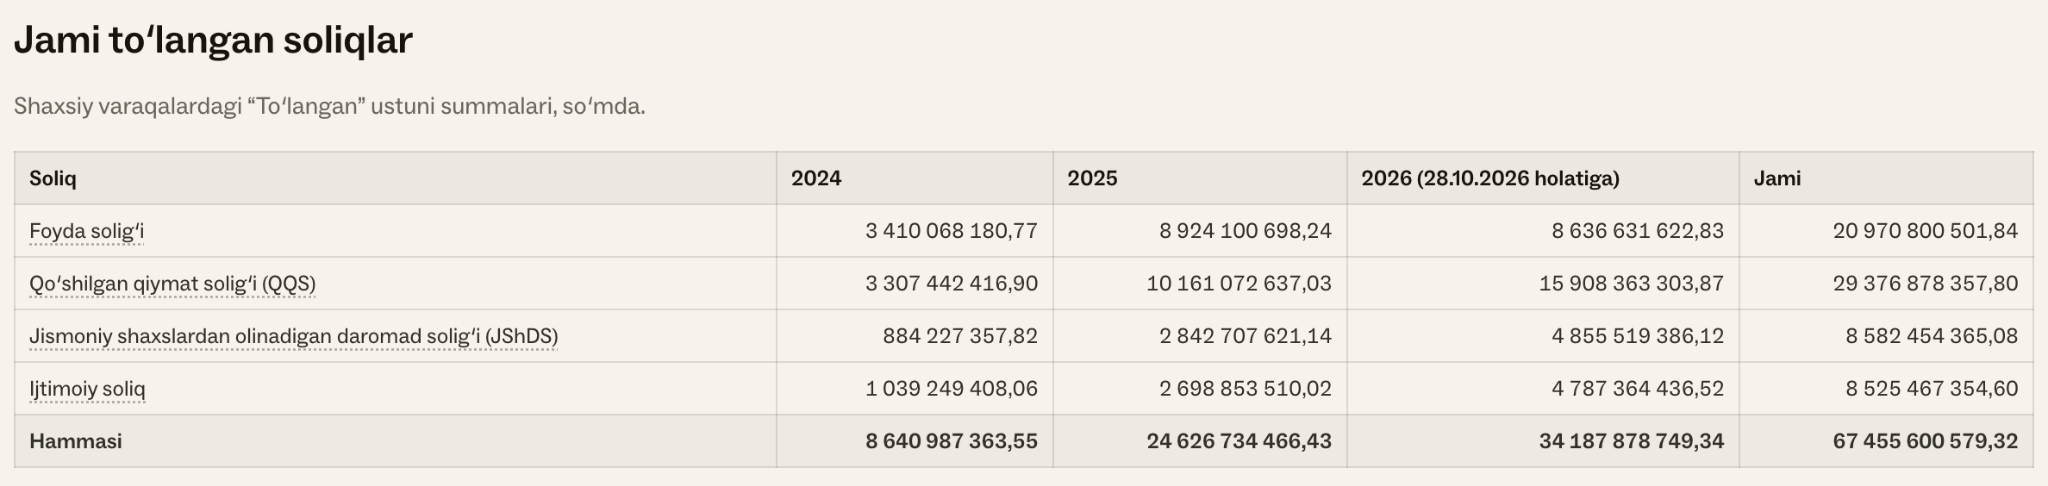
«Turon Himoyasi» advokatlik kompaniyasi tomonidan oʻtkazilgan Soliq auditi (Tax Due Diligence) va Oʻzbekiston Respublikasi soliq organlari bilan rasmiy solishtiruvlar doirasida kompaniya 2024, 2025 yillar va 2026 yilning 10 oyi uchun davlat byudjetiga 67,4 mlrd soʻmdan ortiq korporativ va ish haqi soliqlarini toʻlagani tasdiqlandi (kompaniya shtatida 300 dan ortiq xodim mehnat qiladi). Soliq organlarining rasman tasdiqlangan maʼlumotnomalari korporativ saytda ochiq holda joylashtirilgan.
2. Yuridik va regulyator ekspertiza: hissa qoʻshuvchilarning huquqiy himoyasi va platforma maqomi
Baker Tilly Tashkent Legal xalqaro yuridik kompaniyasi sherigi Rustam Akramov «IMAN HALAL INVESTMENTS» MChJ va «IMAN HALAL INVESTMENTS KOMMANDITNOE TOVARISHESTVO» KShning Oʻzbekiston Respublikasi qonunchiligiga muvofiqligi yuzasidan kompleks huquqiy tekshiruvining dastlabki xulosalarini taqdim etdi.
«Oʻrganilgan korporativ va operatsion hujjatlar natijalariga koʻra, hozircha Shirkat faoliyatini moliyaviy piramida deb aytishga hech qanday asosimiz yoʻq.»
Yuridik audit investorlar manfaatlarini himoya qiluvchi asosiy huquqiy mexanizmlarni ajratib koʻrsatdi:
- Qonuniy korporativ model: Shirkat mablagʻlarni faqat OʻzRning «Xoʻjalik shirkatlari toʻgʻrisida»gi Qonuni 28–31-moddalariga muvofiq kommanditchilarning ustav kapitaliga hissalari sifatida jalb qiladi. Investor bank foizini emas, balki hissasiga mutanosib ravishda real savdo foydasidan ulush oladi (Qonun 30-moddasining 1-qismi; Taʼsis shartnomasining 22.3-bandi).
- Piramida toʻlovlarining toʻgʻridan-toʻgʻri taqiqlanishi: Taʼsis shartnomasi yangi hissalar hisobidan daromad toʻlashni va qatʼiy daromadlikni kafolatlashni (14.15–14.17-bandlar), shuningdek, sof aktivlar ustav fondidan kam boʻlganda foyda taqsimlashni (Qonun 20-moddasining 2-qismi; Taʼsis shartnomasining 14.8-bandi) toʻgʻridan-toʻgʻri taqiqlaydi. OʻzR JKning 188-1-moddasi boʻyicha huquqbuzarlik belgilari aniqlanmagan; kompaniya, shuningdek, OʻzR Fuqarolik kodeksining 100-moddasiga muvofiq ishchanlik obroʻsini sud orqali himoya qilish va zararni undirish boʻyicha toʻliq huquqqa ega.
- Real savdo faoliyati va ILMA reyestri: Shirkat hamkor doʻkonlar tarmogʻi orqali tovarlarni boʻlib toʻlashga real sotishni amalga oshiradi va 2026 yil 24 sentyabrda Istiqbolli loyihalar milliy agentligi (ILMA) tomonidan Elektron savdo platformalari operatorlari reyestriga rasman kiritilgan (ETPO-00003-son bildirishnoma).
- Intellektual mulk himoyasi va toʻlovlar shaffofligi: IMAN Invest, IMAN Marketplace va IMANUM 5.0 dasturiy majmualari OʻzR Adliya vazirligida Jamiyat nomiga rasman roʻyxatdan oʻtkazilgan (DGU 12585, 12561, 68112-son guvohnomalar). Barcha hissalar faqat investorning shaxsiy hisobraqami yoki kartasidan qabul qilinadi, toʻlovlar esa qatʼiy ravishda uning bank kartasiga tushadi.
- Ichki komplayensning kuchaytirilishi: 2026 yil 22 sentyabrdan boshlab Taʼsis shartnomasiga Shirkat mablagʻlarini daromadliligi bozor darajasidan past boʻlgan loyihalarga kiritishni taqiqlovchi (12.5-band), marketing chegirmalarini cheklovchi (12.6-band) hamda muassislar va boshqaruv organlari xodimlariga chegirmalar berishni toʻliq taqiqlovchi normalar kiritildi.
Soʻngra regulyator audit (Regulatory Due Diligence) yoʻnalishi boʻyicha Centil Law mintaqaviy yuridik firmasi rahbari Diyor Islambekov soʻzga chiqdi. U kompaniya 2021 yilda Centil Law tomonidan IMAN uchun tayyorlangan birinchi Legal DD (yuridik xulosa)dan buyon oʻz huquqiy modelini izchil takomillashtirib kelayotganini, sohaning ixtisoslashgan davlat regulyatori nazoratiga oʻtishi esa bozordagi oldingi huquqiy boʻshliqlarni bartaraf etishini eslatib oʻtdi.
«Hozirgi vaqtda kompaniya investitsiya va savdo platformasi maqomida Istiqbolli loyihalar milliy agentligi (ILMA) tartibga solish doirasiga oʻtmoqda, bu biznesning shaffofligi va barqarorligiga ijobiy taʼsir koʻrsatadi. Ulushlarning ikkilamchi muomalasi infratuzilmasini rivojlantirish, muntazam hisobotlarni korporativ saytda va regulyator platformalarida eʼlon qilish, shuningdek, korporativ boshqaruvning ilgʻor standartlarini joriy etish bozorning IMAN’ga boʻlgan uzoq muddatli ishonchini sezilarli darajada mustahkamlaydi.»
3. Xalqaro sharʼiy audit (Usmani’s va IMAN Shariat kengashi)
Brifingda Usmani’s xalqaro auditorlik tashkiloti tomonidan kompaniyaning operatsion jarayonlari va mahsulotlari Islom moliya institutlari xalqaro standartlariga (AAOIFI) muvofiqligi yuzasidan oʻtkazilayotgan mustaqil sharʼiy audit (Shariah Due Diligence)ning dastlabki natijalariga alohida eʼtibor qaratildi. Xorijiy ekspertlar xulosalarini IMAN Shariat kengashi raisi ustoz Hasanxon Yahyo Abdulmajid taqdim etdi.
«Usmani’s’ning dastlabki xulosalari ijobiy. Ularning mulohazalari faoliyat asosiga emas, balki ayrim jarayonlarni yaxshilashga tegishli va biz ularni kompaniya jamoasi bilan birgalikda bartaraf etamiz»
Keyinroq Usmani’s auditorlik kompaniyasi hamasoschisi Shehzad Ahmed oʻz videomurojaatida kompaniyada oʻtkazilayotgan audit jarayonlari haqida xabar berdi. Uning soʻzlariga koʻra, sharʼiy audit joriy etilgan va hozirda amalda boʻlgan barcha mahsulotlar, jarayonlar va tranzaksiyalarni qamrab oladi. Tranzaksiyalar va jarayonlarni tekshirishning birinchi bosqichi yakunlandi — hammasi joyida va belgilangan talablarga mos. Ish davom etmoqda.
Shuningdek, mahsulotlar boʻyicha oldingi Shariat kengashi oʻtkazib yuborgan baʼzi kamchiliklar aniqlandi. Auditorlar IMAN’ga tavsiyalarini topshirdi, kompaniya ularni qabul qildi va bartaraf etish ustida ishlamoqda. Kompaniyaning javobi olingach, Usmani’s xulosalarning ikkinchi qismini yuboradi.
Shuningdek, ustoz Hasanxon Yahyo Usmani’s xalqaro tashkiloti tomonidan oʻtkazilayotgan audit islom moliyasi standartlari boʻyicha korporativ boshqaruvning namunaviy darajasini taʼminlash maqsadida ichki Shariat kengashi, Kuzatuv kengashi va tashqi moliyaviy auditorlar bilan yaqin hamkorlikda tizimli asosda davom etishini taʼkidladi.
Uchrashuv yakunlariga koʻra, IMAN rahbariyati kompaniya odatdagi tartibda ishlashda davom etayotganini, investorlar mablagʻlarining saqlanishi va daromadliligini taʼminlayotganini taʼkidladi.
Moliyaviy audit xulosasi va soliq organlarining tasdiqlangan maʼlumotnomalari kompaniyaning korporativ saytida eʼlon qilingan. Boshqa yoʻnalishlar boʻyicha xulosalar olinishi bilan eʼlon qilib boriladi.
Auditorlik tashkilotining hisoboti